Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.491 questões


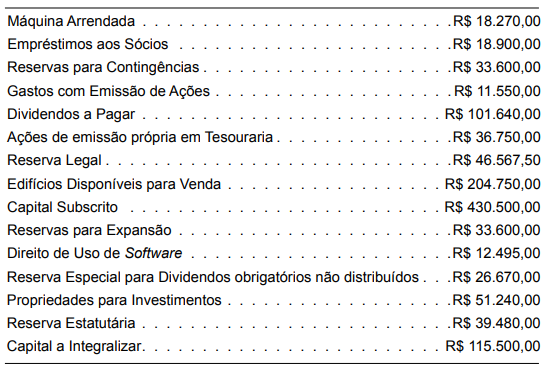
Considerando exclusivamente essas informações, o total do Patrimônio Líquido da determinada Empresa S.A. corresponde a
Baseando-se apenas nessas informações e considerando-se o Regime de Competência, o total a ser apropriado como despesa de seguros, no ano de 2021, é de
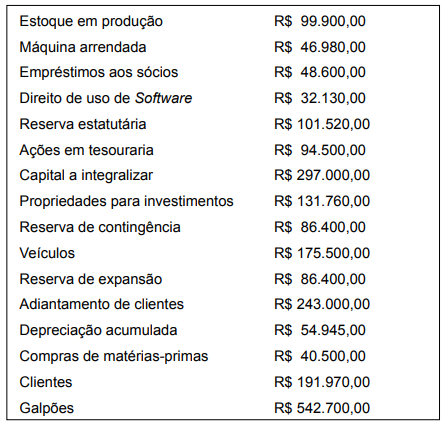
Considerando exclusivamente essas informações, o total do Ativo não Circulante é de
Para efeito da abertura da empresa, o lançamento contábil a ser realizado é
Após a implantação de um novo sistema de controle contábil, uma entidade pública registrou uma variação anormal no custo dos seus estoques. Após uma análise criteriosa nos parâmetros do sistema, foi detectado que um item estava sendo equivocadamente contabilizado no custo dos estoques.
Tal item se refere a gastos com:
No contexto da Estrutura Conceitual para elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público, a mensuração está relacionada à seleção de bases que reflitam de modo mais adequado as informações que sejam úteis para a prestação de contas e a tomada de decisão.
Caso uma entidade deseje mensurar um ativo a partir de uma base a valor corrente, ela deve observar que:
A Cia. Alfa é detentora de 70% do capital da Cia. Beta. No último exercício financeiro, a Cia. Beta vendeu R$ 1.200,00 para a Cia. Alfa, a qual mantém 50% das compras feitas junto à Cia. Beta em seus estoques. As duas entidades acordaram que as vendas intercompanhias seriam realizadas com um lucro de 30% sobre o valor das vendas.
Os saldos do Balanço Patrimonial de ambas estão apresentados a seguir.
Após os ajustes de consolidação (Quadro I), o saldo de estoque
consolidado é de:
Caso I:
No primeiro trimestre de um exercício financeiro, um ente público recebeu uma notificação de abertura de processo judicial, no qual foi requerida uma indenização por danos causados a um grupo empresarial em decorrência de erros no processamento de informações tributárias em exercícios anteriores. A indenização requerida foi de R$ 100.000,00. Após análise dos documentos processuais, a assessoria jurídica avaliou que é provável que o ente tenha que pagar a indenização, mas ainda não dispunha de elementos suficientes para uma mensuração confiável.
Considere que a notificação de abertura de processo judicial abordada no Caso I foi recebida em 31 de março de 20x1. As demonstrações contábeis de 20x0 do ente foram concluídas no dia 03 de março de 20x1. Após análise do gestor e sua equipe, foram autorizadas em 19 de março de 20x1 e enviadas ao respectivo órgão de controle em 02 de abril do mesmo exercício. Em 01 de maio de 20x1, o órgão de controle divulgou parecer sobre as demonstrações contábeis.
A partir dessas informações e das disposições do CPC 24 - Evento Subsequente, a notificação de abertura de processo judicial:
Na perspectiva da Demonstração dos Fluxos de Caixa, os equivalentes de caixa são mantidos com a finalidade de atender a compromissos de caixa de curto prazo.
Quanto a esse componente, o Pronunciamento CPC 03 dispõe que:
As características qualitativas da informação financeira útil identificam os tipos de informações que tendem a ser mais úteis a investidores e credores para que tomem decisões sobre a entidade.
A tratar de tais características, o texto da Estrutura Conceitual afirma que:
Diante de cenário de redução de receitas e aumento dos prazos de recebimento, uma entidade precisou recorrer a uma instituição financeira para poder honrar compromissos de curto prazo.
A entidade obteve um empréstimo no valor de R$ 50.000,00, com taxa de juros inferior à praticada no mercado, cujo pagamento se daria em duas parcelas, com vencimento em 12 e 24 meses da data da transação, ocorrida em 01/07/20x1.
Considerando as informações fornecidas, é correto afirmar que:
• Registra todas as operações que envolvam o patrimônio da empresa no decorrer de um período.
• Deve ser autenticado e é de uso obrigatório.
• É um livro que se registra todas as operações contábeis da Entidade, em ordem cronológica e com a observância de regras, como as suas folhas numeradas sequencialmente e serão lançados os atos ou operações da atividade que altere ou possam vir alterar a situação patrimonial da empresa.
• Deverá conter o termo de abertura e encerramento, a ser submetido ao órgão competente do Registro do Comércio dentro do prazo previsto na legislação, sob pena de multa prevista no Imposto de Renda.
Sobre os Livros Contábeis, os pontos acima se referem ao(s):
Refere-se a utilização dos mesmos métodos para os mesmos itens, uma vez adotado um tipo de processo, dentre os métodos possíveis de atender um mesmo objetivo em geral. Este método não deve ser mudado com frequência, pois prejudica a comparabilidade dos relatórios contábeis.
O texto acima se refere a qual das convenções da contabilidade?
I – Custo histórico.
II – Variação do custo histórico.
a) Custo corrente.
b) Valor realizável.
c) Valor presente.
d) Valor justo.
e) Atualização monetária.
O parágrafo acima se refere a:

 Conheça nossos planos