Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.491 questões


a) Ativos Identificáveis Adquiridos (Ativo Circulante + Ativo Não Circulante) R$ 970.000,00; e,
b) Passivos Assumidos (Passivo Circulante + Passivo Não Circulante) R$ 300.000,00.
Sabe-se que Alfa mensurou os ativos identificáveis adquiridos e os passivos assumidos de Gama pelos respectivos valores justos da data da aquisição e não foram encontradas divergências em relação aos seus valores contábeis. Admitindo que, antes da aquisição, as duas entidades não tinham qualquer tipo de participação/relação uma com a outra e, considerando somente as informações apresentadas, além das disposições da NBC TG 15 (R4) – Combinação de Negócios, na data da aquisição, a Companhia Alfa S.A. deveria reconhecer:
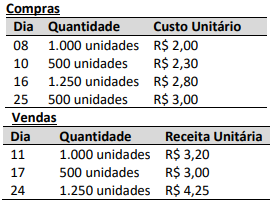
• O valor do saldo inicial em estoque de mercadorias no mês de fevereiro de 2022 corresponde a zero.
• A sociedade empresária utiliza o critério do custo médio ponderado como critério de valoração do estoque da mercadoria A.
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, assinale o valor do custo das mercadorias vendidas apurado no encerramento do mês de fevereiro de 2022.
No mês de janeiro de 2022, a empresa A apresentou as seguintes transações:
• Dia 04: recebimento de R$ 25.000,00, em dinheiro, referente à receita de vendas de mercadorias realizadas no mês anterior.
• Dia 05: pagamento de R$ 15.000,00 para quitar obrigações registradas em Contas a Pagar no Passivo Circulante. Foram utilizados recursos de Caixa e Equivalentes de Caixa.
• Dia 05: compra de mercadorias para venda por R$ 30.000,00, em dinheiro.
• Dia 07: pagamento de R$ 23.000,00, em dinheiro, a fornecedores por compras de mercadorias para venda que foram realizadas no mês de novembro de 2021.
• Dia 12: venda de mercadorias ao valor líquido de R$ 40.000,00. Desse valor, os clientes pagaram 70% à vista e o restante (30%) deveria ser pago no mês de fevereiro de 2022.
• Dia 18: venda de mercadorias ao valor líquido de R$ 25.000,00, a prazo. O acordo estabelecia que o recebimento do valor dessa venda ocorreria em março de 2022.
Outras informações:
• Em janeiro de 2022, as Despesas Gerais e Administrativas reconhecidas foram de R$ 9.000,00. Desse valor, R$ 8.000,00 deveriam ser pagos em fevereiro de 2022 e o restante, R$ 1.000,00, se tratava de despesas de depreciação.
• O estoque inicial de mercadorias para venda no mês de janeiro de 2022 foi de R$ 27.000,00. A empresa encerrou o mês de janeiro de 2022 com R$ 23.000,00 em estoque de mercadorias para venda.
• O saldo inicial em Caixa e Equivalentes de Caixa no mês de janeiro de 2022 foi de R$ 53.000,00.
Considerando exclusivamente as informações apresentadas e de acordo com NBC TG 26 (R5) – Apresentação das
Demonstrações Contábeis, ao encerrar o exercício do mês de janeiro em 31/01/2022, o Resultado Antes dos Tributos
sobre o Lucro foi de:
De acordo com a Resolução CFC n.º 1.554/2018, julgue o item.
Considera-se como exercício eventual ou temporário da
profissão aquele que for realizado fora da jurisdição do
conselho regional de origem do contador ou do técnico
em contabilidade e que não implique alteração do
domicílio profissional.
Considerando as disposições da Resolução CFC n.º 1.612/2021 (Regulamento Geral dos Conselhos de Contabilidade), julgue o item.
Os cargos de conselheiros no CFC serão remunerados
com renda mensal equivalente a cinco salários mínimos.
Considerando as disposições da Resolução CFC n.º 1.612/2021 (Regulamento Geral dos Conselhos de Contabilidade), julgue o item.
Os Conselhos de Contabilidade fiscalizarão o exercício da
profissão contábil com base em critérios que observem
as atribuições do cargo ou emprego e(ou) a atividade
efetivamente desempenhada, independentemente da
denominação que se lhe tenha atribuído.
Considerando as disposições da Resolução CFC n.º 1.612/2021 (Regulamento Geral dos Conselhos de Contabilidade), julgue o item.
O exercício da profissão contábil na esfera pública
constitui prerrogativa exclusiva dos contadores
legalmente habilitados.
Considerando as disposições da Resolução CFC n.º 1.612/2021 (Regulamento Geral dos Conselhos de Contabilidade), julgue o item.
Os Conselhos de Contabilidade são dotados de
personalidade jurídica de direito privado e possuem
forma federativa.
De acordo com a ITG 2000 (R1) — Escrituração Contábil, julgue o item.
A escrituração contábil deverá ser executada em forma
contábil, ou seja, deverá conter, no mínimo, a data do
registro contábil, ou seja, a data em que o fato contábil
ocorreu, a indicação da conta devedora e da credora, o
histórico que represente a essência econômica da
transação ou o código de histórico padronizado, o valor
do registro contábil e, quando aplicável, a informação
que permita identificar, de forma unívoca, todos os
registros que integram um mesmo lançamento contábil.
De acordo com a ITG 2000 (R1) — Escrituração Contábil, julgue o item.
Ainda que adote um sistema digital para registro da
escrituração contábil, a entidade deverá manter os livros
diário e razão de forma impressa e encadernados, os
quais deverão ser autenticados em registro público, a
fim de permanecerem à disposição das autoridades
fazendárias ou entidades de fiscalização.
Considerando a legislação que rege o exercício da profissão contábil e as competências dos conselhos de contabilidade, julgue o item.
A competência dos conselhos de contabilidade para
aplicar penalidades não alcança o leigo no exercício
irregular da profissão contábil.
Considerando a legislação que rege o exercício da profissão contábil e as competências dos conselhos de contabilidade, julgue o item.
O profissional da contabilidade ou a organização
contábil deverá celebrar contrato de prestação de
serviços por escrito ou verbalmente, nos termos e nas
condições da proposta acordada entre as partes.
Considerando a legislação que rege o exercício da profissão contábil e as competências dos conselhos de contabilidade, julgue o item.
Os serviços contábeis dos órgãos e das entidades
públicas, das entidades sem fins lucrativos, das
empresas e das sociedades em geral somente poderão
ser executados por meio de profissionais habilitados,
terceirizados ou não, independentemente do grau de
responsabilidade técnica assumido, cabendo a essas
entidades a comprovação dessa habilitação.
Com base na Norma Brasileira de Contabilidade NBC TG — Estrutura Conceitual, de 21 de novembro de 2019, que dispõe sobre a estrutura conceitual para relatório financeiro, julgue o item.
Na definição dessa Norma, ativo é um recurso
econômico presente ou futuro controlado pela entidade
como resultado de eventos passados.
Com base na Norma Brasileira de Contabilidade NBC TG — Estrutura Conceitual, de 21 de novembro de 2019, que dispõe sobre a estrutura conceitual para relatório financeiro, julgue o item.
A Norma define que as características qualitativas
fundamentais da informação financeira útil são a
relevância e a representação fidedigna; nesse sentido, a
utilização de estimativas para apresentação de certas
informações financeiras é um óbice à sua representação
fidedigna e consequente utilidade, devendo ser evitada
a todo custo.
Com base na Norma Brasileira de Contabilidade NBC TG — Estrutura Conceitual, de 21 de novembro de 2019, que dispõe sobre a estrutura conceitual para relatório financeiro, julgue o item.
O objetivo do relatório financeiro para fins gerais é
fornecer informações úteis, que possam subsidiar
eventuais decisões sobre aquisição ou venda de
instrumentos de patrimônio ou dívida da entidade que
reporta ou, ainda, sobre a concessão ou liquidação de
empréstimos e outras formas de crédito.

A partir dessa situação hipotética, julgue o item.
Considere que uma empresa, em 2021, tenha tido saldo
inicial de caixa e equivalentes de caixa (CEC) de
R$ 25.000. Considere, ainda, que, no exercício, houve
fluxos de caixa líquidos positivos das atividades de
financiamento de R$ 50.000 e fluxos de caixa líquidos
negativos das atividades de investimento da ordem de
R$ 13.000, chegando-se ao final do exercício com saldo
de CEC de R$ 22.000. Nesse caso hipotético, é correto
afirmar que o fluxo de caixa líquido das atividades
operacionais no exercício de 2021 foi negativo.
A partir dessa situação hipotética, julgue o item.
Em 2021, a empresa obteve índice de margem líquida de
vendas superior a 10%.

 Conheça nossos planos