Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.491 questões

Q1956720 Contabilidade Geral
Assinale a única alternativa dentre as elencadas abaixo, que apresenta uma conta contábil que NÃO pertence ao grupo patrimonial Ativo:
Alternativas
Q1956267 Contabilidade Geral
Considerando a conta de “Perdas estimadas com créditos de liquidação duvidosa” (PECLD) segundo as Normas Brasileiras de Contabilidade, considere:
I. Tem natureza devedora dentro do Balanço Patrimonial Ativo.
II. É uma conta de ajuste na expectativa de recebimento de “Contas a receber” no Balanço Patrimonial Ativo.
III. Quando há saldo de PECLD registrado em Balanço Patrimonial, a baixa de créditos considerados como incobráveis geram um débito em despesa do exercício contra um crédito em PECLD.
Está correto o que se afirma em
Alternativas
Q1956266 Contabilidade Geral
A Estrutura conceitual para relatório financeiro (R2) relativa às normas internacionais de contabilidade aplicadas no Brasil (“CPC 00”) descreve as características qualitativas de informações financeiras úteis contidas nas demonstrações contábeis.
Referente a essas características, é correto afirmar:
Alternativas
Q1956265 Contabilidade Geral
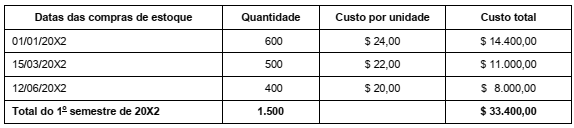
A empresa TempoBom vende guarda-chuvas. A referida empresa iniciou as atividades em 01/01/20X2 e apresentou as compras de seus estoques ao longo do primeiro semestre de operações, conforme a tabela abaixo.
Imagem associada para resolução da questão

Considere que a TempoBom tenha optado pelo sistema de controle de estoques como o “Primeiro que entra, primeiro que sai” (PEPS), e que a empresa vendeu 1.000 produtos até 30/06/20x2.
O valor do Custo das Mercadorias Vendidas (CMV) da TempoBom para o primeiro semestre de 20X2 é de  
Alternativas
Q1956264 Contabilidade Geral

Durante a primeira quinzena do mês de setembro do ano 20X9, as seguintes transações aconteceram no supermercado ABC:


I. 02/09: Vendas feitas no caixa do supermercado no valor de R$ 15.000,00. Os clientes pagaram 40% desse valor a vista, e o restante será recebido apenas em 01/10.

II. 04/09: Perdas nos estoques devido a um incêndio no almoxarifado da empresa. Estima-se que o valor da perda é de R$ 2.500,00.

III. 08/09: Venda de veículo de uso da empresa totalizando R$ 20.000,00 (a vista). O valor contábil do imobilizado líquido de depreciação e perdas por impairment acumuladas era R$ 8.000,00.

IV. 10/09: Estima-se que a ABC não irá receber 1% do saldo de contas a receber referentes às vendas a prazo de 02/09, visto que um dos clientes declarou falência.

V. 15/09: A empresa recebeu uma intimação de processo trabalhista. Os advogados da empresa estimam que a obrigação tem risco possível, com uma estimativa de desembolso de R$ 30.000,00.


As transações que afetam o resultado do exercício da empresa são as que constam nos itens

Alternativas
Q1956263 Contabilidade Geral
A empresa Investidora tem investimentos em quatro empresas: A, B, C e D. A Investidora tem participação de 25% e 30% no capital votante das empresas A e C. Já na empresa B, a Investidora tem 100% do capital votante. O investimento da empresa D representa 5% do capital votante, não havendo evidência de influência significativa ou controle.
Em 31/12/20X1, a Investidora recebeu os seguintes saldos dos Balanços Patrimoniais de suas investidas:
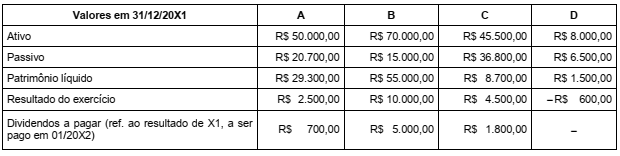
Imagem associada para resolução da questão

Todos os investimentos foram adquiridos em 01/01/20X1 pelos valores de:  
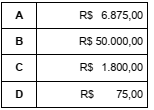
Imagem associada para resolução da questão

Durante o ano 20X1, não houve mudança de participação acionária e nem evidência de perda de valor significativo no valor justo desses investimentos.
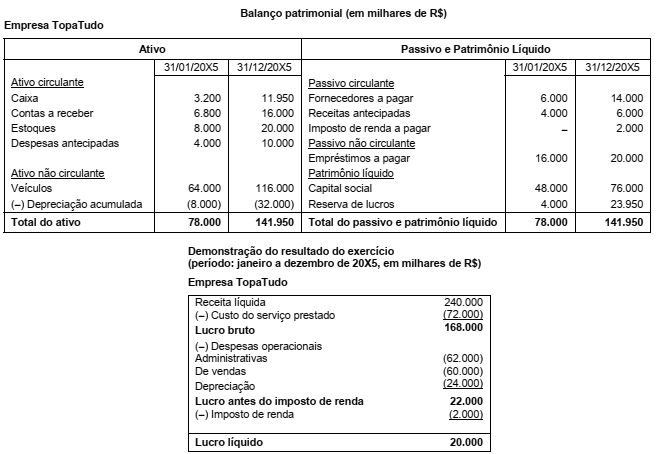
Seguindo o CPC 18 (R2) e a legislação societária brasileira, o saldo dos investimentos em A, B, C e D em 31/12/20X1 no Balanço Patrimonial individual da Investidora é, respectivamente, de: 
Alternativas
Q1956262 Contabilidade Geral
Considere hipoteticamente que a empresa TopaTudo atua no ramo de entregas expressas de pequenos volumes. Abaixo, são apresentados o balanço patrimonial e a demonstração do resultado do exercício da empresa.

Imagem associada para resolução da questão

De acordo com essas instruções e seguindo as Normas Brasileiras de Contabilidade, o valor do fluxo de caixa das atividades operacionais da empresa é, em reais, de: 
Alternativas
Q1955835 Contabilidade Geral
Mensalmente, a concessionária do serviço de saneamento público deve fazer o reconhecimento da taxa de fiscalização do serviço público de saneamento básico (TFS) e da taxa de fiscalização dos usos dos recursos hídricos (TFU), que se referem aos encargos setoriais pagos à Agência Reguladora, por conta do contrato de concessão de serviço público celebrado com a agência. O Plano de Contas Regulatório classifica tais eventos como
Alternativas
Q1955834 Contabilidade Geral
Em determinado período, a taxa de fiscalização do serviço público de saneamento básico (TFS) e a taxa de fiscalização dos usos dos recursos hídricos (TFU), relativas aos encargos setoriais pagos à agência reguladora pela concessionária desses serviços no Distrito Federal, somaram o valor de $ 5.915. No mesmo período, a mesma empresa disponibilizou os seguintes dados referentes ao respectivo desempenho:
• receita de serviços de abastecimento de água de $ 76.230;
• receita de serviços de esgotamento sanitário de $ 64.920;
• impostos indiretos (Cofins e Pasep) de $ 5.115;
• custo dos serviços prestados de $ 82.310; e
• receitas financeiras de $ 51.063.
Considerando exclusivamente os dados fornecidos, o lucro bruto dessa empresa foi de 
Alternativas
Q1955817 Contabilidade Geral
O extrato de uma série de transações de determinada sociedade empresária foi disponibilizado a seguir.
• Faturamento de vendas de produtos de junho Xo, no valor de $ 600.000,00, sendo 33,33% à vista e o restante dividido em seis parcelas.
• Recebimento do valor de $ 100.000,00 do cliente “A”, em junho de Xo, referente a um adiantamento para aquisição de produtos que serão entregues em novembro de Xo.
• Em maio de Xo, com o cliente “A”, a empresa fez um contrato de prestação de serviço no valor de $ 25.000,00. Este valor será pago somente após a conclusão total do serviço. Mas, ao final de junho de Xo, verificou-se que 30% do serviço já tinha sido prestado.
• IPI sobre as vendas de competência do período junho Xo de $ 54.000,00. 
• ICMS sobre as vendas de competência do período junho Xo igual a $ 72.000,00.
• Devolução de vendas à vista do período junho Xo, equivalente a $ 6.300,00.
Com base exclusivamente nas informações fornecidas, a receita líquida apropriada, em junho Xo, foi de 
Alternativas
Q1955816 Contabilidade Geral
Conforme a NBC TG 23 (R2), os usuários das demonstrações contábeis devem ter a possibilidade de comparar as demonstrações contábeis da entidade, ao longo do tempo, para identificar tendências na sua posição patrimonial e financeira, no seu desempenho e nos seus fluxos de caixa. Por isso, devem ser aplicadas as mesmas políticas contábeis em cada período e de um período para o outro. A esse respeito, constitui uma mudança na política contábil a (o) 
Alternativas
Q1955815 Contabilidade Geral
No contexto das sociedades anônimas, uma combinação de negócios, por razões legais, fiscais ou outras, pode ser estruturada de diversas formas, as quais incluem transformação, fusão, incorporação e cisão da companhia. Considerando esses casos, é correto afirmar que se extingue a companhia quando ocorre a 
Alternativas
Q1955814 Contabilidade Geral
O lucro é uma fonte essencial de recursos para o crescimento patrimonial das empresas. Contudo, requisitos legais, regulatórios ou outros requisitos afetam determinados componentes do patrimônio líquido, e também a sua forma de distribuição e apropriação por parte da entidade. Por exemplo, do resultado do exercício serão deduzidos, antes de qualquer participação,
Alternativas
Q1955813 Contabilidade Geral
Um dos três critérios que devem ser satisfeitos para o reconhecimento de um passivo exigível é a obrigação de transferir um recurso econômico, que se caracteriza pela obrigação
Alternativas
Q1955812 Contabilidade Geral
O balanço patrimonial é uma importante demonstração contábil, uma vez que apresenta a posição patrimonial e financeira de uma entidade, de forma qualitativa e quantitativa, em determinado período de tempo. Acerca desse assunto, assinale a alternativa correta. 
Alternativas
Q1955811 Contabilidade Geral
O Pronunciamento Técnico CPC nº 46 define valor justo como “o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração”. Para determinar o valor justo, devem ser utilizadas técnicas de avaliação dos ativos e passivos, com o objetivo de maximizar o uso de dados observáveis relevantes e minimizar o uso de dados não observáveis. Entre as técnicas apresentadas no respectivo pronunciamento, aquela que reflete o valor que seria necessário atualmente para substituir a capacidade de serviço de ativo, cujo método é usado para mensurar o valor justo de ativos tangíveis utilizados em combinação com outros ativos ou com outros ativos e passivos, denomina-se 
Alternativas
Q1955810 Contabilidade Geral
Os principais aspectos a serem analisados na contabilização do ativo imobilizado são o reconhecimento dos ativos, a determinação dos seus valores contábeis, bem como os valores de depreciação e as perdas por desvalorização a serem reconhecidas em relação a tais valores. Um item do ativo imobilizado que for classificado para reconhecimento como ativo deverá ser mensurado pelo seu custo. Conforme o Pronunciamento Técnico CPC nº 27, é correto afirmar que pode ser classificado como um custo diretamente atribuível ao ativo imobilizado os custos 
Alternativas
Q1955809 Contabilidade Geral
No que se refere ao tratamento contábil para os estoques de uma entidade, a questão fundamental na contabilização dos estoques relaciona-se com o valor do custo a ser reconhecido como ativo e mantido nos registros até que as respectivas receitas sejam reconhecidas. O valor de custo do estoque deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos para trazer os estoques à sua condição e à localização atuais. Com base no Pronunciamento Técnico CPC nº 16, pode(m) ser classificado(s) como um custo de transformação dos estoques 
Alternativas
Q1955808 Contabilidade Geral
O Pronunciamento Técnico CPC nº 3 tem por objetivo requerer às entidades a prestação de informações acerca das alterações históricas de caixa e equivalentes de caixa da entidade por meio de demonstração dos fluxos de caixa, de forma a classificar os fluxos de caixa do período por atividades operacionais, de investimento e de financiamento. A esse respeito, é correto afirmar que representa um exemplo de fluxo de caixa decorrente das atividades operacionais
Alternativas
Q1955621 Contabilidade Geral

Acerca de noções de contabilidade geral, julgue o item.


Um dos princípios de contabilidade é o princípio da competência (ou regime de competência), que estabelece que devem ser registrados, em determinado período contábil, apenas os valores nele efetivamente pagos ou recebidos. 

Alternativas
Respostas
13041: A
13042: B
13043: E
13044: D
13045: B
13046: A
13047: C
13048: C
13049: D
13050: B
13051: E
13052: B
13053: E
13054: A
13055: C
13056: A
13057: C
13058: D
13059: B
13060: E