Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.480 questões

Q1982731 Contabilidade Geral
A Companhia Barbalho foi acionada judicialmente por um ex-funcionário, que alegava não ter recebido os valores devidos relativos às horas extras trabalhadas nos últimos três anos. Na visão do advogado da companhia, o risco de perda judicial nessa ação é provável. Com base nessas informações e na NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes, assinale a alternativa correta. 
Alternativas
Q1982730 Contabilidade Geral
A entidade JJ efetuou compras de mercadorias para seus estoques, a prazo, totalizando R$ 50.000,00. A empresa é contribuinte do ICMS e nessa compra houve a incidência de 17% de ICMS. Desconsiderando os demais tributos, nessa situação hipotética,
Alternativas
Q1982720 Contabilidade Geral
A Estrutura Conceitual para Relatório Financeiro (CPC 00 - R2) tem por objetivo fornecer informações financeiras que sejam úteis para seus usuários na tomada de decisão ligada à oferta de recursos para a entidade. Diante disso, entre os que são considerados usuários primários dos relatórios financeiros, estão:
Alternativas
Q1982705 Contabilidade Geral
A entidade, considerando a redução ao valor recuperável de seu patrimônio, no que se refere a definições, identificação, reconhecimento, mensuração e divulgação, deve divulgar as informações para cada classe. Assinale a alternativa que indica a informação correta a ser divulgada. 
Alternativas
Q1982704 Contabilidade Geral
Uma sociedade industrial adquiriu, por R$ 1.000.000,00, a patente para fabricar determinado produto. A patente adquirida garante exclusividade na fabricação do produto por 20 anos, mas a empresa já estabeleceu que, após 10 anos, irá vender a terceiros essa patente, encerrando a fabricação do produto. Na data do registro contábil, estima-se que o valor residual é de R$ 200.000,00. Considere a não existência de perda com redução ao valor recuperável. De acordo com a NBC TG 04 (R4) – Ativo Intangível, e considerando apenas as informações apresentadas, qual a quota de amortização anual dessa patente, calculada pelo método linear? 
Alternativas
Q1982703 Contabilidade Geral

A entidade fez um contrato de arrendamento mercantil para utilizar uma máquina industrial na sua produção. Foi acordado que este contrato será pago em 18 parcelas mensais de R$ 64.300,00 e uma parcela adicional no valor de R$ 100.000,00, cujo pagamento ocorrerá juntamente com a última parcela a ser paga. As informações necessárias acerca do contrato são as seguintes:


• data do contrato: 01/12/2020;

• taxa implícita de juros do contrato: 1,5% ao mês;

• valor presente das parcelas em 01/12/2020: R$ 1.000.000,00;

• vida útil estimada do equipamento industrial para a empresa: 10 anos;

• valor residual esperado de venda do equipamento pela empresa: R$ 160.000,00.


Considerando as informações acima, o valor total das despesas que afetaram o resultado de dezembro de 2020, relacionadas ao contrato de arrendamento citado, foi, em reais, de 

Alternativas
Q1982702 Contabilidade Geral

A companhia de Laticínios Leite Bom e Cia Ltda. efetua a apuração de seus resultados a cada ano, tendo apresentado os seguintes saldos em 2021:


• faturamento bruto, R$ 683.000,00;

• juros recebidos, R$ 40.000,00;

• ICMS sobre vendas, R$ 98.000,00;

• IPI sobre vendas, R$ 73.000,00;

• custo das mercadorias vendidas, R$ 261.000,00;

• despesas com pessoal, R$ 53.000,00;

• despesas tributárias, R$ 15.000,00;

• devoluções sobre vendas, R$ 75.000,00;

• juros pagos, R$ 98.000,00;

• prêmio de seguros, R$ 30.000,00.


Considerando os dados apresentados pela companhia Laticínios Leite Bom e Cia Ltda. em 2021, após apuração do resultado, inclusive o imposto de renda pessoa jurídica incidente sobre o lucro, cuja taxa é de 10%, assinale a alternativa correta.

Alternativas
Q1982701 Contabilidade Geral

A retificação de lançamento é o processo técnico de correção de registro realizado com erro na escrituração contábil da entidade. Acerca desse assunto, dadas as afirmativas,


I. O estorno consiste em lançamento inverso àquele feito erroneamente, anulando-o totalmente.

II. Lançamento de complementação tem sempre o objetivo de aumentar o valor anteriormente registrado a menor.

III. Os lançamentos feitos extemporaneamente devem conter, obrigatoriamente, nos seus históricos, as datas efetivas das ocorrências e a justificativa do registro fora do prazo dado pelas normas contábeis.

IV. Lançamento de transferência é aquele que transfere para a conta adequada o valor indevidamente debitado ou creditado, regularizando o lançamento contábil.


verifica-se que estão corretas apenas
Alternativas
Q1982699 Contabilidade Geral
No ano de 2019, a Indústria de Cimento & Cia. Ltda. teve um faturamento líquido de R$ 90.000,00 à vista e de R$ 250.000,00 a prazo para recebimento em 2020 e 2021, em duas parcelas iguais. As despesas e custos apresentados no período foram de R$ 250.000,00, metade com pagamento em 2019, R$ 90.000,00 em 2020 e o restante em 2021. Os resultados do exercício pelo regime de competência em 2019 e pelo regime de caixa em 2020 foram, respectivamente:
Alternativas
Q1982514 Contabilidade Geral
A Demonstração do Resultado Abrangente
Alternativas
Q1982513 Contabilidade Geral
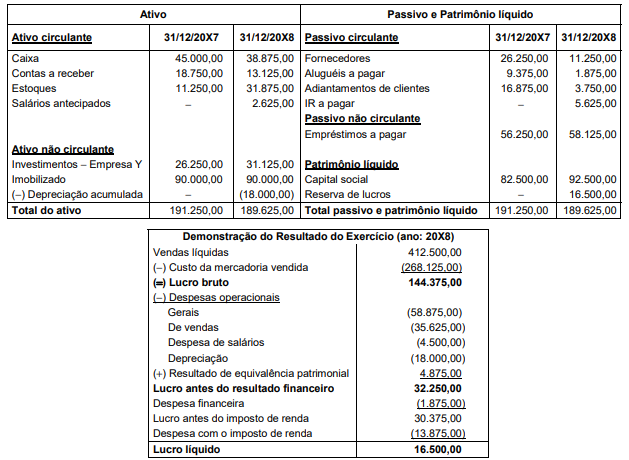
A empresa XYZ S.A. apresentou as seguintes demonstrações contábeis para os anos de 20X7 e 20X8, findos em 31 de dezembro (valores em R$):
Imagem associada para resolução da questão

A empresa não obteve novos empréstimos e não efetuou qualquer pagamento relacionado com os empréstimos já existentes em 31/12/20X7.
O fluxo de caixa gerado pelas atividades operacional e pelas atividades de investimentos da empresa, no ano de 20X8, foram, respectivamente:
Alternativas
Q1982512 Contabilidade Geral
Em 02/01/20X4, a empresa Entrega Rápida S.A. comprou um veículo para entregas pagando o valor total de R$ 200.000,00. A empresa estimou a vida útil do veículo em 8 anos e o valor residual esperado ao final dessa vida útil em R$ 12.000,00. A empresa adota o método linear para o cálculo da depreciação.
Em 31/08/20X9, a Entrega Rápida S.A. vendeu o veículo pelo valor de R$ 64.500,00, recebendo o valor à vista. Durante o período de utilização, a empresa não registrou nenhuma perda por impairment.
O resultado apurado na venda do veículo evidenciado na demonstração do resultado em 20X9 foi:
Alternativas
Q1982511 Contabilidade Geral
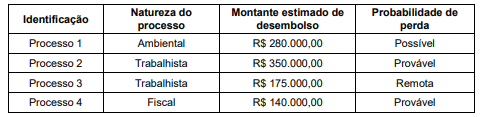
A Cia. ABC está respondendo a diversos processos. A assessoria jurídica da empresa apresentou, em 30/06/20X8, o seguinte relatório apontando os montantes e riscos vinculados a potenciais desembolsos para cada um dos processos:
Imagem associada para resolução da questão

O valor das provisões evidenciado no passivo, no Balanço Patrimonial de 30/06/20X8 da Cia. ABC, foi:
Alternativas
Q1982510 Contabilidade Geral
Atenção: Para responder à questão considere as informações a seguir:

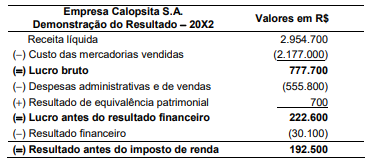
A Demonstração do Resultado da Empresa Calopsita S.A., referente ao ano de 20X2, é apresentada a seguir: 


A seguir são apresentadas algumas transações e os respectivos tratamentos contábeis adotados pelo contador da Empresa Calopsita S.A.:

I. Em agosto de 20X2, a Empresa Calopsita S.A. gastou R$ 1.200,00 na tentativa de desenvolvimento de um novo produto, mas ainda sem expectativa de sucesso. O contador reconheceu esse valor como produto em desenvolvimento no ativo intangível e definiu o prazo de amortização em 60 meses a partir de setembro de 20X2.

II. Em setembro de 20X2, a Empresa Calopsita S.A. assinou um contrato de compra de insumos para escritório. O valor total foi R$ 10.000,00, sendo que metade do valor foi pago no momento da assinatura e o restante na data da entrega da mercadoria que ocorreu em outubro do mesmo ano. Sabe-se que apenas 10% do valor total de aquisição foi consumido pela área administrativa da empresa até o final de 20X2. O contador da empresa considerou os pagamentos realizados como despesa administrativa do ano de 20X2.

III. Em dezembro de 20X2, a Empresa Calopsita S.A. assinou um contrato para entrega de 5.000 unidades do produto que comercializa, pelo preço unitário líquido de R$ 100,00, reconhecendo o valor total como receita de vendas no momento da assinatura do contrato. O custo unitário médio do estoque era R$ 40,00, e o custo das mercadorias vendidas foi também reconhecido integralmente no resultado. A entrega das mercadorias pela empresa ocorrerá durante os três primeiros meses de 20X3, assim como o recebimento do valor da venda.
O resultado antes do imposto de renda da Empresa Calopsita S.A., em 20X2, considerando as transações elencadas em I, II e III, está, respectivamente: 
Alternativas
Q1982509 Contabilidade Geral
Atenção: Para responder à questão considere as informações a seguir:

A Demonstração do Resultado da Empresa Calopsita S.A., referente ao ano de 20X2, é apresentada a seguir: 


A seguir são apresentadas algumas transações e os respectivos tratamentos contábeis adotados pelo contador da Empresa Calopsita S.A.:

I. Em agosto de 20X2, a Empresa Calopsita S.A. gastou R$ 1.200,00 na tentativa de desenvolvimento de um novo produto, mas ainda sem expectativa de sucesso. O contador reconheceu esse valor como produto em desenvolvimento no ativo intangível e definiu o prazo de amortização em 60 meses a partir de setembro de 20X2.

II. Em setembro de 20X2, a Empresa Calopsita S.A. assinou um contrato de compra de insumos para escritório. O valor total foi R$ 10.000,00, sendo que metade do valor foi pago no momento da assinatura e o restante na data da entrega da mercadoria que ocorreu em outubro do mesmo ano. Sabe-se que apenas 10% do valor total de aquisição foi consumido pela área administrativa da empresa até o final de 20X2. O contador da empresa considerou os pagamentos realizados como despesa administrativa do ano de 20X2.

III. Em dezembro de 20X2, a Empresa Calopsita S.A. assinou um contrato para entrega de 5.000 unidades do produto que comercializa, pelo preço unitário líquido de R$ 100,00, reconhecendo o valor total como receita de vendas no momento da assinatura do contrato. O custo unitário médio do estoque era R$ 40,00, e o custo das mercadorias vendidas foi também reconhecido integralmente no resultado. A entrega das mercadorias pela empresa ocorrerá durante os três primeiros meses de 20X3, assim como o recebimento do valor da venda.
O resultado correto que deveria ser evidenciado pela Empresa Calopsita S.A., para o exercício de 20X2, considerando os registros adequados para as transações I, II e III, é:
Alternativas
Q1982508 Contabilidade Geral

Atenção: Para responder à questão considere as informações a seguir.


A Cia. Esplêndida realizou as seguintes transações durante o mês de abril de 20X0:


I. Comprou prateleiras cujo valor de mercado é R$ 60.000,00, mas conseguiu negociar com o fornecedor um desconto de 7% sobre esse valor. A companhia ainda pagou R$ 1.000,00 referentes ao transporte e R$ 300,00 referentes à instalação das prateleiras.


II. Pagou R$ 5.000,00 para veiculação de publicidades em redes sociais, sendo que as veiculações ocorrerão ao longo dos meses de maio e junho de 20X0.


III. Comprou estoques pelo valor total de R$ 290.000,00, sendo que o valor de mercado dessas mercadorias é R$ 300.000,00. Ao fazer uma inspeção de qualidade nos produtos, no momento do recebimento das mercadorias, a Cia. Esplêndida identificou que 5% dos itens recebidos apresentavam defeitos, sendo que não podem ser retornados ao fornecedor e não têm valor de revenda.


IV. Contratou um novo gerente para a área comercial com um custo mensal total de R$ 6.000,00. O gerente começará suas atividades apenas em maio de 20X0 e o contrato terá a duração de um ano.

As transações que atendem aos critérios de reconhecimento de ativo, segundo a Estrutura conceitual para relatório financeiro (CPC 00 − R02), são:
Alternativas
Q1982507 Contabilidade Geral

Atenção: Para responder à questão considere as informações a seguir.


A Cia. Esplêndida realizou as seguintes transações durante o mês de abril de 20X0:


I. Comprou prateleiras cujo valor de mercado é R$ 60.000,00, mas conseguiu negociar com o fornecedor um desconto de 7% sobre esse valor. A companhia ainda pagou R$ 1.000,00 referentes ao transporte e R$ 300,00 referentes à instalação das prateleiras.


II. Pagou R$ 5.000,00 para veiculação de publicidades em redes sociais, sendo que as veiculações ocorrerão ao longo dos meses de maio e junho de 20X0.


III. Comprou estoques pelo valor total de R$ 290.000,00, sendo que o valor de mercado dessas mercadorias é R$ 300.000,00. Ao fazer uma inspeção de qualidade nos produtos, no momento do recebimento das mercadorias, a Cia. Esplêndida identificou que 5% dos itens recebidos apresentavam defeitos, sendo que não podem ser retornados ao fornecedor e não têm valor de revenda.


IV. Contratou um novo gerente para a área comercial com um custo mensal total de R$ 6.000,00. O gerente começará suas atividades apenas em maio de 20X0 e o contrato terá a duração de um ano.

O valor total que deve ser reconhecido na mensuração inicial no mês de abril de 20X0, referente aos ativos que atendem aos critérios de reconhecimento, é
Alternativas
Q1981976 Contabilidade Geral
Para satisfazer a definição de passivo, é necessário que a obrigação presente seja derivada de um evento
Alternativas
Q1981578 Contabilidade Geral
O Ajuste a Valor Presente (AVP) previsto na Resolução CFC Nº 1.151/09 que aprovou a NBC TG 12, estabelece que o AVP deve ser calculado no momento inicial da operação, considerando os fluxos de caixa da correspondente operação (valor, data e todos os termos e as condições contratados), bem como a taxa de desconto aplicável à transação, na data de sua ocorrência. No que se refere aos reflexos contábeis que a adoção do AVP provoca em uma transação, é correto afirmar que o mecanismo do APV 
Alternativas
Q1981576 Contabilidade Geral
Na relação entre investidor e investida, o investidor está exposto a, ou tem direitos sobre, retornos variáveis como resultado de seu envolvimento com a investida quando os retornos do investidor decorrentes de seu envolvimento têm o potencial de variar conforme o resultado do desempenho da investida. Nesse sentido, os retornos do investidor podem ser
Alternativas
Respostas
12621: D
12622: E
12623: E
12624: A
12625: B
12626: D
12627: A
12628: D
12629: D
12630: B
12631: A
12632: D
12633: A
12634: B
12635: C
12636: E
12637: A
12638: A
12639: D
12640: C