Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.480 questões

Q1993551 Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual- Estrutura Conceitual para Relatório Financeiro, em uma entidade, um ativo deve 
Alternativas
Q1993550 Contabilidade Geral

No ano de X1, uma sociedade empresária vendeu R$200.000 de seu estoque por R$500.000, sendo que houve um abatimento de 10% do valor por conta de problemas ocorridos na entrega dos produtos.

Da receita, metade do valor foi recebida em X1, enquanto o restante deverá ser recebido em X2. A sociedade empresária estima inadimplência de 2%.

Ainda, a sociedade empresária paga a seus vendedores, no momento da venda, comissão de 5% sobre o preço.

No ano, também foram reconhecidas despesas administrativas de R$80.000.


Assinale a opção que indica o Lucro Bruto da sociedade empresária contabilizado em 31/12/X1.

Alternativas
Q1992444 Contabilidade Geral
A empresa TecnoInfo S.A. vende o produto Tech, o qual está registrado em estoque pelo custo de R$ 250.000. Entretanto, no final do ano de 20X1, surgiu no mercado uma nova tecnologia mais moderna, que fez com que a empresa TecnoInfo S.A. tivesse que reduzir o preço de venda do Tech para R$ 220.000. Além disso, para que a venda se concretize, a empresa TecnoInfo S.A. incorrerá em custos adicionais de R$ 10.000.
Com base nessas informações, o valor em Reais (R$) do ajuste a ser reconhecido nos estoques ao final de 20X1, bem como o lançamento contábil correspondente, são:
Alternativas
Q1992443 Contabilidade Geral
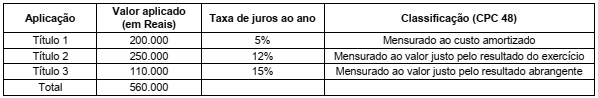
No dia 01/01/20X1 a empresa XYZ S.A. aplicou R$ 560.000 em ativos financeiros. Em conformidade com o Pronunciamento Técnico CPC 48, tais aplicações foram classificadas da seguinte forma: 
Imagem associada para resolução da questão

No dia 31/12/20X1 o valor justo dos títulos no mercado eram:
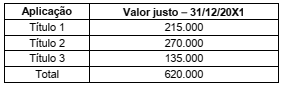
Imagem associada para resolução da questão
Os valores em Reais (R$) que devem ser apresentados como saldo das aplicações financeiras no Balanço Patrimonial de 31/12/20X1 e como receita financeira na Demonstração do Resultado do Exercício (DRE) de 20X1 são, respectivamente:

Alternativas
Q1992442 Contabilidade Geral
O patrimônio líquido da empresa PET S.A. em 31/12/20X0 era composto pelo Capital Social de R$ 400.000 e pela Reserva Legal de R$ 70.000. Como política de distribuição de lucros, a empresa PET S.A. constitui a reserva legal de acordo com a legislação societária brasileira. Os dividendos mínimos obrigatórios definidos no estatuto social são de 35% do lucro líquido ajustado e o valor remanescente do lucro é destinado para reserva para expansão.
Considerando que em 20X1 o lucro líquido da empresa PET S.A. foi de R$ 264.000, os valores em Reais (R$) destinados em 20X1 para constituição da reserva legal, para distribuição de dividendos e para a constituição da reserva para expansão, foram, respectivamente:
Alternativas
Q1992441 Contabilidade Geral
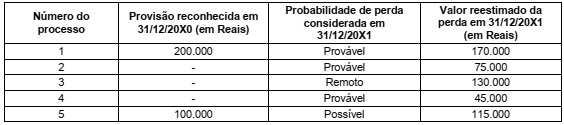
A empresa Spitz S.A. possuía alguns processos judiciais em andamento, cujas informações são dadas a seguir. 
Imagem associada para resolução da questão
O valor em Reais (R$) que a empresa Spitz S.A. deve reconhecer no resultado de 20X1 e no Balanço Patrimonial de 31/12/20X1 são, respectivamente: 
Alternativas
Q1992440 Contabilidade Geral
A empresa Investidora S.A. adquiriu, em 02/01/20X1, 60% de participação na empresa Investida S.A., obtendo controle da empresa investida. O valor pago na aquisição foi de R$ 80.000. Na data da aquisição (02/01/20X1), o patrimônio líquido contábil e a valor justo da Investida S.A. eram de R$ 100.000 e R$ 115.000, respectivamente. A diferença refere-se somente ao valor de um terreno que faz parte do ativo imobilizado da Investida S.A. Após a aquisição da participação, tal investimento na Investida S.A. passou a ser mensurado pelo Método de Equivalência Patrimonial (MEP) nas demonstrações contábeis individuais da Investidora S.A. No final de 20X1, a empresa Investida S.A. apurou um lucro de R$ 30.000 e distribuiu dividendos de R$ 10.000. Considere que durante o ano de 20X1 não houve indícios de perdas por impairment e que não há incidência de impostos.
Os valores em Reais (R$) evidenciados na Demonstração do Resultado (DRE) de 20X1 e no Balanço Patrimonial (BP) encerrado em 31/12/20X1, das demonstrações contábeis individuais da empresa Investidora S.A. foram, respectivamente: 
Alternativas
Q1992439 Contabilidade Geral
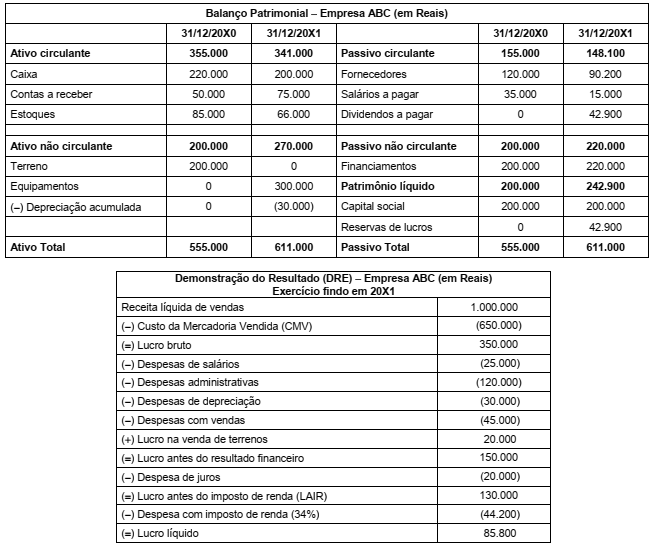
A empresa ABC apresentou as seguintes demonstrações contábeis (Balanço Patrimonial e Demonstração do Resultado do Exercício) para o ano de 20X1:
Imagem associada para resolução da questão

Informações adicionais:
− Não houve contratação de novos empréstimos, e tampouco pagamento do empréstimo existente.
− Tanto a venda do terreno quanto a aquisição de equipamentos foram feitas a vista.
O valor em Reais (R$) correspondente ao total do fluxo de caixa das atividades operacionais, para o ano de 20X1 da empresa ABC, é: 
Alternativas
Q1992438 Contabilidade Geral
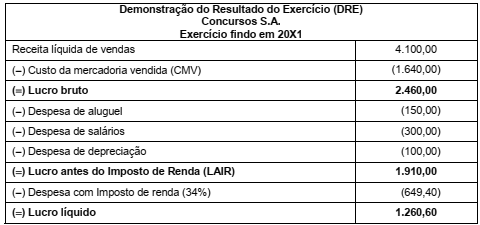
A empresa Concursos S.A. divulgou sua Demonstração do Resultado do Exercício (DRE) para o ano fiscal de 20X1 conforme abaixo: 
Imagem associada para resolução da questão

Informações adicionais:
− Incidência de ICMS (alíquota: 18%), tanto na compra quanto na venda de mercadorias.
− O lucro apurado em 20X1 foi retido por meio da constituição de reservas. Não houve distribuição de lucros durante o período.
− Os empregados são funcionários próprios da empresa.
O valor em Reais (R$) correspondente ao valor adicionado total a distribuir, apresentado na Demonstração do Valor Adicionado (DVA) da empresa Concursos S.A, para o exercício fiscal de 20X1, foi:

Alternativas
Q1992437 Contabilidade Geral
Com base nas características qualitativas das informações contábeis, previstas no Pronunciamento Técnico CPC 00 (R2), é correto afirmar que:
Alternativas
Q1992357 Contabilidade Geral
Paulo, empregado da empresa XYZ Mineradora Ltda., recebeu no mês de junho de 2022, além de seu salário-base (importância fixa), as seguintes verbas em seu contracheque: 1) adicional de 1/3 de férias gozadas; 2) gratificação de produtividade; 3) diárias destinadas exclusivamente ao pagamento de despesas de alimentação e pousada, por serviço eventual realizado em Município diferente ao da sede de trabalho; 4) salário-família.
Diante desse cenário, o Imposto sobre a Renda de Pessoa Física incidirá
Alternativas
Q1990088 Contabilidade Geral
Nas leis orçamentárias e nos balanços públicos, por definição da Portaria MOG 42/1999, as ações são identificadas em termos de funções, subfunções, programas, projetos, atividades e operações especiais. Analise as assertivas a seguir relativamente às definições de Projetos e Atividades:
I. Das ações da Atividade, resulta um produto necessário à manutenção da ação de governo; já das operações do Projeto, resulta um produto que concorre para a expansão ou aperfeiçoamento da ação do governo.
II. O Projeto é um instrumento de programação para alcançar o objetivo de uma operação especial; já a Atividade é um instrumento de programação para alcançar um programa.
III. O Projeto envolve um conjunto de operações limitadas no tempo; já no caso da Atividade, as ações se realizam de modo contínuo e permanente.
Quais estão corretas?
Alternativas
Q1990076 Contabilidade Geral
No final do exercício de 2021, a empresa Alfa apurou o seguinte: Lucro líquido do exercício: R$ 1.200,00; Patrimônio Líquido: R$ 3.700,00; Saldo em Caixa e Equivalentes, que no início do exercício era de R$ 2.200,00, no final era de R$ 3.500,00. E, ao elaborar a Demonstração dos Fluxos de Caixa pelo método direto, constatou que, nas atividades operacionais, foi consumido caixa líquido de R$ 1.500,00; e, nas atividades de investimento, foi consumido caixa líquido no montante de R$ 1.300,00. Considerando essas informações, é correto afirmar, na Demonstração dos Fluxos de Caixa foi apurado que, nas atividades de financiamento, houve: 
Alternativas
Q1990075 Contabilidade Geral
Em novembro de 2021, a empresa A assinou contrato de prestação de serviço de manutenção corretiva de equipamentos com a empresa B. Em dezembro, a empresa B efetuou um adiantamento, mediante depósito na conta corrente bancária da empresa A, por conta dos serviços contratados. Os serviços foram prestados, em sua totalidade, no ano de 2022, como estava previsto no contrato, momento em que a empresa A recebeu o restante do valor contratado. Levando em conta esses fatos hipotéticos, qual afirmativa está correta?
Alternativas
Q1990073 Contabilidade Geral
Além das normas técnicas e profissionais da contabilidade, as companhias (sociedades por ações) devem observar a legislação societária e fiscal ao elaborar suas demonstrações contábeis. Atualmente, essas empresas não podem, por exemplo, incluir na demonstração do seu Patrimônio Líquido a conta:
Alternativas
Q1990072 Contabilidade Geral
Mesmo com a revogação da Resolução CFC nº 750/1993, que definia explicitamente os princípios fundamentais de contabilidade, eles não deixaram de existir na teoria contábil. E ainda que não explicitamente, estão presentes na estrutura conceitual e nas normas. É o caso, por exemplo, do pressuposto de que a entidade está em atividade e vai continuar em operação, presumindo-se que a entidade não deverá entrar em liquidação ou deixará de negociar (NBC TG Estrutura Conceitual). Essa premissa da Norma corresponde ao Princípio da:
Alternativas
Q1990033 Contabilidade Geral
Um dos exemplos clássicos de despesas pagas antecipadamente é o dos contratos de seguros. Em relação à contabilização desses contratos, é correto afirmar que:
Alternativas
Q1990031 Contabilidade Geral

Analise os dados constantes da tabela a seguir:


Contas                                            R$


Caixa                                              1.500,00


Capital Social                                  9.000,00


Clientes                                           2.000,00


Empréstimos Bancários                  5.500,00


Estoques                                         3.500,00


Fornecedores                                  4.000,00


Investimentos                                  1.500,00


Realizável a Longo Prazo                2.500,00


Reserva de Lucros                          1.000,00 


De acordo com os conceitos de origens e aplicações dos recursos, qual é o montante de capitais próprios?

Alternativas
Q1990030 Contabilidade Geral
A empresa JP Rebimbocas Ltda. comprou materiais de expediente no montante de R$ 5.000,00 no mês de março/2022. Os materiais deram entrada no almoxarifado no mesmo mês da compra, mas apenas 50% foram consumidos naquele mês, o restante foi utilizado no mês seguinte. A empresa pagou 60% à vista, e o restante, no mês de abril/2022. Considerando que a empresa adota o regime de competência, é correto afirmar que uma das repercussões contábeis das operações acima descritas foi: 
Alternativas
Q1990028 Contabilidade Geral
Analise as assertivas a seguir, relativas às operações de encerramento do exercício:
I. No encerramento do exercício, se o somatório das contas de receita resultar em valor superior ao somatório das contas de despesa, significa que houve um prejuízo no respectivo período.
II. Os procedimentos de encerramento do exercício incluem os lançamentos que zeram todas as contas de resultado.
III. Se a conta transitória denominada Resultado do Exercício, antes de ser zerada, apresentar um saldo credor, significa que houve um prejuízo no período; se o saldo for devedor, significa que foi apurado um lucro.
Quais estão corretas? 

Alternativas
Respostas
12441: D
12442: B
12443: B
12444: D
12445: C
12446: E
12447: A
12448: A
12449: B
12450: C
12451: A
12452: E
12453: E
12454: B
12455: C
12456: B
12457: E
12458: C
12459: A
12460: B