Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.480 questões


Ano: 2022
Banca:
FUMARC
Órgão:
TRT - 3ª Região (MG)
Prova:
FUMARC - 2022 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q2021456
Contabilidade Geral
Nos termos da NBC TG - ESTRUTURA CONCEITUAL, as características qualitativas de informações financeiras úteis se aplicam a informações financeiras fornecidas nas demonstrações contábeis, bem como a informações financeiras fornecidas de outras formas.
Para serem úteis, as informações financeiras devem possuir as características
qualitativas fundamentais: relevância e representação fidedigna. Acerca da relevância, é CORRETO afirmar:
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Guaratuba - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Guaratuba - PR - Contador - Edital nº 001 |
Q2020550
Contabilidade Geral
A Demonstração das Mutações do Patrimônio Líquido (DMPL) do ano de 2021 de um município
apresentou saldos iniciais em apenas duas colunas (contas do Patrimônio Líquido): Patrimônio Social no
valor de R$ 250.000.000,00, e Resultados Acumulados no valor de R$ 415.000.000,00. Durante o ano de
2021, houve apenas as seguintes movimentações nas contas do Patrimônio Líquido: Resultado do Exercício
Deficitário no valor de R$ 60.000.000,00; e Ajustes de Exercícios Anteriores no valor de R$ 10.000.000,00
referente a uma variação patrimonial aumentativa que não havia sido reconhecida nos exercícios anteriores.
Com base apenas nessas informações, qual valor deve constar na DMPL deste município como saldo final do
Patrimônio Líquido do ano de 2021?
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Guaratuba - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Guaratuba - PR - Contador - Edital nº 001 |
Q2020539
Contabilidade Geral
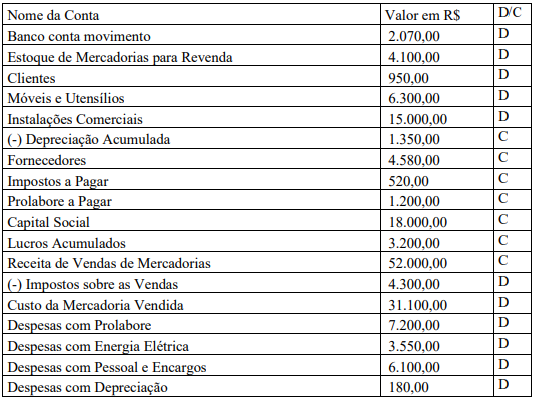
Certa empresa comercial de pequeno porte, em 01/06/2022, apresentava os seguintes saldos nas contas
patrimoniais e de resultado (acumulado desde 01/01/2022):
Durante o mês de junho de 2022, realizou os seguintes fatos administrativos:
• Compra de Mercadorias para Revenda a prazo → R$ 18.300,00 • Venda de Mercadorias à Vista (via banco) → R$ 13.050,00 • Venda de Mercadorias a Prazo → R$ 7.500,00 • Incidência de Tributos sobre as vendas a serem pagos no mês de julho de 2022 → R$ 2.100,00 • Incorreu em despesas com Salários e encargos a serem pagos em julho de 2022 → R$ 1.500,00 • Incorreu em Despesas com Energia Elétrica pago à vista (via banco) → R$ 410,00 • O custo das mercadorias vendidas no mês totalizou → R$ 13.300,00 • Pagamento via banco de tributos sobre as vendas apropriados no mês anterior → R$ 520,00 • A depreciação do seu ativo imobilizado referente ao mês totalizou → R$ 270,00 • Pagamento por transferência bancária de Prolabore ao sócio que havia sido apropriado no mês anterior → R$ 1.200,00 • Distribuição de Lucros acumulados aos sócios por transferência bancária → R$ 3.200,00
Considerando que durante o mês de junho de 2022 houve apenas essas operações, após a contabilização de todos os fatos, e a elaboração do balanço patrimonial do primeiro semestre, o valor do Patrimônio Líquido e o saldo em conta corrente bancária da empresa no final do mês 06/2022 são, respectivamente?
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Guaratuba - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Guaratuba - PR - Contador - Edital nº 001 |
Q2020538
Contabilidade Geral
Assinale a alternativa que apresenta um lançamento contábil de uma empresa, que atenda
cumulativamente aos dois seguintes requisitos:
• É lançamento de um fato administrativo modificativo; e • Aumenta a situação líquida da empresa.
• É lançamento de um fato administrativo modificativo; e • Aumenta a situação líquida da empresa.
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de Cuiabá - MT
Prova:
SELECON - 2022 - Prefeitura de Cuiabá - MT - Contador |
Q2020111
Contabilidade Geral
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de Cuiabá - MT
Prova:
SELECON - 2022 - Prefeitura de Cuiabá - MT - Contador |
Q2020110
Contabilidade Geral
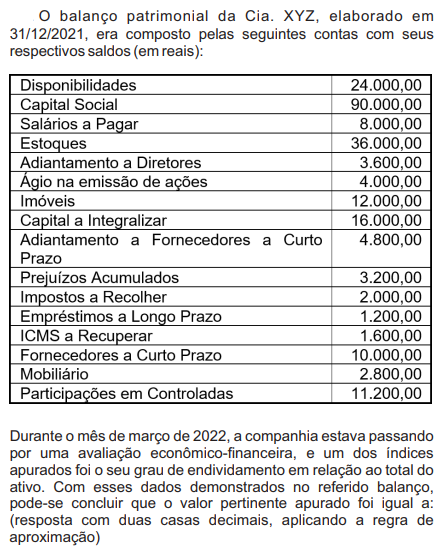
O Balanço Patrimonial da Cia. ABC elaborado, em
31/12/2020, apresentava no ativo imobilizado um equipamento
com o seguinte valor contábil:
Custo de Aquisição........... R$ 600.000,00 Depreciação Acumulada...(R$ 180.000,00) R$ 420.000,00
No início do exercício de 2021, a companhia reestimou a vida útil do equipamento para cinco anos restantes, com um valor residual de R$ 30.000,00. No final do referido exercício, cumprindo a legislação pertinente, realizou o teste de “impairment”, apurando os seguintes valores:
- valor justo líquido de despesas de vendas....R$ 350.000,00 - valor em uso...................................................R$ 360.000,00
Sabendo-se que a companhia adota o método linear para o cálculo da depreciação do seu imobilizado, o saldo contábil desse equipamento a ser apresentado no balanço patrimonial de 31/12/2021 seria igual a:
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de Cuiabá - MT
Prova:
SELECON - 2022 - Prefeitura de Cuiabá - MT - Contador |
Q2020108
Contabilidade Geral
Em 01/04/2020, uma empresa adquiriu à vista um
equipamento por R$ 78.000,00, sendo atribuído, além da vida útil
de quatro anos, um valor residual de R$ 6.000,00. A sua
instalação e início de operação ocorreu somente em 01/07/2020.
Sabendo-se que a empresa adota o método da soma dos dígitos
decrescente e que não ocorreu qualquer alteração na sua
avaliação, o valor contábil líquido, em 31/12/2021, correspondia
ao seguinte valor:
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de Cuiabá - MT
Prova:
SELECON - 2022 - Prefeitura de Cuiabá - MT - Contador |
Q2020107
Contabilidade Geral
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de Cuiabá - MT
Prova:
SELECON - 2022 - Prefeitura de Cuiabá - MT - Contador |
Q2020106
Contabilidade Geral
A Empresa Comercial Ltda. comercializa uma única
mercadoria, e o seu estoque para revenda em 31/08 era de 50
unidades, no valor total de R$ 6.000,00. Durante o mês de
setembro, realizou as seguintes operações:
- 05/09: aquisição de 10 unidades ao custo unitário de R$ 150,00;
- 12/09: venda de 40 unidades a R$ 200,00 cada;
- 20/09: aquisição de 20 unidades a R$ 180,00 cada uma;
- 28/09: venda de 30 unidades no montante de R$ 7.200,00.
Sabendo-se que os impostos incidentes nas operações de
compras e vendas das mercadorias eram de 20% e o método de
avaliação dos estoques praticado pela empresa era o PEPS,
pode-se então concluir que o custo das mercadorias vendidas, no
mês de setembro, correspondeu ao seguinte valor:
Ano: 2022
Banca:
Avança SP
Órgão:
Câmara de Ribeirão Pires - SP
Prova:
Avança SP - 2022 - Câmara de Ribeirão Pires - SP - Analista de Gestão Pública |
Q2018884
Contabilidade Geral
Os valores do Passivo Exigível e do
Patrimônio Líquido da Cia. Codorna em
31/12/2021 são, respectivamente, de:
Ano: 2022
Banca:
Avança SP
Órgão:
Câmara de Ribeirão Pires - SP
Prova:
Avança SP - 2022 - Câmara de Ribeirão Pires - SP - Analista de Gestão Pública |
Q2018883
Contabilidade Geral
Para resolução das questões 28 e 29, considere
as seguintes informações, extraídas do
balancete de verificação da Cia. Codorna em
31/12/2021, referentes a algumas contas
contábeis patrimoniais com seus respectivos
saldos ao final do exercício.
Perdas Estimadas com Créditos de Liquidação Duvidosa__5.000,00 Estoques__22.000,00 Duplicatas Descontadas__17.000,00 Reservas de Lucros__6.700,00 Depreciação Acumulada__5.200,00 Fornecedores__19.000,00 Ações em Tesouraria__3.500,00 Caixa e Equivalentes de Caixa__25.000,00 Imóveis e Prédios__42.000,00 Aplicações Financeiras de Longo Prazo__15.500,00 Capital Social__70.000,00 Duplicatas a Receber__18.500,00 Empréstimos Bancários de Longo Prazo__32.000,00 Veículos__23.000,00 Investimentos em Controladas__17.500,00 Adiantamentos de Clientes__20.500,00 Prejuízos Acumulados__8.400,00
Tendo por base as informações fornecidas, o valor do Ativo Não Circulante da Cia. Codorna em 31/12/2021 é de:
Ano: 2022
Banca:
Avança SP
Órgão:
Câmara de Ribeirão Pires - SP
Prova:
Avança SP - 2022 - Câmara de Ribeirão Pires - SP - Analista de Gestão Pública |
Q2018882
Contabilidade Geral
Suponha que determinada entidade apresente,
ao final do exercício financeiro de 2021,
Passivo Exigível de R$ 1.325.757,00. Na
mesma data, seu Ativo Total equivale a 85%
deste valor. Nesse caso, é correto afirmar que:
Ano: 2022
Banca:
Avança SP
Órgão:
Câmara de Ribeirão Pires - SP
Prova:
Avança SP - 2022 - Câmara de Ribeirão Pires - SP - Analista de Gestão Pública |
Q2018881
Contabilidade Geral
Os Princípios de Contabilidade representam a
essência das doutrinas e teorias relativas à
Ciência Contábil, sendo que sua aplicação na
escrituração contábil decorre de previsão
expressa da Interpretação Técnica Geral ITG
2000 (R1), do Conselho Federal de
Contabilidade. Neste sentido, o Princípio que
determina a adoção do maior valor para os
componentes do Passivo e do menor valor para
os do Ativo, sempre que se apresentem
alternativas igualmente válidas para a
quantificação das mutações patrimoniais é o:
Ano: 2022
Banca:
FUMARC
Órgão:
TRT - 3ª Região (MG)
Prova:
FUMARC - 2022 - TRT - 3ª Região (MG) - Técnico Judiciário – Administrativa – Contabilidade |
Q2016040
Contabilidade Geral
Nos termos da NBC TG 26 (R5), que trata da apresentação das demonstrações
contábeis, um item NÃO é classificado no ativo circulante quando:
Ano: 2022
Banca:
FUMARC
Órgão:
TRT - 3ª Região (MG)
Prova:
FUMARC - 2022 - TRT - 3ª Região (MG) - Técnico Judiciário – Administrativa – Contabilidade |
Q2016035
Contabilidade Geral
Duas pessoas se associaram e constituíram uma empresa para explorar o comércio de materiais de limpeza. Subscreveram capital no valor de R$ 120.000,00, integralizado em 20%. Para a integralização, os sócios fizeram empréstimo bancário,
individualmente. A empresa adquiriu bens de uso, no valor de R$ 45.000,00, utilizando para pagamento os recursos oriundos da integralização do capital e títulos
de crédito emitidos em favor dos vendedores. Adquiriu, ainda, a prazo, mercadorias para revenda, no valor de R$ 30.000,00. Assim sendo, o capital próprio da
nova sociedade é de:
Ano: 2022
Banca:
FUMARC
Órgão:
TRT - 3ª Região (MG)
Prova:
FUMARC - 2022 - TRT - 3ª Região (MG) - Técnico Judiciário – Administrativa – Contabilidade |
Q2016033
Contabilidade Geral
Em 31/12/20X1, a empresa São Caetano Ltda., que possuía um capital social realizado e registrado no valor de R$ 26.000,00, apurou resultado negativo de
R$ 2.700,00 e não tinha reservas anteriores. Sabendo-se o capital de terceiros
supera em 20% o capital próprio apurado nessa data, pode-se então afirmar que
a empresa em questão tinha, à época, um ativo total no valor de:
Ano: 2022
Banca:
FUMARC
Órgão:
TRT - 3ª Região (MG)
Prova:
FUMARC - 2022 - TRT - 3ª Região (MG) - Técnico Judiciário – Administrativa – Contabilidade |
Q2016030
Contabilidade Geral
Corresponde a um lançamento contábil de um fato administrativo que provoca alteração no valor do Patrimônio Líquido:
Ano: 2022
Banca:
FUMARC
Órgão:
TRT - 3ª Região (MG)
Prova:
FUMARC - 2022 - TRT - 3ª Região (MG) - Técnico Judiciário – Administrativa – Contabilidade |
Q2016029
Contabilidade Geral
No tocante ao tema Patrimônio Líquido, é CORRETO afirmar:
Ano: 2022
Banca:
FUMARC
Órgão:
TRT - 3ª Região (MG)
Prova:
FUMARC - 2022 - TRT - 3ª Região (MG) - Técnico Judiciário – Administrativa – Contabilidade |
Q2016027
Contabilidade Geral
Visando à aprovação a posteriori da assembleia geral, a diretoria de uma sociedade anônima houve por bem, distribuir aos seus acionistas, a título de dividendos,
todo o lucro auferido no exercício.
Dessa feita, esta decisão proporciona um aumento:
Dessa feita, esta decisão proporciona um aumento:
Ano: 2022
Banca:
FUMARC
Órgão:
TRT - 3ª Região (MG)
Prova:
FUMARC - 2022 - TRT - 3ª Região (MG) - Técnico Judiciário – Administrativa – Contabilidade |
Q2016026
Contabilidade Geral
O Balancete de Verificação da Empresa São Gotardo Ltda. apresentava, em
31/12/20X1, os saldos das seguintes contas:
Caixa: R$ 1.800,00 Duplicatas a Receber: R$ 2.500,00 Depreciação Acumulada: R$ 1.100,00 Capital Social Subscrito: R$ 9.500,00 Salários a Pagar: R$ 1.500,00 Capital Social a Realizar: R$ 700,00 Mercadorias para Revenda: R$ 3.000,00 Fornecedores: R$ 1.900,00 Prejuízos Acumulados: R$ 2.000,00 Empréstimos a Pagar: R$ 5.000,00 Máquinas e Equipamentos: R$ 9.000,00
Tomando-se como base, exclusivamente, as informações acima, os valores do Ativo Circulante, Passivo Circulante e Patrimônio Líquido são, respectivamente:

 Conheça nossos planos