Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.480 questões


Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010034
Contabilidade Geral
Ao fim de cada exercício social, a diretoria fará elaborar,
com base na escrituração mercantil da companhia, as seguintes
demonstrações financeiras, a companhia fechada com
patrimônio líquido, na data do balanço, inferior a x não será
obrigada à elaboração e publicação da demonstração dos
fluxos de caixa. Qual valor?
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010031
Contabilidade Geral
As contas apresentadas no Balanço Patrimonial de uma
empresa estão precisando ser vinculadas de acordo com sua
natureza:
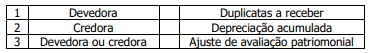
A sequencia correta é:
A sequencia correta é:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010028
Contabilidade Geral
A escrituração da companhia será mantida em registros
permanentes, com obediência aos preceitos da legislação
comercial e desta Lei nº 6.404/1976 e aos princípios de
contabilidade geralmente aceitos, devendo observar métodos
ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência,
assinale a alternativa incorreta.
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010027
Contabilidade Geral
A entidade que elabora e apresenta as suas demonstrações
contábeis no regime de competência deve aplicar esta norma
na contabilização de todos os estoques, com exceção dos
seguintes:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010026
Contabilidade Geral
A conduta ética do contador deve seguir os preceitos
estabelecidos quando no exercício da sua atividade e nos
assuntos relacionados à profissão e à classe, não podendo:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010025
Contabilidade Geral
Segundo a NBC baseado nos deveres, vedações e
permissibilidades no desempenho de suas funções, marque a
alternativa incorreta, é vedado ao contador:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010024
Contabilidade Geral
Caso uma empresa possua R$ 30.000,00 de capital de
terceiros, que representa 25% do total de recursos à disposição
da sociedade, baseando-se que equação fundamental da
contabilidade, o valor do ativo total a recurso da empresa será
de:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010023
Contabilidade Geral
A contabilidade é uma ciência que estuda, interpreta e
registra todas as movimentações, fatos que modificam a
situação de uma empresa, seja financeira ou patrimonial, seu
conceito é registrar os:
Ano: 2022
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Prefeitura de Buriticupu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2022 - Prefeitura de Buriticupu - MA - Fiscal de Tributos |
Q4007446
Contabilidade Geral
Texto associado
Durante uma fiscalização tributária na Indústria ABC,
localizada em Goiás, que apura o seu IRPJ sob o regime
de Lucro Real e as contribuições (PIS/Cofins) pelo
regime não cumulativo, o Fiscal se deparou com uma nota
fiscal de venda emitida para a Indústria XPTO, localizada
em Minas Gerais e optou por conferir os tributos
incidentes na operação. Para isso, foram consideradas as
seguintes informações:
Valor líquido da mercadoria: 2.350,00
Alíquota interna do ICMS da Indústria X: 17%
Alíquota interna do ICMS da Indústria Y: 18%
Alíquota interestadual: 12%
Alíquota do IPI: 5%
Alíquota do PIS: 1,65%
Alíquota da Cofins:7,6%
O valor correto da Cofins é de:
Ano: 2022
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Prefeitura de Buriticupu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2022 - Prefeitura de Buriticupu - MA - Fiscal de Tributos |
Q4007445
Contabilidade Geral
Texto associado
Durante uma fiscalização tributária na Indústria ABC,
localizada em Goiás, que apura o seu IRPJ sob o regime
de Lucro Real e as contribuições (PIS/Cofins) pelo
regime não cumulativo, o Fiscal se deparou com uma nota
fiscal de venda emitida para a Indústria XPTO, localizada
em Minas Gerais e optou por conferir os tributos
incidentes na operação. Para isso, foram consideradas as
seguintes informações:
Valor líquido da mercadoria: 2.350,00
Alíquota interna do ICMS da Indústria X: 17%
Alíquota interna do ICMS da Indústria Y: 18%
Alíquota interestadual: 12%
Alíquota do IPI: 5%
Alíquota do PIS: 1,65%
Alíquota da Cofins:7,6%
O valor correto do PIS nesta operação é de:
Ano: 2022
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Prefeitura de Buriticupu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2022 - Prefeitura de Buriticupu - MA - Fiscal de Tributos |
Q4007444
Contabilidade Geral
Texto associado
Durante uma fiscalização tributária na Indústria ABC,
localizada em Goiás, que apura o seu IRPJ sob o regime
de Lucro Real e as contribuições (PIS/Cofins) pelo
regime não cumulativo, o Fiscal se deparou com uma nota
fiscal de venda emitida para a Indústria XPTO, localizada
em Minas Gerais e optou por conferir os tributos
incidentes na operação. Para isso, foram consideradas as
seguintes informações:
Valor líquido da mercadoria: 2.350,00
Alíquota interna do ICMS da Indústria X: 17%
Alíquota interna do ICMS da Indústria Y: 18%
Alíquota interestadual: 12%
Alíquota do IPI: 5%
Alíquota do PIS: 1,65%
Alíquota da Cofins:7,6%
O valor correto do IPI nesta operação é de:
Ano: 2022
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Prefeitura de Buriticupu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2022 - Prefeitura de Buriticupu - MA - Fiscal de Tributos |
Q4007443
Contabilidade Geral
Texto associado
Durante uma fiscalização tributária na Indústria ABC,
localizada em Goiás, que apura o seu IRPJ sob o regime
de Lucro Real e as contribuições (PIS/Cofins) pelo
regime não cumulativo, o Fiscal se deparou com uma nota
fiscal de venda emitida para a Indústria XPTO, localizada
em Minas Gerais e optou por conferir os tributos
incidentes na operação. Para isso, foram consideradas as
seguintes informações:
Valor líquido da mercadoria: 2.350,00
Alíquota interna do ICMS da Indústria X: 17%
Alíquota interna do ICMS da Indústria Y: 18%
Alíquota interestadual: 12%
Alíquota do IPI: 5%
Alíquota do PIS: 1,65%
Alíquota da Cofins:7,6%
O valor correto do ICMS nesta operação de venda
é de:
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Técnico em Contabilidade |
Q4006059
Contabilidade Geral
O regime contábil em que as receitas e despesas são
apropriadas ao período em função de sua incorrência e
da vinculação da despesa à receita, sendo que
independem dos reflexos no caixa é:
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Técnico em Contabilidade |
Q4006058
Contabilidade Geral
Classifique as contas em Ativo (1), Passivo (2) e
Patrimônio Líquido (3):
( ) Estoques.
( ) Reserva Legal.
( ) Encargos Sociais a Recolher.
( ) Ágio na emissão de ações.
( ) Estoques.
( ) Reserva Legal.
( ) Encargos Sociais a Recolher.
( ) Ágio na emissão de ações.
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Técnico em Contabilidade |
Q4006057
Contabilidade Geral
A equação básica da contabilidade é definida como PL
(Patrimônio Líquido) = Ativo – Passivo, a diferença entre
o ativo e passivo exigível tem o nome de situação
líquida. A situação em que o ativo é maior que o passivo
exigível é chamada de:
Ano: 2022
Banca:
IESES
Órgão:
Prefeitura de Biguaçu - SC
Prova:
IESES - 2022 - Prefeitura de Biguaçu - SC - Técnico em Contabilidade |
Q4006056
Contabilidade Geral
Com relação aos fatos contábeis analise a seguinte
situação: A empresa X recebeu a quantia de R$
1.000,00, em dinheiro, proveniente de Receita de
Aluguel. O fato contábil presente nesta operação é:
Ano: 2022
Banca:
Aroeira
Órgão:
Prefeitura de Mossâmedes - GO
Prova:
Aroeira - 2022 - Prefeitura de Mossâmedes - GO - Contador |
Q4001391
Contabilidade Geral
A Norma Brasileira de Contabilidade TSP 04 - Estoques, estabelece o tratamento contábil quanto ao valor
a ser reconhecido como ativo e mantido nos registros até
que as respectivas receitas sejam reconhecidas. Caso haja
duas situações distintas de mensuração do valor de custo
dos estoques, a entidade deve escolher:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Administrador |
Q3999308
Contabilidade Geral
Os indicadores de liquidez visam medir a capacidade de pagamento (folga financeira) de uma
empresa, ou seja, sua habilidade em cumprir corretamente as obrigações passivas assumidas.
Desse modo, relacione o indicador com seu conceito:
1. Liquidez corrente
2. Liquidez seca
3. Liquidez imediata
4. Liquidez geral
( ) Retrata a saúde financeira de longo prazo da empresa.
( ) É obtido mediante a relação existente entre o disponível e o Passivo Circulante.
( ) Refere-se à relação existente entre o ativo circulante e o Passivo circulante.
( ) Obtido mediante o relacionamento dos ativos circulantes de maior liquidez (disponível, valores a receber e aplicações financeiras de curto e curtíssimo prazo) com o total do passivo circulante total.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Administrador |
Q3999307
Contabilidade Geral
Em relação aos indicadores econômico-financeiros, os índices de atividade medem:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Administrador |
Q3999298
Contabilidade Geral
Com base na Norma Brasileira de Contabilidade, a normatização dos procedimentos contábeis
relativos aos estoques, NÃO se aplica a:

 Conheça nossos planos