Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Q3902551
Contabilidade Geral
Os ativos intangíveis de uma entidade são, geralmente, contabilizados no patrimônio e, consequentemente, constarão do Balanço Patrimonial como Ativo Intangível por classes.
Assinale a alternativa que indica, corretamente, uma classe do Ativo Intangível.
Assinale a alternativa que indica, corretamente, uma classe do Ativo Intangível.
Q3902550
Contabilidade Geral
A conduta ética do contador deve seguir os preceitos estabelecidos na Norma Brasileira de Contabilidade
(NBC) PG 01–Código de Ética Profissional do Contador, nas demais Normas Brasileiras de Contabilidade
e na legislação vigente.
Sobre o código de ética profissional, considere as afirmativas a seguir.
I. É vedado ao contador transferir, parcialmente, a execução dos serviços a seu cargo a outro profissional, mesmo que mantenha sua responsabilidade técnica.
II. É defeso ao contador indicar, em qualquer modalidade ou veículo de comunicação, títulos, especializações, serviços oferecidos, trabalhos realizados e relação de clientes, esta última quando autorizada pelos clientes.
III. As transgressões de preceitos da NBC PG 01– Código de Ética Profissional do Contador constituem infração ética, sancionada, segundo a gravidade, com a aplicação de uma das seguintes penalidades: advertência reservada, censura reservada ou censura pública.
IV. O profissional da contabilidade deve observar, no que couber, o Código de Defesa do Consumidor, especialmente no que concerne à informação adequada e clara sobre os serviços a serem prestados, e a Lei de Propriedade Industrial, que dispõe sobre crimes de concorrência desleal.
Assinale a alternativa correta.
Q3902548
Contabilidade Geral
Assinale a alternativa que apresenta, corretamente, o grupo de contas em que o valor desembolsado para
pagamento de ágio na aquisição de uma participação societária (controlada) é classificado contabilmente,
no balanço patrimonial.
Q3902544
Contabilidade Geral
O lucro real, conforme determina o Art. 247 do Regulamento do Imposto de Renda (RIR), é o lucro líquido
(contábil) do período-base ajustado pelas adições, exclusões ou compensações prescritas ou autorizadas
pela legislação do IR.
Sobre adições e exclusões, assinale a alternativa correta.
Sobre adições e exclusões, assinale a alternativa correta.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Água de Ivoti - RS
Prova:
FUNDATEC - 2023 - Água de Ivoti - RS - Contador |
Q3892531
Contabilidade Geral
A conta contábil intitulada “Despesas a apropriar”, cuja apropriação deva ser realizada
até o final do exercício subsequente, é classificada no:
Ano: 2023
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2023 - IF-MT - Técnico em Contabilidade - Edital nº 4 |
Q3760905
Contabilidade Geral
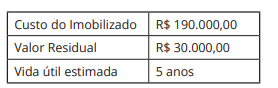
Segundo o exposto na NBC TSP 07 – Ativo Imobilizado – e considerando as informações apresentadas no quadro
abaixo, efetue o cálculo da depreciação pelo método da linha reta. Marque a alternativa CORRETA:
Ano: 2023
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2023 - IF-MT - Técnico em Contabilidade - Edital nº 4 |
Q3760899
Contabilidade Geral
A NBC TG ESTRUTURA CONCEITUAL apresenta os elementos das demonstrações contábeis, a saber: ativos,
passivos, patrimônio líquido, receitas e despesas. Nesse contexto, marque a alternativa INCORRETA:
Ano: 2023
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2023 - IF-MT - Técnico em Contabilidade - Edital nº 4 |
Q3760898
Contabilidade Geral
A NBC TG ESTRUTURA CONCEITUAL preconiza que os elementos reconhecidos nas demonstrações contábeis são
quantificados em termos monetários. Isso exige a seleção de uma base de mensuração. A base de mensuração
é uma característica identificada – por exemplo, custo histórico, valor justo ou valor de cumprimento – de item
sendo mensurado. Aplicar a base de mensuração a ativo ou passivo cria uma mensuração para esse ativo ou
passivo e para as respectivas receitas e despesas.
Marque a alternativa CORRETA.
Marque a alternativa CORRETA.
Ano: 2023
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2023 - IF-MT - Técnico em Contabilidade - Edital nº 4 |
Q3760897
Contabilidade Geral
Segundo a NBC TG 26 (R5), o objetivo das demonstrações contábeis é proporcionar informação acerca da posição
patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade que seja útil a um grande número de
usuários em suas avaliações e tomada de decisões econômicas. Sobre este tema, julgue os itens a seguir.
I. As demonstrações contábeis proporcionam informação da entidade acerca dos ativos, passivos, patrimônio líquido.
II. As demonstrações contábeis proporcionam informação da entidade acerca das receitas e despesas, incluindo ganhos e perdas.
III. As demonstrações contábeis proporcionam informação da entidade acerca das alterações no capital próprio mediante integralizações dos proprietários e distribuições a eles.
IV. As demonstrações contábeis proporcionam informação da entidade acerca dos fluxos de caixa.
Marque a alternativa CORRETA.
Ano: 2023
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2023 - IF-MT - Técnico em Contabilidade - Edital nº 4 |
Q3760896
Contabilidade Geral
Segundo o exposto na NBC TG ESTRUTURA CONCEITUAL, o objetivo do relatório financeiro para fins gerais
é fornecer informações sobre a entidade que reporta. Essas informações podem ser úteis para investidores,
credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referentes à oferta
de recursos à entidade. Sobre objetivo, utilidade e limitação do relatório financeiro para fins gerais, marque a
afirmativa INCORRETA.
Ano: 2023
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2023 - IF-MT - Técnico em Contabilidade - Edital nº 4 |
Q3760892
Contabilidade Geral
O art. 176 da Lei 6.404/76 preconiza que as demonstrações contábeis serão complementadas por notas explicativas
e outros quadros analíticos necessários para o esclarecimento da situação patrimonial e de desempenho
da entidade. A Lei 11.941/09 trouxe um rol de informações mínimas que devem ser apresentadas nas notas
explicativas.
I. As empresas devem divulgar, nas notas explicativas, as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
II. As empresas devem divulgar, nas notas explicativas, os principais critérios de avaliação dos elementos patrimoniais, os investimentos em outras sociedades, quando relevantes, dentre outros.
III. As empresas devem divulgar, nas notas explicativas, informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
IV. As empresas devem divulgar, nas notas explicativas, informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
Julgue as assertivas e marque a alternativa CORRETA.
Ano: 2023
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2023 - IF-MT - Técnico em Contabilidade - Edital nº 4 |
Q3760890
Contabilidade Geral
O Art. 183 da Lei 6.404/76 apresenta os critérios de avaliação dos elementos do ativo. Analise as assertivas e
marque Verdadeiro (V) ou Falso (F):
( ) Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias primas, produtos em fabricação e bens em almoxarifado, serão avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.
( ) Os elementos do ativo decorrentes de operações de curto prazo serão ajustados a valor presente, sendo os demais ajustados quando houver efeito relevante.
( ) Os direitos classifi cados no imobilizado serão classifi cados pelo custo de aquisição, deduzido do saldo da respectiva conta de depreciação, amortização ou exaustão.
( ) Os elementos do ativo decorrentes de operações de longo prazo serão ajustados a valor presente, sendo os demais ajustados quando houver efeito relevante.
Marque a alternativa que apresenta a sequência CORRETA:
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732015
Contabilidade Geral
Considere as seguintes informações:
- Apresentar informação acerca da base para a elaboração das demonstrações contábeis e das políticas contábeis específicas utilizadas.
- Divulgar a informação requerida pelos Pronunciamentos Técnicos, orientações e interpretações do CPC que não tenha sido apresentada nas demonstrações contábeis.
- Prover informação adicional que não tenha sido apresentada nas demonstrações contábeis, mas que seja relevante para sua compreensão.
As informações apresentadas trata-se do conceito de:
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732014
Contabilidade Geral
Assinale a alternativa que contém somente contas integrantes da demonstração do resultado do exercício (DRE).
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732013
Contabilidade Geral
A indústria Felicidade S.A. adota o método linear quanto à depreciação de sua única máquina adquirida por
R$ 100.000,00, com vida útil estimada de 10 anos e valor residual de 10%. O valor da depreciação acumulada
e o valor contábil desta máquina no quarto ano após a aquisição são, respectivamente:
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732012
Contabilidade Geral
Assina a alternativa que indica o lançamento de uma despesa a prazo.
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732011
Contabilidade Geral
A empresa Gentileza S.A apresentava os seguintes saldos em seu patrimônio líquido, em 31/12/2021:
• Capital social: R$ 700.000,00
• Reserva de lucros: R$ 220.000,00 No exercício de 2022, a empresa apurou lucro líquido no valor de R$ 100.000,00, distribuiu dividendos no valor de R$ 300.000,00 e destinou o restante do lucro líquido para a reserva de lucros.
Considerando somente as informações apresentadas, assinale a alternativa que apresenta o valor do patrimônio líquido da empresa Gentileza S.A em 31/12/2022.
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3732001
Contabilidade Geral
Assinale a alternativa que indica os itens que não afeta o caixa e equivalentes.
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3731999
Contabilidade Geral
Combinação de negócios é uma operação ou um evento em que se adquire o controle de um negócio. De
acordo com o Pronunciamento Técnico que trata sobre essa operação, a mensuração inicial dos ativos adquiridos e dos passivos assumidos em uma combinação de negócios deve ser feito:
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3731996
Contabilidade Geral
No mês de março de 2023, a empresa Felicidade LTDA, realizou vendas, com entrega imediata das mercadorias negociadas, no valor de R$ 56.000,00. Desse valor, ela recebeu R$ 30.000,00 dentro do próprio mês. Nesse
mesmo período, a empresa recebeu antecipadamente de clientes R$ 10.000,00 referentes a mercadorias que
serão entregues em abril de 2023. Com base apenas nessas informações, assinale a alternativa que indica o valor
contabilizado como receita de venda no mês de março de 2023 pelo regime de competência.

 Conheça nossos planos