Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.342 questões

Q4090404 Contabilidade Geral
Em 5 de fevereiro de 2025, foi constituída uma sociedade anônima com capital social integralizado no valor de R$ 800.000. Ao final do exercício social encerrado em 31/12/2025, a companhia apurou lucro líquido de R$ 320.000. Desse montante, R$ 16.000 foram destinados à constituição da reserva legal, nos termos da legislação societária vigente, e R$ 80.000 foram distribuídos aos acionistas a título de dividendos obrigatórios.
O saldo remanescente do lucro, no valor de R$ 224.000, foi retido e destinado à reserva para investimentos, conforme deliberação da assembleia geral ordinária.

Considere que não ocorreram outras mutações no patrimônio líquido ao longo do exercício social.
Com base nessas informações, assinale a alternativa que apresenta corretamente o saldo total do Patrimônio Líquido evidenciado na Demonstração das Mutações do Patrimônio Líquido (DMPL) em 31/12/2025. 
Alternativas
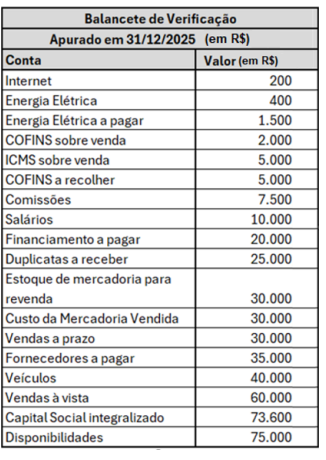
Q4090394 Contabilidade Geral
Determinada empresa apresentou seu balancete de verificação, apurado em 31/12/2025, e suas informações estão a seguir: 
Imagem associada para resolução da questão

Com base nas informações do balancete de informação, foi elaboradora a Demonstração de Resultado do mesmo período, a partir da qual é possível concluir que
Alternativas
Q4090393 Contabilidade Geral

Certa companhia, legalmente habilitada para realizar a compensação de impostos, apresentou algumas informações do livro razão da conta contábil do Programa de Integração Social (PIS), que estão a seguir:
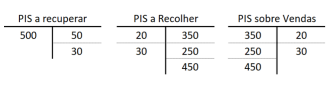

Imagem associada para resolução da questão


Com base nas informações apresentadas, após a devida compensação de impostos, é correto afirmar que

Alternativas
Q4090392 Contabilidade Geral

Certa companhia apresentou o seguinte balancete de verificação, apurado em 31/12/2025:
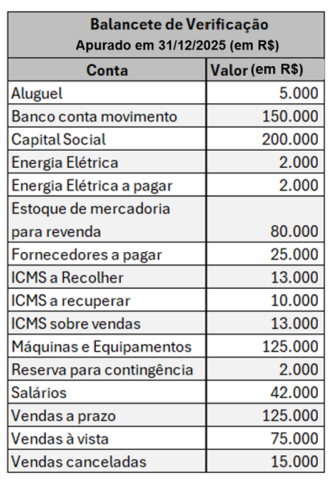

Imagem associada para resolução da questão


 Com base no balancete de verificação apresentado, é correto afirmar que

Alternativas
Q4090383 Contabilidade Geral

Considere o seguinte Balanço Patrimonial:
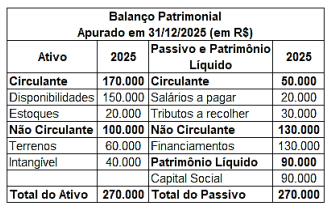

Imagem associada para resolução da questão


 Em janeiro de 2026, aconteceram os seguintes fatos contábeis:


• 02/01/2026 – houve o pagamento de despesa com aluguel no valor de R$ 5.000, via PIX;

• 05/01/2026 – houve o pagamento do valor total dos salários a pagar, via PIX;

• 07/01/2026 – houve uma venda à vista, de todos os itens que estavam em estoque, no valor de R$ 75.000.

• 10/01/2026 – houve a aquisição de um computador, no valor de R$ 5.000, pagos via PIX; • 15/01/2026 – houve a aquisição de mercadorias para revenda, sendo 50 unidades, no valor de R$ 20 cada unidade. O pagamento foi combinado a prazo junto ao fornecedor.

• 20/01/2026 – houve o pagamento da fatura de internet da empresa, no valor de R$ 100, via PIX;

• 25/01/2026 – houve o pagamento da fatura de energia da empresa, no valor de R$ 1.500, via PIX;

• 31/01/2026 – houve o reconhecimento da folha de pagamento dos colaboradores da empresa, no valor de R$ 22.000.


Após realizar todos os registros dos fatos incorridos em janeiro de 2026, desconsiderando os efeitos tributários, é correto afirmar que 

Alternativas
Q4090382 Contabilidade Geral

Um servidor de um instituto federal extraiu as seguintes informações da Demonstração do Fluxo de Caixa (DFC):
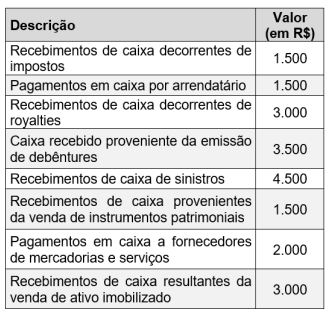

Imagem associada para resolução da questão


Com base nas informações fornecidas, assinale a alternativa correta.

Alternativas
Q4090305 Contabilidade Geral
A distribuidora de bebidas Água Ardente S.A., especializada na comercialização de bebidas no atacado, possui em seu Ativo Imobilizado cinco caminhões utilizados na logística de entregas. Diante da necessidade de capital de giro, a empresa decide vender um dos caminhões por R$ 180.000,00 à vista. Na data da venda, o caminhão apresentava valor contábil líquido (custo de aquisição menos depreciação acumulada) de R$ 150.000,00. Considerando apenas os registros patrimoniais (desconsidere a baixa da depreciação acumulada), assinale a alternativa que apresenta a correta contabilização dessa operação.  
Alternativas
Q4090304 Contabilidade Geral
O Plano de Contas é um instrumento técnico que organiza e padroniza os registros contábeis, classificando as contas de acordo com sua natureza patrimonial (Ativo, Passivo e Patrimônio Líquido) ou de resultado (Receitas e Despesas). Uma correta distinção entre esses grupos é essencial para a elaboração das demonstrações contábeis. Considerando essa classificação, assinale a alternativa que apresenta, respectivamente, uma conta classificada como Ativo e uma conta classificada como Resultado. 
Alternativas
Q4090303 Contabilidade Geral
Utilize os dados fornecidos a seguir para resolução da questão.

A Cia. Astral é uma empresa comercial, que trabalha ramo de materiais de construção, adquirindo e revendendo, portanto, é contribuinte do ICMS mas não do IPI. No mês de agosto de 2025, ocorreram as seguintes transações, em ordem sequencial:

1. Estoque Inicial contendo 40 caixas de piso acetinado ‘Laminex’, registradas pelo valor total de R$ 60.000,00.

2. Aquisição de um lote de 100 caixas de piso acetinado ‘Laminex’. O valor tota da Nota Fiscal era de R$ 238.000,00, sendo o valor da mercadoria de R$ 218.000,00 (com ICMS já embutido, de R$ 38.000,00), e o IPI destacado de R$ 20.000,00.

3. Venda de um lote de 120 caixas do ‘Laminex’, pelo valor contratual de R$ 490.000,00, com incidência de ICMS à alíquota de 15%. Como se trata de cliente habitual, fora concedido desconto incondicional de R$ 10.000,00. 
Considerando apenas as informações fornecidas, é correto afirmar que ao final do mês de agosto/2025 o Balanço Patrimonial da Cia Astral apresentará 
Alternativas
Q4090302 Contabilidade Geral
Utilize os dados fornecidos a seguir para resolução da questão.

A Cia. Astral é uma empresa comercial, que trabalha ramo de materiais de construção, adquirindo e revendendo, portanto, é contribuinte do ICMS mas não do IPI. No mês de agosto de 2025, ocorreram as seguintes transações, em ordem sequencial:

1. Estoque Inicial contendo 40 caixas de piso acetinado ‘Laminex’, registradas pelo valor total de R$ 60.000,00.

2. Aquisição de um lote de 100 caixas de piso acetinado ‘Laminex’. O valor tota da Nota Fiscal era de R$ 238.000,00, sendo o valor da mercadoria de R$ 218.000,00 (com ICMS já embutido, de R$ 38.000,00), e o IPI destacado de R$ 20.000,00.

3. Venda de um lote de 120 caixas do ‘Laminex’, pelo valor contratual de R$ 490.000,00, com incidência de ICMS à alíquota de 15%. Como se trata de cliente habitual, fora concedido desconto incondicional de R$ 10.000,00. 
Com base nos dados apresentados, assinale a alternativa que apresenta o valor correto do Lucro Bruto decorrente das operações citadas. 
Alternativas
Q4090300 Contabilidade Geral
Assinale a alternativa que preenche corretamente as lacunas.
A NBC TG Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade, estabelece que as informações financeiras úteis devem possuir características qualitativas que as tornem aptas a auxiliar os usuários na tomada de decisões. Tais características são classificadas em dois grupos distintos: as características qualitativas _________ e as características qualitativas de _________. 
Alternativas
Q4090299 Contabilidade Geral
Os Princípios de Contabilidade refletem as doutrinas essenciais à ciência contábil. Sobre o tema, analise as assertivas e assinale a alternativa correta.

I. O Princípio da Prudência determina que, diante de alternativas igualmente válidas, o contador deve adotar o critério que resulte no maior valor para o ativo e no menor valor para o passivo, pois isso reflete a essência econômica das transações.
II. O Princípio da Competência estabelece que os efeitos das transações e outros eventos devem ser reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento, sendo obrigatória a correlação entre receitas e despesas.
III. O Princípio da Oportunidade exige que o registro contábil seja feito de forma tempestiva e íntegra, refletindo a realidade econômica e financeira da entidade no momento em que o fato ocorre.  
Alternativas
Q4090298 Contabilidade Geral
Em 31/12/2024, a Cia. Horizonte Azul detinha obrigações com terceiros no valor total de R$ 5.200.000,00. Sabe-se também que seu Ativo Circulante era de R$ 1.800.000,00 e o Patrimônio Líquido importava em R$ 2.500.000,00. Com base nos dados informados, é correto afirmar que seu Ativo Não Circulante na mesma data era de:
Alternativas
Q4090295 Contabilidade Geral
O caso a seguir deve ser utilizado para responder a questão.


A Cia. Jabuti é uma empresa industrial, do ramo de usinagem, que apresentou, em 31/12/2025, os seguintes dados no seu Balanço Patrimonial:


Ativo Circulante ............................... R$ 1.500.000,00

Ativo Não Circulante ....................... R$ 3.700.000,00

Passivo Circulante ............................... R$ 800.000,00

Passivo Não Circulante .................... R$ 2.400.000,00  
Com base nos dados fornecidos, assinale a alternativa que evidencia o correto valor do Patrimônio Líquido da Cia. Jabuti em 31/12/2025. 
Alternativas
Q4090158 Contabilidade Geral

Com base nas Normas Brasileiras de Contabilidade para o Setor Público relativas a instrumentos financeiros, julgue o item seguinte. 


O emitente de um instrumento financeiro deve classifica-lo no balanço patrimonial como passivo ou patrimônio líquido conforme a essência do acordo contratual, devendo o titular desses mesmos instrumentos aplicar as regras gerais de reconhecimento e mensuração de ativos financeiros, exceto se houver controle ou coligação entre os envolvidos na operação. 

Alternativas
Q4088738 Contabilidade Geral
Em 30/11/2025, uma entidade apresentava os seguintes saldos em seu Balanço Patrimonial: 
• Disponibilidades: R$ 90.000,00; • Terrenos destinados ao uso: R$ 210.000,00; • Patrimônio Líquido: R$ 300.000,00.
A entidade possuía 3 terrenos, sendo cada um avaliado por R$ 70.000,00.
Em dezembro de 2025, a entidade decidiu concentrar as suas atividades em apenas um terreno. Desse modo, colocou os outros dois terrenos à venda, por R$ 72.000,00 cada. O nível hierárquico de gestão apropriado estava comprometido com o plano de venda dos terrenos, e iniciou um programa firme para localizar um comprador e concluir o plano assim que os terrenos estiverem desocupados, em fevereiro de 2027.
A imobilização do patrimônio líquido da entidade, em 31/12/2025, foi de 
Alternativas
Q4088737 Contabilidade Geral
Em 2026, uma sociedade empresária começou a adquirir matéria-prima de um novo fornecedor. As partes acordaram que, caso a sociedade empresária realize um pedido mínimo de R$ 80.000,00 ao mês, o prazo para pagamento será de 15 meses. No entanto, caso não realize novos pedidos por 60 dias, o prazo para pagamento será de 6 meses.
Em 01/01/2026, a sociedade empresária realizou um pedido de R$ 120.000,00. Os seus gestores acreditam que será possível manter o pedido mínimo no mês seguinte , no entanto, não têm planejamento concreto para isso.
O reconhecimento da dívida com os fornecedores no Balanço Patrimonial mensal da sociedade empresária, em 31/01/2026, é de 
Alternativas
Q4088736 Contabilidade Geral
Em janeiro de 2026, a Cia Beta incorporou a Cia Gama, em operação classificada como compra vantajosa, de acordo com o Pronunciamento Técnico CPC 15 (R1) – COMBINAÇÃO DE NEGÓCIOS.
O ganho resultante foi reconhecido pela Cia Beta na
Alternativas
Q4088735 Contabilidade Geral
Em 31/12/2025, uma sociedade empresária apresentava saldo de R$ 80.000,00 em ações em tesouraria.
Em janeiro de 2026, a sociedade empresária vendeu essas ações por R$ 90.000,00. Os custos de transações incorridos na alienação foram de R$ 4.000,00.
A transação trouxe um aumento de
Alternativas
Q4088734 Contabilidade Geral
A Cia Alfa organiza pacotes de viagem empresariais. Os pacotes são vendidos por intermediação da Cia. Beta; no entanto, a Cia. Alfa é integralmente responsável por qualquer ocorrência negativa relacionada às viagens.
Em dezembro de 2025, uma entidade entrou na Justiça contra a Cia. Beta por conta de problemas em um pacote vendido, pedindo R$ 50.000,00. Os advogados da Cia. Beta estimaram que a perda da causa era provável, assim como o valor pedido.
No mês, a Cia. Beta deve reconhecer ou evidenciar

Alternativas
Respostas
801: B
802: C
803: A
804: B
805: C
806: E
807: D
808: C
809: E
810: D
811: B
812: E
813: C
814: A
815: C
816: C
817: A
818: A
819: C
820: B