Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.336 questões


No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
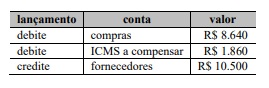
Considere que uma loja que utiliza o método de inventário periódico para apuração de estoques tenha adquirido, a prazo, R$ 10 mil em mercadorias para revenda, estando embutidos 18% de ICMS nesse valor. Além disso, houve frete de R$ 500, com ICMS de 12%, destacado na nota fiscal da compra. A loja tem direito à compensação tributária dos valores de ICMS pagos. Nesse caso, a contabilidade da loja deve realizar a seguinte contabilização.
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
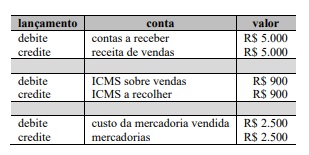
Considere que um estabelecimento comercial que utiliza o método de inventário periódico para apuração de estoques tenha vendido, a prazo, por R$ 5 mil, mercadorias que haviam sido compradas, líquidas de ICMS, pelo valor de R$ 2,5 mil. Considere, ainda, que o ICMS na venda seja de 18%. Nessa situação, a contabilização dessa venda exigirá, de forma imediata, os seguintes lançamentos contábeis.
Acerca da escrituração contábil, julgue o item que se segue.
É requisito normativo básico para a escrituração contábil adequada o uso de histórico padronizado identificado por código numérico ou alfanumérico, acompanhado da descrição da essência da transação econômica representada.
Acerca da escrituração contábil, julgue o item que se segue.
Nos termos da lei, a escrituração mercantil deve ser realizada no livro diário, que pode ter formato físico ou digital.
No que se refere ao plano de contas contábil, julgue o item a seguir.
Denomina-se plano de contas a lista sistematizada de rubricas utilizadas por entidades para execução de sua contabilidade, sendo, em geral, constituída por um código numérico e o nome da respectiva rubrica.
No que se refere ao plano de contas contábil, julgue o item a seguir.
O texto “conta que registra os ganhos financeiros obtidos em transações tanto com clientes quanto com outras partes com as quais a empresa se relaciona” refere-se à função de uma conta.
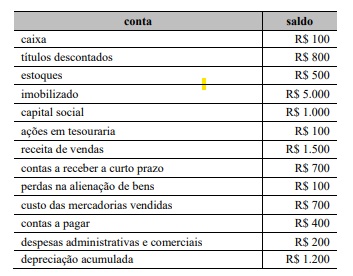
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
Mais de cinco contas são credoras.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
O total do saldo das contas credoras soma menos de R$ 4.500.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas de natureza devedora totalizam saldo superior a R$ 7.000.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas do ativo circulante totalizam R$ 1.300.
Julgue o item subsequente, referente a atos e fatos administrativos.
A transação que modifique a qualidade do patrimônio de uma entidade sem modificar seu montante é um fato administrativo permutativo.
Julgue o item subsequente, referente a atos e fatos administrativos.
A venda de mercadorias à vista com lucro é um fato administrativo misto.
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
Diz-se que a entidade apresenta passivo a descoberto quando o saldo do seu patrimônio líquido é devedor.
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
O montante da participação dos sócios ou acionistas no ativo líquido da entidade equivale aos passivos.
Quanto aos conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
A contabilidade é uma ciência social.
Quanto aos conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
Controlar o patrimônio de uma entidade é a finalidade primordial da contabilidade.
De acordo com o disposto na NBC TSP – Estrutura Conceitual, julgue o item a seguir.
Devido à longevidade de entidades públicas e programas governamentais, os efeitos de decisões atuais se esgotam no próprio exercício, dispensando que a informação sobre a situação patrimonial em um ponto no tempo seja avaliada no contexto de longo prazo nas demonstrações contábeis.
De acordo com o disposto na NBC TSP – Estrutura Conceitual, julgue o item a seguir.
Ativo é o recurso presente, decorrente de evento passado e sob controle da entidade, que gera benefícios econômicos ou potencial de serviços.
Com pertinência à mensuração de ativos e passivos, julgue o item subsequente.
O custo inicial de item do ativo imobilizado inclui o preço de aquisição e os custos diretamente atribuíveis para colocar o ativo no local e nas condições necessárias ao funcionamento pretendido pela administração.
O perito contábil deve declarar sua condição de impedimento e suspeição quando identificar situações objetivas que identifiquem ocorrências de perda de imparcialidade e/ou independência, das mais diversas ordens, que impossibilitariam o exercício regular de seu trabalho técnico.
Com base nas diretrizes estabelecidas na NBC PP 01 (R2) – PERITO CONTÁBIL, sobre os impedimentos e a suspeição do perito contábil, assinale a afirmativa correta.

 Conheça nossos planos