Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.391 questões


Q3289862
Contabilidade Geral
A NBC PG 01 tem por objetivo fixar a conduta do contador, quando no exercício da sua atividade e nos assuntos relacionados à profissão e à classe.
Com base na NBC PG 01 é correto afirmar que o contador pode
Q3289861
Contabilidade Geral
De acordo com o CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR em seu item 3:
“Este código de ética profissional do contador se aplica também ao _____, no exercício de suas prerrogativas profissionais.”
A lacuna fica corretamente preenchida por
“Este código de ética profissional do contador se aplica também ao _____, no exercício de suas prerrogativas profissionais.”
A lacuna fica corretamente preenchida por
Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289753
Contabilidade Geral
De acordo com a NBC TG 26 - Apresentação das Demonstrações Contábeis, as notas explicativas devem divulgar informações materiais da política contábil. Nesse sentido, a política contábil é tida como material e deve ser divulgada em Notas Explicativas
I. quando considerada em conjunto com outras informações incluídas nas demonstrações contábeis da entidade;
II. a depender da natureza das transações relacionadas, outros eventos ou condições, mesmo que os valores sejam imateriais;
III. se os usuários das demonstrações contábeis da entidade precisarem dela para compreender outras informações relevantes nas demonstrações contábeis,
IV. quando não influenciar o processo de tomada de decisão dos stakeholders.
Está correto o que se afirma APENAS em
Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289752
Contabilidade Geral
Uma empresa, ao realizar o encerramento de seu exercício social, observou que as seguintes transações não haviam sido registradas:
1. Reconhecimento de Receita de Equivalência Patrimonial no valor de R$ 120.000,00.
2. Reconhecimento de Perdas Estimadas com Crédito de Liquidação Duvidosa no valor de R$ 56.000,00.
3. Pagamento de gastos com pesquisa para desenvolvimento interno de ativo intangível no valor de R$ 300.000,00.
4. Reconhecimento de adiantamento de clientes no valor de R$ 150.000,00.
5. Reconhecimento de juros sobre empréstimos no valor de R$ 3.000,00.
A transação e sua respectiva e adequada escrituração contábil estão em:
Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289751
Contabilidade Geral
Em 01/01/2023 a empresa Beta S.A adquiriu participação na empresa Alfa S.A., pelo valor total de R$ 315.000,00. Em períodos
subsequentes, a empresa Alfa. S.A. registrou os seguintes eventos econômicos.
1. Em 31/12/2023, apurou lucro líquido no período no valor de R$ 500.000,00;
2. Em 04/02/2024, pagou dividendos mínimos obrigatórios e adicionais que, juntos, somaram R$ 240.000,00.
3. Em 31/12/2024, apurou prejuízo no período no valor de R$ 180.000,00.
Sabe-se que o patrimônio líquido total da empresa Alfa S.A., em 01/01/2023 era de R$ 1.750.000,00 e que a empresa Beta S.A. possui influência nos processos de elaboração de políticas da investida, haja vista que o restante do capital da Alfa S.A. está pulverizado. Assim, o saldo contábil do investimento feito na Alfa S.A. registrado no Balanço Patrimonial da empresa Beta S.A. em 31/12/2024, é em reais,
Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289750
Contabilidade Geral
Em 01/01/2021, a empresa One Ltda, adquiriu da empresa Two S.A a licença de aplicação de um teste internacional cuja aprovação científica a capacidade do candidato em atuar em determinado segmento do mercado. A licença tem vida útil de 10 anos e foi adquirida pelo valor de R$ 792.000,00. Para começar a operar, a empresa One Ltda precisou incorrer nos
seguintes gastos: compra de 20 computadores, no valor total de R$ 60.000,00 e contratação de honorários profissionais para
instalação do software nos computadores e para realização de teses de verificação do funcionamento, sendo que ambos os serviços somaram o valor de R$ 48.000,00. Após 24 meses, observou-se que a demanda de inscrições para o teste diminuiu significativamente. Diante da situação a empresa One Ltda. optou pela realização de um teste de recuperabilidade do valor do ativo. Ao concluir sua análise, a área de contabilidade constatou que o valor justo do ativo estava estimado em R$ 660.000,00, enquanto seu valor em uso foi calculado em R$ 640.000,00. Sabe-se que a empresa incorreria em despesas de venda no valor de R$ 12.500,00. Considere também que não há valor residual para licença e que sua amortização é calculada pelo método linear. Assim, em 31/12/2023, a empresa One Ltda, constatou que seu Balanço Patrimonial.
Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289749
Contabilidade Geral
Para mensurar a riqueza criada pela própria entidade, a Demonstração do Valor Adicionado (DVA) dá tratamento específico aos
seus componentes, o que a difere da Demonstração do Resultado do Exercício (DRE) Sobre a mensuração da criação de
riqueza na DVA para uma empresa não financeira, considere:
I. As receitas de contratos com clientes precisam ser apresentadas brutas, isto é, incluindo os valores correspondentes aos tributos sobre receitas.
II, O custo dos produtos vendidos não deve considerar os gastos com pessoal próprio.
III. As despesas financeiras devem incluir o valor correspondente às variações cambiais passivas.
IV. Os materiais e serviços de terceiros consumidos devem considerar os tributos incluídos no momento da aquisição.
Está correto o que se afirma APENAS em
Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289748
Contabilidade Geral
A
empresa Good Vibes S.A apresentou, em 31/12/2023, as demonstrações
financeiras a seguir, com valores em reais:

Sabe-se que a empresa pagou dividendos no período no valor de R$ 115.480,00. Com base nessas informações, o caixa liquido gerado pelas atividades operacionais da empresa Good Vibes S.A., em 31/12/2023, foi, em reais,
Sabe-se que a empresa pagou dividendos no período no valor de R$ 115.480,00. Com base nessas informações, o caixa liquido gerado pelas atividades operacionais da empresa Good Vibes S.A., em 31/12/2023, foi, em reais,
Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289746
Contabilidade Geral
A empresa Alfa S.A planeja lançar um novo equipamento eletrônico no mercado durante o segundo semestre de 2025. Para atrair clientes e alcançar o volume vendas projetado de 20.000 unidades, a empresa estuda oferecer aos consumidores garantia de 2 anos, a contar da data da aquisição, responsabilizando-se pelo reparo ou substituição de itens com defeito de fabricação. Sua experiência pregressa com produtos similares a fez estimar que 80% dos equipamentos vendidos não apresentarão defeitos no período coberto pela garantia; 15% apresentarão pequenos defeitos, que devem culminar em gastos com reparos de cerca de R$ 750.000,00, e 5% apresentarão grandes defeitos, cujos gastos com reparos são estimados em R$ 1.500.000,00. Com base nessas informações, à empresa Alfa S.A., em 31/12/2024.
Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289745
Contabilidade Geral
A indústria ABC S.A. adquiriu em 0/01/2022. maquinário necessário para ampliação da sua capacidade produtiva, pelo valor
de RS 367.500,00 montante que inclui R$ 30.000,00 de impostos de importação. Para colocá-lo em condições de funcionamento, a entidade precisou incorrer em I. gastos com frete, no valor de R$ 10.000,00, II, manuseio e montagem que, juntos, somaram R$ 15.000,00 e III. abertura de uma nova edificação, no valor de R$ 50.000,00. A vida útil estimada do maquinário é de 10 anos. tendo capacidade produtiva total de R$ 500.000 unidades e valor residual do R$ 17.500,00. Após a aquisição, a indústria ABC S.A optou pelo método de unidades produzidas para apurar a depreciação mensal de ativo, tendo registrado os seguintes volumes de produção, em unidades, no referido ano:
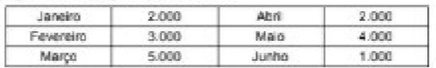
Assim, o valor contábil liquido do retendo maquinário da indústria ABC S.A., em 30/06/2022, é, em reais,
Assim, o valor contábil liquido do retendo maquinário da indústria ABC S.A., em 30/06/2022, é, em reais,
Ano: 2025
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2025 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - AMCI Área de Especialização: Geral - Prova 3 Conhecimentos Especializados |
Q3289744
Contabilidade Geral
A empresa Green S.A apresentava, em 0/12/2023, Patrimônio Líquido total no valor de R$ 1.287 600,00, com os saldos das
contas destacados na tabela abaixo, em reais.

Durante o mês de dezembro, a empresa realizou as seguintes transações:
1. Emissão de 1.000 ações no mercado, ao valor nominal de R$ 200,00 cada, sendo que o preço de subscrição efetivamente pago pelos acionistas foi de R$ 220,00 por ação;
2. Reversão de Reserva de Contingência. no valor de R$ 150.000,00. por não existirem mais as razões que justificaram sua constituição,
3. Apuração do Lucro da exercício no valor de RS 250.000,00, destinado da seguinte maneira: 5% para Reserva Legal a 15% para Reserva para Expansão Não há Lucro a Realizar no período.
4. Reconhecimento de Dividendos Mínimos Obrigatórios, sendo que o estatuto da empresa é omisso nesse tema. Além disso, propôs-se que o saldo remanescente da conta Lucro Acumulado fosse declarado como Dividendo Adicional.
Com base nessas informações, o saldo total de Patrimônio Liquido da empresa Green S.A. apurado pela Demonstração das Mutações do Patrimônio Liquido (DMPL), em 31/12/2023, é, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288592
Contabilidade Geral
Com base nas disposições da Instrução Normativa RFB nº 2.110, de 17 de outubro de 2022 e da Instrução Normativa da Receita Federal do Brasil nº 1.234/2012, considere:
I. Nos pagamentos às cooperativas de trabalho, pela prestação de serviços, serão retidos na fonte Imposto de Renda à alíquota de 1,5% sobre as importâncias relativas aos serviços pessoais prestados pelos seus cooperados.
II. Três empresas formaram um consórcio para executar uma grande obra de engenharia. Quando o contratante for realizar os pagamentos, deverá efetuar as retenções tributárias separadamente para cada empresa do consórcio, calculando os valores com base nas notas fiscais individuais que cada consorciada emitir.
III. Em relação às normas gerais de tributação previdenciária, O empresário que assume risco de atividade econômica urbana, mesmo que sem fins lucrativos, deve ser considerado como “empresa”. Já uma Autarquia Municipal, por fazer parte da Administração Pública indireta, não pode ser considerado como empresa nesse contexto.
Está correto o que se afirma em
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288586
Contabilidade Geral
Quanto aos elementos das demonstrações contábeis, a NBC TSP Estrutura Conceitual estabelece que ativo é um recurso controlado no presente pela entidade como resultado de evento passado, sendo que
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288581
Contabilidade Geral
Os Balanços Patrimoniais de uma empresa em 31/12/2022 e 31/12/2023 e a Demonstração do Resultado para o ano 2023 são apresentados a seguir:

Sabendo que durante o ano de 2023 a empresa não efetuou qualquer pagamento referente aos empréstimos (principal e juros), o valor correspondente ao Caixa das Atividades Operacionais gerado em 2023 foi, em reais,
Sabendo que durante o ano de 2023 a empresa não efetuou qualquer pagamento referente aos empréstimos (principal e juros), o valor correspondente ao Caixa das Atividades Operacionais gerado em 2023 foi, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288580
Contabilidade Geral
Em 03/11/2021 uma empresa adquiriu mercadorias e pagou os seguintes valores:
- R$ 2.628.000 para o fornecedor das mercadorias
- R$ 60.000 para o transporte dessas mercadorias até seu depósito
O valor total dos tributos recuperáveis incluídos nos valores pagos foi R$ 276.000 e dos tributos não recuperáveis foi R$ 192.000.
Em 22/12/2021, a empresa vendeu todas essas mercadorias compradas em 03/11/2021 pelo valor de R$ 5.400.000, mas, em função da quantidade adquirida pelo comprador, concedeu um desconto comercial de 10%. A empresa pagou o valor de R$ 54.000 por comissão para seus vendedores e R$ 84.000 para a transportadora que transportou as mercadorias vendidas. O Lucro Bruto apurado pela empresa, em relação à compra e venda das mercadorias citadas, foi, em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288579
Contabilidade Geral
A Demonstração do Resultado de uma empresa, referente ao ano de 2023, é apresentada a seguir com os valores expressos em reais.

As seguintes informações adicionais são conhecidas:
- O valor dos tributos recuperáveis referentes aos produtos que foram vendidos em 2023 totalizava R$ 67.500
- O valor do INSS incluído nas despesas com salários era R$ 6.000
O valor adicionado gerado pela empresa e a parcela desse valor adicionado destinado ao governo (na forma de tributos em geral) em 2023 foram, respectivamente e em reais,
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288578
Contabilidade Geral
Os valores que compunham o Patrimônio Liquido de uma empresa em 31/12/2022, expressos em reais, eram os seguintes:

O Lucro Líquido apurado pela empresa em 2023 foi R$ 4.800.000 e sua destinação foi a seguinte:
— A Reserva Legal foi constituída de acordo com o que estabelece a Lei das Sociedades por Ações.
— A Reserva Estatutária, definida no estatuto da empresa, corresponde a 10% do Lucro Liquido sem qualquer dedução.
— O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
Não houve qualquer outro evento que afetou o Patrimônio Liquido da empresa no ano de 2023.
O valor do dividendo mínimo obrigatório que deveria ter sido evidenciado no passivo, no Balanço Patrimonial de 31/12/2023, era, em reais:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288577
Contabilidade Geral
Os dados de uma empresa que são apresentados a seguir, referentes ao ano de 2021, foram obtidos de diversas fontes internas e os valores estão expressos em reais:

O valor total do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2021 foi, em reais: (A)
O valor total do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2021 foi, em reais: (A)
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288576
Contabilidade Geral
No dia 01/12/2022, uma empresa aplicou R$ 400.000 em ativos financeiros e definiu os seguintes critérios de mensuração:
— R$ 200.000 são mensurados ao custo amortizado
— R$ 150.000 são mensurados ao valor justo por meio de outros resultados abrangentes
— R$ 50.000 são mensurados ao valor justo por meio do resultado do período
Todos os títulos rendem a taxa de juros de 1% ao mês e os valores justos de cada grupo, em 31/12/2022, são os seguintes:
— Títulos mensurados ao custo amortizado: R$ 204.000
— Títulos mensurados ao valor justo por meio de outros resultados abrangentes: R$ 153.000
— Títulos mensurados ao valor justo por meio do resultado do período: R$ 51.000
Os valores em reais apresentados no Balanço Patrimonial da empresa, em 31/12/2022, para os títulos mensurados ao custo amortizado, mensurados ao valor justo por meio de outros resultados abrangentes e mensurados ao valor justo por meio do resultado do período, foram, respectivamente:
Ano: 2025
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2025 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q3288575
Contabilidade Geral
Em 31/12/2022, uma empresa estava respondendo a cinco ações, sendo duas ações trabalhistas, duas ações fiscais e uma ação ambiental. A tabela a seguir apresenta os valores estimados devidos nessa data e a avaliação da probabilidade de perda que foi obtida após análises efetuadas por uma consultoria jurídica externa e aprovada pela diretoria da empresa: 
O valor contabilizado pela empresa no passivo, no Balanço Patrimonial de 31/12/2022, de acordo com o que estabelece o Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, foi, em reais:
O valor contabilizado pela empresa no passivo, no Balanço Patrimonial de 31/12/2022, de acordo com o que estabelece o Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, foi, em reais:

 Conheça nossos planos