Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.535 questões


Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248351
Contabilidade Geral
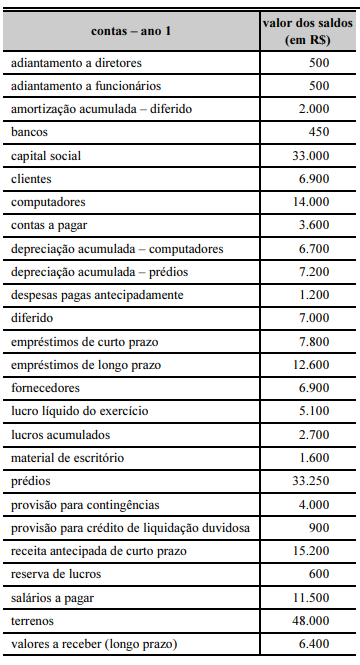
As contas apresentadas (em ordem alfabética) no balancete de verificação da empresa prestadora de serviços Tirocerto — ilustrado acima —, após a apuração do resultado do período, servirão de base para a elaboração do balanço patrimonial da empresa. De acordo com esses dados e as práticas contábeis aceitas, julgue o item seguinte relativo ao patrimônio da empresa Tirocerto.
O ativo realizável é igual a R$ 16.650,00.
O ativo realizável é igual a R$ 16.650,00.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248350
Contabilidade Geral
As contas apresentadas (em ordem alfabética) no balancete de
verificação da empresa prestadora de serviços Tirocerto — ilustrado
acima —, após a apuração do resultado do período, servirão de base
para a elaboração do balanço patrimonial da empresa. De acordo
com esses dados e as práticas contábeis aceitas, julgue o item
seguinte relativo ao patrimônio da empresa Tirocerto.
O ativo circulante é maior que R$ 10.000,00.
O ativo circulante é maior que R$ 10.000,00.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248349
Contabilidade Geral
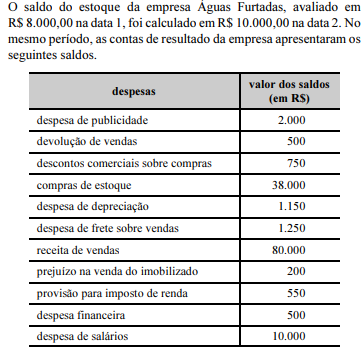
Considerando as informações acima e as despesas financeiras como operacionais, julgue o item a seguir.
A divulgação da demonstração dos lucros e prejuízos acumulados pode substituir a demonstração do resultado do exercício, caso a empresa tenha seu capital constituído por ações e registro na Comissão de Valores Mobiliários.
A divulgação da demonstração dos lucros e prejuízos acumulados pode substituir a demonstração do resultado do exercício, caso a empresa tenha seu capital constituído por ações e registro na Comissão de Valores Mobiliários.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248348
Contabilidade Geral
Considerando as informações acima e as despesas financeiras como operacionais, julgue o item a seguir.
Sempre devem constar da demonstração do resultado do exercício as receitas operacionais e as receitas e ganhos não-decorrentes das atividades fins, independentemente de seu recebimento.
Sempre devem constar da demonstração do resultado do exercício as receitas operacionais e as receitas e ganhos não-decorrentes das atividades fins, independentemente de seu recebimento.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248346
Contabilidade Geral
Considerando as informações acima e as despesas financeiras como operacionais, julgue o item a seguir.
O lucro bruto do período situa-se entre R$ 28.000,00 e R$ 32.000,00.
O lucro bruto do período situa-se entre R$ 28.000,00 e R$ 32.000,00.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248345
Contabilidade Geral
Considerando as informações acima e as despesas financeiras como operacionais, julgue o item a seguir.
A margem líquida calculada não é maior que 20%.
A margem líquida calculada não é maior que 20%.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248344
Contabilidade Geral
Considerando as informações acima e as despesas financeiras como operacionais, julgue o item a seguir.
O custo da mercadoria vendida é igual a R$ 34.750,00.
O custo da mercadoria vendida é igual a R$ 34.750,00.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248343
Contabilidade Geral
Considerando as informações acima e as despesas financeiras como
operacionais, julgue o item a seguir.
As receitas líquidas são iguais a R$ 78.250,00.
As receitas líquidas são iguais a R$ 78.250,00.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248341
Contabilidade Geral
Ernesto, proprietário da firma Entregas Rápidas, alienou, por R$ 15.000,00, três motocicletas, adquiridas dois anos antes. Outra motocicleta, adquirida junto com as demais, sofreu um acidente e tornou-se um bem imprestável. O valor médio de mercado de cada uma dessas motocicletas, na data da alienação, é R$ 4.500,00, valor igual ao custo de aquisição.
Com base nessa situação hipotética, julgue o item a seguir.
Considerando que após a vida útil — estimada em 5 anos — os bens não têm valor contábil e que a depreciação estava sendo calculada pelo método da soma dos dígitos — cotas decrescentes, a depreciação acumulada das motocicletas vendidas somava R$ 8.100,00, antes da baixa.
Com base nessa situação hipotética, julgue o item a seguir.
Considerando que após a vida útil — estimada em 5 anos — os bens não têm valor contábil e que a depreciação estava sendo calculada pelo método da soma dos dígitos — cotas decrescentes, a depreciação acumulada das motocicletas vendidas somava R$ 8.100,00, antes da baixa.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248340
Contabilidade Geral
Ernesto, proprietário da firma Entregas Rápidas, alienou, por R$ 15.000,00, três motocicletas, adquiridas dois anos antes. Outra motocicleta, adquirida junto com as demais, sofreu um acidente e tornou-se um bem imprestável. O valor médio de mercado de cada uma dessas motocicletas, na data da alienação, é R$ 4.500,00, valor igual ao custo de aquisição.
Com base nessa situação hipotética, julgue o item a seguir.
A receita obtida com a venda do imobilizado deve ser apresentada como item extraordinário na demonstração do resultado do exercício, após o lucro operacional.
Com base nessa situação hipotética, julgue o item a seguir.
A receita obtida com a venda do imobilizado deve ser apresentada como item extraordinário na demonstração do resultado do exercício, após o lucro operacional.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248339
Contabilidade Geral
Ernesto, proprietário da firma Entregas Rápidas, alienou, por R$ 15.000,00, três motocicletas, adquiridas dois anos antes. Outra motocicleta, adquirida junto com as demais, sofreu um acidente e tornou-se um bem imprestável. O valor médio de mercado de cada uma dessas motocicletas, na data da alienação, é R$ 4.500,00, valor igual ao custo de aquisição.
Com base nessa situação hipotética, julgue o item a seguir.
Considerando que a motocicleta acidentada teve perda total, o lucro líquido da firma sofreu uma redução de R$ 4.500,00.
Com base nessa situação hipotética, julgue o item a seguir.
Considerando que a motocicleta acidentada teve perda total, o lucro líquido da firma sofreu uma redução de R$ 4.500,00.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248338
Contabilidade Geral
Ernesto, proprietário da firma Entregas Rápidas, alienou,
por R$ 15.000,00, três motocicletas, adquiridas dois anos antes.
Outra motocicleta, adquirida junto com as demais, sofreu um
acidente e tornou-se um bem imprestável. O valor médio de
mercado de cada uma dessas motocicletas, na data da alienação, é
R$ 4.500,00, valor igual ao custo de aquisição.
Com base nessa situação hipotética, julgue o item a seguir.
Em conseqüência desses fatos, o resultado financeiro da empresa foi reduzido em R$ 3.000,00.
Com base nessa situação hipotética, julgue o item a seguir.
Em conseqüência desses fatos, o resultado financeiro da empresa foi reduzido em R$ 3.000,00.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248334
Contabilidade Geral
Julgue o item a seguir, relacionado à tributação.
Quando uma despesa é registrada contabilmente, o reflexo desse registro é uma redução do lucro líquido. Caso determinada despesa não seja admitida como dedutível para fins de imposto de renda, deverá ser feita uma adição ao lucro líquido, no valor da despesa, para determinação do lucro sujeito ao imposto de renda.
Quando uma despesa é registrada contabilmente, o reflexo desse registro é uma redução do lucro líquido. Caso determinada despesa não seja admitida como dedutível para fins de imposto de renda, deverá ser feita uma adição ao lucro líquido, no valor da despesa, para determinação do lucro sujeito ao imposto de renda.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248330
Contabilidade Geral
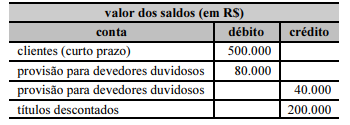
Considerando as contas mostradas acima, incluídas no balancete de verificação da empresa Tróia antes do encerramento do primeiro exercício social, julgue o item a seguir.
Um título descontado no valor de R$ 20.000,00, devolvido pelo banco, será contabilizado a débito de provisão para devedores duvidosos e a crédito de bancos, pelo mesmo valor.
Um título descontado no valor de R$ 20.000,00, devolvido pelo banco, será contabilizado a débito de provisão para devedores duvidosos e a crédito de bancos, pelo mesmo valor.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248329
Contabilidade Geral
Considerando as contas mostradas acima, incluídas no balancete de verificação da empresa Tróia antes do encerramento do primeiro exercício social, julgue o item a seguir.
Um título baixado contra uma provisão constituída no ano 1, que venha a ser recebido após o ano 5, aumentará o resultado operacional da empresa no exercício do recebimento.
Um título baixado contra uma provisão constituída no ano 1, que venha a ser recebido após o ano 5, aumentará o resultado operacional da empresa no exercício do recebimento.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248328
Contabilidade Geral
Considerando as contas mostradas acima, incluídas no balancete de verificação da empresa Tróia antes do encerramento do primeiro exercício social, julgue o item a seguir.
Eventuais reversões de provisão para clientes de liquidação duvidosa são classificadas adequadamente como itens operacionais na demonstração do resultado do exercício.
Eventuais reversões de provisão para clientes de liquidação duvidosa são classificadas adequadamente como itens operacionais na demonstração do resultado do exercício.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248327
Contabilidade Geral
Considerando as contas mostradas acima, incluídas no balancete de verificação da empresa Tróia antes do encerramento do primeiro exercício social, julgue o item a seguir.
Apesar da provisão ser feita a partir de uma estimativa, que nem sempre se confirma, a sua constituição influenciará o resultado contábil.
Apesar da provisão ser feita a partir de uma estimativa, que nem sempre se confirma, a sua constituição influenciará o resultado contábil.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248326
Contabilidade Geral
Considerando as contas mostradas acima, incluídas no balancete de
verificação da empresa Tróia antes do encerramento do primeiro
exercício social, julgue o item a seguir.
Durante o exercício, foram provisionados R$ 120.000,00 para cobrir eventual inadimplência de clientes.
Durante o exercício, foram provisionados R$ 120.000,00 para cobrir eventual inadimplência de clientes.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248325
Contabilidade Geral
Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.
Considerando a situação hipotética apresentada, julgue o item a seguir.
Considere que o lançamento do dia 20 foi feito a menor: uma despesa de R$ 890,00 paga à vista foi lançada pelo valor de R$ 390,00. Nessa situação, um lançamento de complementação poderá retificar o erro, desde que o novo histórico esclareça o motivo da retificação, a data e a localização do lançamento de origem.
Considerando a situação hipotética apresentada, julgue o item a seguir.
Considere que o lançamento do dia 20 foi feito a menor: uma despesa de R$ 890,00 paga à vista foi lançada pelo valor de R$ 390,00. Nessa situação, um lançamento de complementação poderá retificar o erro, desde que o novo histórico esclareça o motivo da retificação, a data e a localização do lançamento de origem.
Ano: 2004
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE / CEBRASPE - 2004 - Polícia Federal - Técnico em Contabilidade |
Q2248324
Contabilidade Geral
Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.
Considerando a situação hipotética apresentada, julgue o item a seguir.
Considere que o impostos recolhidos no valor de R$ 758,00 foram contabilizados nas contas pertinentes — impostos e caixa — pelo valor de R$ 785,00. Nessa situação, para fins de futura conferência, é recomendável que seja feito um estorno total e, em seguida, um lançamento pelo valor correto.
Considerando a situação hipotética apresentada, julgue o item a seguir.
Considere que o impostos recolhidos no valor de R$ 758,00 foram contabilizados nas contas pertinentes — impostos e caixa — pelo valor de R$ 785,00. Nessa situação, para fins de futura conferência, é recomendável que seja feito um estorno total e, em seguida, um lançamento pelo valor correto.

 Conheça nossos planos