Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.535 questões


Q225885
Contabilidade Geral
Texto associado
Considerando os dados abaixo, responda às questões 33, 34 e 35.

Sabendo-se que o estoque final de mercadorias, em 31.12.2006, é de R$ 3.400,00, marque a alternativa CORRETA nas questões abaixo:
Sabendo-se que o estoque final de mercadorias, em 31.12.2006, é de R$ 3.400,00, marque a alternativa CORRETA nas questões abaixo:
O Ativo corresponde ao montante de:
Q225884
Contabilidade Geral
Texto associado
Considerando os dados abaixo, responda às questões 33, 34 e 35.
Sabendo-se que o estoque final de mercadorias, em 31.12.2006, é de R$ 3.400,00, marque a alternativa CORRETA nas questões abaixo:
Sabendo-se que o estoque final de mercadorias, em 31.12.2006, é de R$ 3.400,00, marque a alternativa CORRETA nas questões abaixo:
O custo das mercadorias vendidas é de:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 4 |
Q198215
Contabilidade Geral
A Cia. Varginha importou uma máquina para ser utilizada em suas atividades industriais, pelo valor CIF de R$ 200.000,00. Sobre a importação incidiram os seguintes tributos:
Imposto de Importação ..................................................................................... R$ 20.000,00
Imposto sobre Produtos Industrializados (IPI) ................................... ............... R$ 22.000,00
Imposto sobre Circulação de Mercadorias e Serviços (ICMS) .................. ........ R$ 58.914,00
Contribuição para o PIS...................................................................................... R$ 4.708,00
Contribuição para o Financiamento da Seguridade Social (COFINS)................. R$ 21.683,00
Adicionalmente, a companhia desembolsou R$ 4.000,00 para que a máquina fosse devidamente instalada em sua fábrica e em condições de produzir. Ao analisar essa operação, o auditor independente constatou que o custo de aquisição tinha sido corretamente escriturado. Sabendo-se que a companhia é contribuinte do IPI, do ICMS, do PIS e da COFINS no regime de incidência não-cumulativa, o valor encontrado pelo auditor no registro contábil da importação correspondeu a, em R$:
Imposto de Importação ..................................................................................... R$ 20.000,00
Imposto sobre Produtos Industrializados (IPI) ................................... ............... R$ 22.000,00
Imposto sobre Circulação de Mercadorias e Serviços (ICMS) .................. ........ R$ 58.914,00
Contribuição para o PIS...................................................................................... R$ 4.708,00
Contribuição para o Financiamento da Seguridade Social (COFINS)................. R$ 21.683,00
Adicionalmente, a companhia desembolsou R$ 4.000,00 para que a máquina fosse devidamente instalada em sua fábrica e em condições de produzir. Ao analisar essa operação, o auditor independente constatou que o custo de aquisição tinha sido corretamente escriturado. Sabendo-se que a companhia é contribuinte do IPI, do ICMS, do PIS e da COFINS no regime de incidência não-cumulativa, o valor encontrado pelo auditor no registro contábil da importação correspondeu a, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197822
Contabilidade Geral
Em relação aos aspectos fiscais dos processos de reorganização e reestruturação de empresas, é correto afirmar que
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197821
Contabilidade Geral
A Cia. Novo Horizonte elabora a demonstração do fluxo de caixa pelo método direto. São dadas as seguintes informações extraídas de sua contabilidade, referentes ao exercício de 2005, em R$:
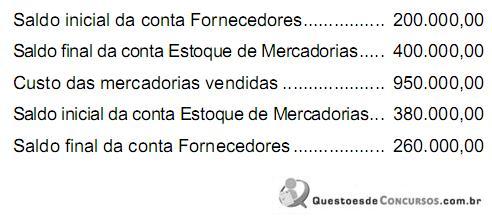
O valor pago pela companhia a fornecedores no exercício de 2005 correspondeu a, em R$:
O valor pago pela companhia a fornecedores no exercício de 2005 correspondeu a, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197820
Contabilidade Geral
A Cia. Vértice vendeu mercadorias à sua controlada no valor de R$ 250.000,00, obtendo um lucro de 25% sobre o preço de custo. No final do exercício, a investidora mantinha em estoque 20% do referido lote, tendo vendido o restante a terceiros obtendo um lucro de R$ 150.000,00. A controladora possui 60% das ações da investida. Na apuração do Balanço Patrimonial consolidado, o montante do lucro não-realizado nessas transações, a ser deduzido do valor dos estoques da controlada, correspondeu a, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197819
Contabilidade Geral
A Cia. Aresta registrou as seguintes transações em sua contabilidade num determinado exercício (em R$):
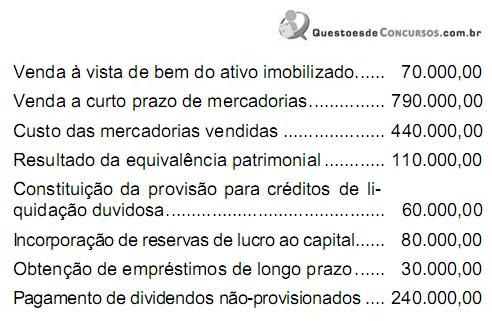
Considerando apenas essas informações, é correto concluir que o efeito das transações no aumento do capital circulante líquido da companhia foi, em R$:
Considerando apenas essas informações, é correto concluir que o efeito das transações no aumento do capital circulante líquido da companhia foi, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197818
Contabilidade Geral
É transação evidenciada na Demonstração das Mutações do Patrimônio Líquido:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197817
Contabilidade Geral
Texto associado
nstruções: Utilize as informações a seguir, para responder às
questões de números 14 e 15.
A Cia. Flor do Charco adquiriu à vista um lote de
mercadorias, revendendo, em seguida, metade do mesmo, por
R$ 280.000,00. A companhia está sujeita, nas suas operações
de compra e venda, à incidência do ICMS à alíquota de 18% e à
do PIS e da COFINS, no regime não-cumulativo, com alíquotas,
respectivamente, de 1,65% e 7,6%. O lucro bruto auferido pela
sociedade nessas transações foi de R$ 58.200,00.
questões de números 14 e 15.
A Cia. Flor do Charco adquiriu à vista um lote de
mercadorias, revendendo, em seguida, metade do mesmo, por
R$ 280.000,00. A companhia está sujeita, nas suas operações
de compra e venda, à incidência do ICMS à alíquota de 18% e à
do PIS e da COFINS, no regime não-cumulativo, com alíquotas,
respectivamente, de 1,65% e 7,6%. O lucro bruto auferido pela
sociedade nessas transações foi de R$ 58.200,00.
O valor pago pela companhia ao fornecedor, ao efetuar a referida aquisição, foi equivalente a, R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197816
Contabilidade Geral
Texto associado
nstruções: Utilize as informações a seguir, para responder às
questões de números 14 e 15.
A Cia. Flor do Charco adquiriu à vista um lote de
mercadorias, revendendo, em seguida, metade do mesmo, por
R$ 280.000,00. A companhia está sujeita, nas suas operações
de compra e venda, à incidência do ICMS à alíquota de 18% e à
do PIS e da COFINS, no regime não-cumulativo, com alíquotas,
respectivamente, de 1,65% e 7,6%. O lucro bruto auferido pela
sociedade nessas transações foi de R$ 58.200,00.
questões de números 14 e 15.
A Cia. Flor do Charco adquiriu à vista um lote de
mercadorias, revendendo, em seguida, metade do mesmo, por
R$ 280.000,00. A companhia está sujeita, nas suas operações
de compra e venda, à incidência do ICMS à alíquota de 18% e à
do PIS e da COFINS, no regime não-cumulativo, com alíquotas,
respectivamente, de 1,65% e 7,6%. O lucro bruto auferido pela
sociedade nessas transações foi de R$ 58.200,00.
O custo das mercadorias vendidas na mencionada operação de venda foi igual a, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197815
Contabilidade Geral
A Cia. Iguaçu alienou em 31.01.2006, uma máquina de seu Ativo Imobilizado por R$ 49.500,00. A máquina havia sido adquirida em 15.09.2001 por R$ 77.000,00 e colocada imediatamente em funcionamento nas atividades operacionais da companhia. O valor residual da máquina foi estimado em R$ 5.000,00. Sabendo-se que a sociedade adota a taxa de depreciação linear de 10% ao ano, lançada mensalmente, foi auferido na operação um ganho de capital de, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197813
Contabilidade Geral
Considere as seguintes informações extraídas da contabilidade da Cia. Moinho de Ouro, relativas ao exercício findo em 31.12.2005:
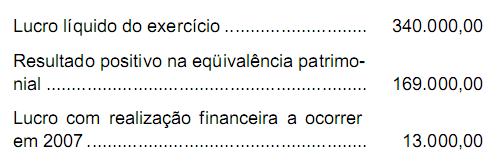
Se o dividendo obrigatório da companhia, calculado de acordo com o disposto na Lei das Sociedades por Ações, for de R$ 166.000,00, ela poderá constituir reserva de lucros a realizar no valor de, em R$:
Se o dividendo obrigatório da companhia, calculado de acordo com o disposto na Lei das Sociedades por Ações, for de R$ 166.000,00, ela poderá constituir reserva de lucros a realizar no valor de, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197812
Contabilidade Geral
Uma pessoa jurídica aliena ações em tesouraria, obtendo um resultado positivo. A contrapartida credora do lançamento contábil respectivo será efetuada em conta de
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197811
Contabilidade Geral
A Cia. Amsterdã é proprietária de um imóvel, cujo valor contábil estava assim escriturado em sua contabilidade, no dia 02.04.2005:
Custo de aquisição................................... R$ 580.000,00
(-) Depreciação acumulada..................... (R$ 464.000,00)
(=) Valor contábil .................................... R$ 116.000,00
Nessa mesma data, a Assembléia Geral da companhia aprovou um laudo de reavaliação do referido imóvel, cujo valor de mercado foi estimado em R$ 320.000,00, e o restante de sua vida útil, em 20 anos, tendo sido efetuada a contabilização correspondente do ajuste no valor do imóvel e da respectiva reserva de reavaliação. No final do exercício, foi lançada uma despesa de depreciação de R$ 12.000,00, relativa ao imóvel reavaliado. Supondo-se a inexistência de impostos e contribuições sobre o lucro, a companhia deve considerar que a reserva de reavaliação foi realizada parcialmente no valor de, em R$:
Custo de aquisição................................... R$ 580.000,00
(-) Depreciação acumulada..................... (R$ 464.000,00)
(=) Valor contábil .................................... R$ 116.000,00
Nessa mesma data, a Assembléia Geral da companhia aprovou um laudo de reavaliação do referido imóvel, cujo valor de mercado foi estimado em R$ 320.000,00, e o restante de sua vida útil, em 20 anos, tendo sido efetuada a contabilização correspondente do ajuste no valor do imóvel e da respectiva reserva de reavaliação. No final do exercício, foi lançada uma despesa de depreciação de R$ 12.000,00, relativa ao imóvel reavaliado. Supondo-se a inexistência de impostos e contribuições sobre o lucro, a companhia deve considerar que a reserva de reavaliação foi realizada parcialmente no valor de, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197810
Contabilidade Geral
É uma reserva de capital a Reserva
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197809
Contabilidade Geral
O recebimento de dividendos de participações societárias avaliados pelo custo deve ser registrado, na escrituração da empresa investidora, a crédito de conta representativa
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197808
Contabilidade Geral
A Cia. Santo Amaro possui 80% das ações com direito a voto de sua controlada, a Cia. Santa Maria, que representam 40% do total do capital social da investida. No exercício de 2005, a Cia. Santa Maria vendeu um lote de mercadorias para a investidora por R$ 400.000,00, auferindo um lucro de R$ 100.000,00 na transação. Sabendo- se que, em 31.12.2005, o Patrimônio Líquido da controlada era de R$ 750.000,00 e que a investidora mantinha integralmente o referido lote de mercadorias em seus estoques, a participação societária, avaliada pelo método da equivalência patrimonial na contabilidade da Cia. Santo Amaro, corresponderá a, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197807
Contabilidade Geral
É uma conta redutora do Ativo Permanente a provisão
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197806
Contabilidade Geral
Uma companhia contratou, em 01.09.2005, um seguro contra incêndio para sua fábrica, com prazo de três anos e vigência imediata, tendo pago, pela respectiva apólice, a importância de R$ 115.200,00. Em 31.12.2005, deverá constar no grupo do Ativo Circulante, do Balanço Patrimonial da companhia, como despesa do exercício seguinte, a importância correspondente a, em R$:
Ano: 2007
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2007 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Prova 2 |
Q197805
Contabilidade Geral
A devolução pelo banco de uma duplicata descontada, cujo pagamento não foi honrado pelo devedor, deve ser contabilizada na escrituração da empresa emitente a débito da conta

 Conheça nossos planos