Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.391 questões


Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Mariana - MG
Prova:
Instituto Consulplan - 2025 - Câmara de Mariana - MG - Técnico em Administração |
Q3408421
Contabilidade Geral
A empresa XYBR apresentou a seguinte estrutura patrimonial e resultado operacional e líquido:
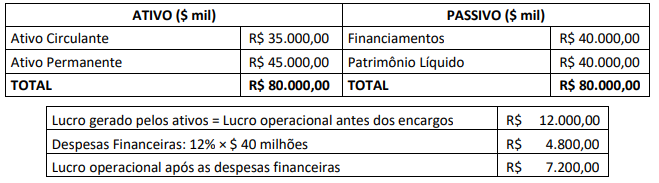
Observa-se que a empresa financia 50% do capital investido por meio de capital de terceiros. Com base nos dados apresentados, pode-se concluir que o Grau de Alavancagem Financeira (GAF) da empresa XYBR é de:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Mariana - MG
Prova:
Instituto Consulplan - 2025 - Câmara de Mariana - MG - Técnico em Administração |
Q3408419
Contabilidade Geral
Sabe-se que a empresa XRBR possui um patrimônio líquido de R$ 14.000,00 e dívidas de curto e longo prazo no valor de
R$ 15.000,00 e R$ 25.000,00, respectivamente. Além disso, a empresa apurou receitas de vendas da ordem de R$ 30.000,00
e despesas de vendas de R$ 6.000,00. Considerando essas informações e, ainda, de acordo com a equação básica da contabilidade, qual é o valor do ativo da empresa XRBR?
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Mariana - MG
Prova:
Instituto Consulplan - 2025 - Câmara de Mariana - MG - Contador |
Q3408020
Contabilidade Geral
De acordo com a NBC TG 06 (R3) – Arrendamento Mercantil –, “a taxa de juros que o arrendatário teria que pagar ao pedir
emprestado, por prazo semelhante e com garantia semelhante, os recursos necessários para obter o ativo com valor similar
ao ativo de direito de uso em ambiente econômico similar”, define:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Mariana - MG
Prova:
Instituto Consulplan - 2025 - Câmara de Mariana - MG - Contador |
Q3408018
Contabilidade Geral
O item 28 da NBC TG 09 (R1) – Demonstração do Valor Adicionado – apresenta os principais componentes na formação da
riqueza na atividade de intermediação financeira (bancária). Sobre esse assunto, marque V para as afirmativas verdadeiras
e F para as falsas.
( ) Receitas de intermediação financeira: incluem as receitas relativas à cobrança de taxas por prestação de serviços com operações de crédito.
( ) Receitas de prestação de serviços: incluem as receitas com operações de crédito, arrendamento, resultados de câmbio, títulos e valores mobiliários e outras.
( ) Outras receitas: incluem os tributos incidentes sobre essas receitas, quando aplicáveis. Incluem, também, valores relativos a ajustes a valor de mercado de investimentos (se no período o valor líquido for positivo, deve ser somado).
A sequência está correta em
Ano: 2025
Banca:
COMVEST - UNICAMP
Órgão:
UNICAMP
Prova:
COMVEST - UNICAMP - 2025 - UNICAMP - Analista de Recursos Humanos |
Q3403743
Contabilidade Geral
A empresa de Luan, que atua no ramo de comércio, está
se preparando para o fechamento do ano fiscal. Como
parte de suas obrigações acessórias, ele precisa enviar a
Declaração do Imposto de Renda Retido na Fonte
(DIRF), que contém informações detalhadas sobre os
rendimentos pagos aos seus funcionários e terceiros.
Luan precisa entender como preencher corretamente a
DIRF e quais dados devem ser informados, a fim de
evitar erros e problemas com a Receita Federal. Com
base na situação descrita, assinale a alternativa correta
sobre a Declaração do Imposto de Renda Retido na
Fonte (DIRF).
Q3401605
Contabilidade Geral
A Cia ABC, que atua como arrendadora de equipamentos pesados
para construção de estradas, realizou o arrendamento de um
equipamento, cuja vida econômica era estimada em 25 anos, por
R$400.000. O prazo do arrendamento é de 23 anos.
De acordo com o Pronunciamento Técnico CPC 06 (R2)– Arrendamentos, a situação normalmente levaria o arredamento a ser classificado como
De acordo com o Pronunciamento Técnico CPC 06 (R2)– Arrendamentos, a situação normalmente levaria o arredamento a ser classificado como
Q3401604
Contabilidade Geral
A Cia A é controladora da Cia B, com 90% de participação.
De acordo com o Pronunciamento Técnico CPC 36 (R3)- Demonstrações Consolidadas, a Cia A deve apresentar as participações de não controladores no balanço patrimonial
De acordo com o Pronunciamento Técnico CPC 36 (R3)- Demonstrações Consolidadas, a Cia A deve apresentar as participações de não controladores no balanço patrimonial
Q3401603
Contabilidade Geral
Em relação ao custo de empréstimo obtido de uma instituição
financeira, avalie, de acordo com o Pronunciamento Técnico CPC
20 (R1) - Custos de Empréstimos, se fazem parte do custo do ativo
qualificável, os custos de empréstimo diretamente atribuíveis aos
seguintes itens:
I. Construção do ativo qualificável
II. Aquisição do ativo qualificável
III. Alienação do ativo qualificável
Está correto o que se apresenta em:
I. Construção do ativo qualificável
II. Aquisição do ativo qualificável
III. Alienação do ativo qualificável
Está correto o que se apresenta em:
Q3401602
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 28- Propriedade
para Investimento, propriedade para investimento é a
propriedade mantida para auferir aluguel ou para valorização do
capital ou para ambas.
De acordo com o pronunciamento, esses ativos devem ser inicialmente mensurados pelo
De acordo com o pronunciamento, esses ativos devem ser inicialmente mensurados pelo
Q3401601
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 24- Evento
Subsequente, os eventos podem ser identificados como eventos
que originam ajustes e eventos que não originam ajustes.
Uma diferença entre os dois tipos de evento é o fato de que
Uma diferença entre os dois tipos de evento é o fato de que
Q3401600
Contabilidade Geral
Em 31/12/2023, uma loja de roupas, que comercializa uma grande
quantidade de itens, apresentou, em sua Demonstração do
Resultado, custo das mercadorias vendidas de R$ 300.000.
Em 31/12/2024, a loja mudou a política contábil de avaliação do estoque, por julgar que poderia obter informação mais confiável e relevante. Ao elaborar as demonstrações de 31/12/2023 de acordo com a nova política, para efeito de comparação, constatou que o custo das mercadorias vendidas seria de R$ 280.000.
Considerando que a loja é localizada em um país inflacionário, pode-se concluir que o estoque era avaliado, antes e depois da mudança da política, respectivamente pelo método:
Q3401599
Contabilidade Geral
Uma sociedade empresária reconheceu um ativo contingente,
cujo ganho era considerado possível, em seu ativo realizável a
longo prazo por R$ 10.000, que era o seu valor estimado.
O auditor afirmou que o procedimento estava incorreto, uma vez que o ativo contingente
O auditor afirmou que o procedimento estava incorreto, uma vez que o ativo contingente
Q3401598
Contabilidade Geral
Em março de 2025, uma empresa do setor de shopping center foi
acionada na justiça por três clientes, por conta de diferentes
problemas no estacionamento. Na primeira causa, pede-se R$
10.000 e os advogados da empresa julgaram que a perda é
possível. Na segunda causa, pede-se R$ 12.000 e os advogados da
empresa julgaram que a perda é provável. Já a perda da terceira
causa, que pede R$ 15.000, foi julgada pelos advogados da
empresa como remota.
Assinale a opção que indica a provisão para contingências relacionada às causas reconhecida no Balanço Patrimonial do shopping center
Assinale a opção que indica a provisão para contingências relacionada às causas reconhecida no Balanço Patrimonial do shopping center
Q3401597
Contabilidade Geral
Uma sociedade empresarial adquiriu um ativo, com elementos
tangíveis e intangíveis, para ser utilizado em sua atividade fim.
De acordo com o Pronunciamento Técnico CPC 04 (R1)- Ativo Intangível, para determinar se o ativo deve ser tratado como ativo imobilizado ou como ativo intangível, a entidade deve avaliar o elemento que
De acordo com o Pronunciamento Técnico CPC 04 (R1)- Ativo Intangível, para determinar se o ativo deve ser tratado como ativo imobilizado ou como ativo intangível, a entidade deve avaliar o elemento que
Q3401596
Contabilidade Geral
Em 31/12/2024 uma sociedade empresária apresentava, em seu
balanço patrimonial, um terreno por R$ 150.000.
Na realização do teste de redução ao valor recuperável, a entidade estimou o valor em uso do terreno em R$140.000. Já o seu valor justo era estimado em R$ 170.000, enquanto as despesas com a alienação foram estimadas em R$ 15.000.
O valor do terreno no balanço patrimonial, após a realização do teste, foi de
Q3401595
Contabilidade Geral
Ao analisar as demonstrações contábeis de uma empresa
industrial, um analista de investimentos verificou que a despesa
com o uso das máquinas não foi identificada na demonstração do
resultado do período.
O tratamento contábil da empresa foi considerado correto.
Nesse caso, pode-se concluir que:
O tratamento contábil da empresa foi considerado correto.
Nesse caso, pode-se concluir que:
Q3401594
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 04- CPC 04 (R1)-
Ativo Intangível, um ativo intangível pode ser ou não amortizado.
A amortização depende de se o ativo reconhecido
A amortização depende de se o ativo reconhecido
Q3401593
Contabilidade Geral
Uma sociedade empresária adquiriu computadores no exterior
para os seus empregados. O preço pago foi equivalente a R$10.000
e os impostos para importação foram de R$2.000.
Os mesmos computadores poderiam ser adquiridos no Brasil por R$16.000.
A sociedade empresária espera utilizar os computadores durante cinco anos e vendê-los por valor equivalente a R$3.000.
Assinale a opção que indica a despesa de depreciação anual dos computadores.
Os mesmos computadores poderiam ser adquiridos no Brasil por R$16.000.
A sociedade empresária espera utilizar os computadores durante cinco anos e vendê-los por valor equivalente a R$3.000.
Assinale a opção que indica a despesa de depreciação anual dos computadores.
Q3401592
Contabilidade Geral
Uma conta que é apresentada na Demonstração das Mutações do
Patrimônio Líquido e que afeta o total do patrimônio líquido: é o(a)
Q3401591
Contabilidade Geral
A Demonstração do Valor Adicionado deve proporcionar aos
usuários das demonstrações contábeis informações relativas à
riqueza criada pela entidade em determinado período e a forma
como tais riquezas foram distribuídas.
Na segunda parte da demonstração, é mostrada a distribuição do valor adicionado pelos grupos a seguir, com exceção de um.
Assinale-o.
Na segunda parte da demonstração, é mostrada a distribuição do valor adicionado pelos grupos a seguir, com exceção de um.
Assinale-o.

 Conheça nossos planos