Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Q25423
Contabilidade Geral

Se a companhia avaliar seus estoques pelo critério PEPS (primeiro que entra, primeiro que sai), o valor do seu estoque de mercadorias no final do mês corresponderá, em R$, a
Q25407
Contabilidade Geral
Representa uma conta de resultado que poderá ser transferida para reserva de lucro que, anteriormente à vigência da Lei nº 11.638/2007, era classificada como reserva de capital:
Q25406
Contabilidade Geral
Em relação à constituição de provisões, analise as afirmativas a seguir:
I. A Provisão para Créditos de Liquidação Duvidosa deve ser constituída com base nas taxas admitidas pela legislação fiscal.
II. A contrapartida da constituição de uma provisão é sempre uma conta de despesa.
III. A Provisão para Contingências Trabalhistas é uma conta retificadora do Ativo.
IV. As Provisões classificadas no Passivo têm a mesma natureza que as reservas de lucros.
É correto o que consta em
I. A Provisão para Créditos de Liquidação Duvidosa deve ser constituída com base nas taxas admitidas pela legislação fiscal.
II. A contrapartida da constituição de uma provisão é sempre uma conta de despesa.
III. A Provisão para Contingências Trabalhistas é uma conta retificadora do Ativo.
IV. As Provisões classificadas no Passivo têm a mesma natureza que as reservas de lucros.
É correto o que consta em
Q25405
Contabilidade Geral
É uma conta de Ativo sujeita à amortização:
Q25404
Contabilidade Geral
Uma empresa industrial adquiriu uma máquina no mês de abril de 1.999, cujo custo total de aquisição foi de R$ 360.000,00. A máquina começou a ser utilizada para fabricação dos produtos da empresa no próprio mês de aquisição e a taxa de depreciação anual utilizada pela empresa para este tipo de bem é de 10%. O valor total da despesa de depreciação relativa ao equipamento em questão no ano de 2009 será, em R$, igual a
Q25403
Contabilidade Geral
A Companhia Comercial Framboesa apresentou, no exercício findo em 31-12-2008, um lucro líquido de R$ 300.000,00, que correspondeu a 20% de sua Receita Bruta de Vendas no mesmo período. Por hipótese, os impostos e contribuições incidentes sobre vendas montaram a 30% da receita bruta e não houve mais nenhuma despesa redutora do valor das vendas brutas. No mesmo período, o Custo das Mercadorias Vendidas da Sociedade representou o dobro do Lucro Bruto. Este último, portanto, equivaleu, em R$, a
Q25402
Contabilidade Geral
A Comercial Estrela do Norte praticou as seguintes transações mercantis no mês de março de 2009, sendo que os preços unitários do estoque de compra já estão líquidos dos impostos recuperáveis:
? em 02/03: compra a prazo de 300 unidades pelo preço unitário de R$ 100,00;
? em 10/03: venda a prazo de 200 unidades pelo preço unitário de R$ 250,00;
? em 16/03: compra à vista de 160 unidades pelo preço unitário de R$ 120,00;
? em 30/03: venda à vista de 150 unidades pelo preço unitário de R$ 260,00.
Considerando-se que, em 27 de fevereiro de 2009, a empresa já possuía 200 unidades ao custo unitário de R$ 90,00, o valor do estoque final, avaliado pelo método UEPS (último que entra, primeiro que sai), foi, em R$, igual a
? em 02/03: compra a prazo de 300 unidades pelo preço unitário de R$ 100,00;
? em 10/03: venda a prazo de 200 unidades pelo preço unitário de R$ 250,00;
? em 16/03: compra à vista de 160 unidades pelo preço unitário de R$ 120,00;
? em 30/03: venda à vista de 150 unidades pelo preço unitário de R$ 260,00.
Considerando-se que, em 27 de fevereiro de 2009, a empresa já possuía 200 unidades ao custo unitário de R$ 90,00, o valor do estoque final, avaliado pelo método UEPS (último que entra, primeiro que sai), foi, em R$, igual a
Q25401
Contabilidade Geral
Uma companhia comercial adota o sistema do inventário periódico. Os seguintes dados, dos quais já estão deduzidos, quando for o caso, os impostos recuperáveis, foram extraídos da escrituração contábil relativa ao exercício encerrado em 31-12-2008 (em R$):

O Custo das Mercadorias Vendidas dessa companhia no exercício de 2008 correspondeu, em R$,
O Custo das Mercadorias Vendidas dessa companhia no exercício de 2008 correspondeu, em R$,
Q25400
Contabilidade Geral
Em relação aos livros de escrituração contábil, é correto afirmar:
Q25399
Contabilidade Geral
Uma sociedade adquiriu móveis e utensílios no valor de R$ 150.000,00, pagando 20% à vista e o restante foi financiado em 10 parcelas. O lançamento referente a esse fato contábil implicará
Q25398
Contabilidade Geral
Na Demonstração de Resultado do Exercício, trata-se de despesa classificada como dedução da Receita Bruta de Vendas:
Q25397
Contabilidade Geral
Uma companhia efetuou um empréstimo a uma sociedade controlada. O lançamento desse fato contábil na companhia mutuante implicará aumento
Q25396
Contabilidade Geral
No Balanço Patrimonial relativo ao exercício findo em 2007, a Cia. Noroeste de Tecidos apresentou um Patrimônio Líquido positivo de R$ 80.000,00. No balanço patrimonial relativo a 2008, o total do Ativo da companhia correspondeu a R$ 280.000,00. Sabendo que, em 2008, o Patrimônio Líquido da sociedade aumentou 40%, é correto afirmar que o valor do Passivo em 2008 foi equivalente, em R$, a
Q25395
Contabilidade Geral
A Cia. Monte Azul devia à Receita Federal do Brasil um montante de impostos e contribuições no valor de R$ 260.000,00, entre o principal e os acréscimos legais (multa e juros). Ao aderir ao parcelamento favorecido instituído pela Medida Provisória n o 449/2008, a sociedade obteve anistia dos acréscimos legais no valor de R$ 95.000,00. Essa redução no Passivo da companhia terá como contrapartida uma conta de
Q25393
Contabilidade Geral
A contabilização de uma receita pela entidade implica, necessariamente,
Q24519
Contabilidade Geral
De acordo com a Resolução CFC n.º 986/03, com relação à auditoria interna, assinale a afirmativa incorreta.
Q24514
Contabilidade Geral
O contador da Cia. Quartzo Rosa incorreu em um erro no reconhecimento da apropriação da receita de juros sobre o investimento em debêntures, deixando de contabilizar a receita de juros no ano corrente.
Antes que qualquer ajuste seja efetuado, esse erro gera o seguinte efeito no patrimônio da empresa:
Antes que qualquer ajuste seja efetuado, esse erro gera o seguinte efeito no patrimônio da empresa:
Q24513
Contabilidade Geral
A Cia. Turfa efetuou as seguintes operações em 2008:
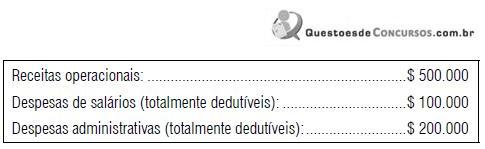
Do total das Receitas, 15% são auferidas de instituições governamentais e ainda não foram recebidas. Além das despesas de salários e administrativas, foram provisionadas contingências trabalhistas no valor de $ 40.000. Desse montante foi efetuado um depósito judicial de $ 20.000.
Considerando que a alíquota do Imposto de Renda e da Contribuição Social (somadas) é de 34%, assinale a alternativa que indique, respectivamente, os saldos ativos e passivos do Imposto de Renda e da Contribuição Social diferidos.
Obs.: A empresa reconhece de forma plena o efeito sobre variações temporárias.
Do total das Receitas, 15% são auferidas de instituições governamentais e ainda não foram recebidas. Além das despesas de salários e administrativas, foram provisionadas contingências trabalhistas no valor de $ 40.000. Desse montante foi efetuado um depósito judicial de $ 20.000.
Considerando que a alíquota do Imposto de Renda e da Contribuição Social (somadas) é de 34%, assinale a alternativa que indique, respectivamente, os saldos ativos e passivos do Imposto de Renda e da Contribuição Social diferidos.
Obs.: A empresa reconhece de forma plena o efeito sobre variações temporárias.
Q24512
Contabilidade Geral
Em 01.04.2009, a Cia. Platina adquiriu um equipamento para ser utilizado em sua fábrica no valor de $ 113.000. Os seguintes custos adicionais são diretamente relacionados ao ativo:
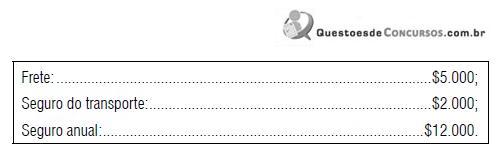
O equipamento tem vida útil estimada em 12 anos. Após esse período, o valor residual é estimado em zero. Para atendimento do CPC 01, aprovado pelo CFC, deve ser efetuada em 31.12.2009 a avaliação do valor recuperável do ativo. As informações obtidas nesta data são as seguintes:
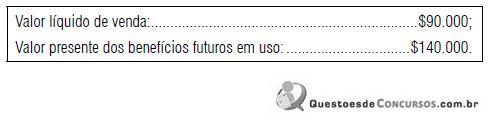
Em 31.12.2009, o valor líquido do equipamento que deve ser apresentado no Balanço Patrimonial da Cia. Platina será:
O equipamento tem vida útil estimada em 12 anos. Após esse período, o valor residual é estimado em zero. Para atendimento do CPC 01, aprovado pelo CFC, deve ser efetuada em 31.12.2009 a avaliação do valor recuperável do ativo. As informações obtidas nesta data são as seguintes:
Em 31.12.2009, o valor líquido do equipamento que deve ser apresentado no Balanço Patrimonial da Cia. Platina será:
Q24511
Contabilidade Geral
A Cia. Turquesa realizou as seguintes operações em 2009:
I. Compra de estoques a prazo: $ 100.000, tributada pelo ICMS em 18%;
II. Venda de 80% das unidades compradas. A receita de vendas somou $ 150.000, a prazo. Em 31.12.2009, o lucro líquido e o ICMS a recolher serão, respectivamente:
Obs.: considere a alíquota do ICMS em 18% e ignore o IR.
I. Compra de estoques a prazo: $ 100.000, tributada pelo ICMS em 18%;
II. Venda de 80% das unidades compradas. A receita de vendas somou $ 150.000, a prazo. Em 31.12.2009, o lucro líquido e o ICMS a recolher serão, respectivamente:
Obs.: considere a alíquota do ICMS em 18% e ignore o IR.

 Conheça nossos planos