Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2010
Banca:
FCC
Órgão:
SEFIN-RO
Prova:
FCC - 2010 - SEFIN-RO - Auditor Fiscal de Tributos Estaduais |
Q40084
Contabilidade Geral
Texto associado
A Cia. Participações apresentava em seu Balancete, em 31/12/X9, os saldos, em reais, nas seguintes contas: Disponível 20.000,00; Títulos e Valores Mobiliários 23.000,00; Fornecedores 10.000,00; Debêntures 5.000,00; Clientes 40.000,00; Despesas Administrativas 3.000,00; Provisão para Créditos de Liquidação Duvidosa 2.000,00; Impostos a Recuperar 9.000,00; Adiantamento de Clientes 6.000,00; Despesas Financeiras 8.000,00; Marcas e Patentes 3.000,00; Receitas Financeiras 6.000,00; Custo das Mercadorias Vendidas 80.000,00; Depósitos em Garantia 10.000,00; Reserva Legal 8.000,00; Abatimento sobre Vendas 1.500,00;
Estoques de Mercadorias 40.000,00; Receita de Vendas 200.000,00; Capital Social 110.000,00; Empréstimos Obtidos de Longo Prazo 15.000,00; Receita de Equivalência Patrimonial 6.500,00; Ações em Tesouraria 4.000,00; Investimentos em Controladas 44.000,00; Veículos 75.000,00; Despesas de Depreciação de Veículos 4.000,00; Depreciação Acumulada de Veículos 7.000,00; Ajuste de Avaliação Patrimonial (devedor) 9.000,00; Despesas com Vendas 2.000,00.
Estoques de Mercadorias 40.000,00; Receita de Vendas 200.000,00; Capital Social 110.000,00; Empréstimos Obtidos de Longo Prazo 15.000,00; Receita de Equivalência Patrimonial 6.500,00; Ações em Tesouraria 4.000,00; Investimentos em Controladas 44.000,00; Veículos 75.000,00; Despesas de Depreciação de Veículos 4.000,00; Depreciação Acumulada de Veículos 7.000,00; Ajuste de Avaliação Patrimonial (devedor) 9.000,00; Despesas com Vendas 2.000,00.
Em 31/12/X9, o Patrimônio Líquido da Cia Participações era, em reais,
Q40039
Contabilidade Geral
A CIDE NÃO incide sobre
Q40038
Contabilidade Geral
Na apuração do imposto de renda pelo regime do Lucro Real, representa uma adição ou exclusão temporária:
Q40037
Contabilidade Geral
NÃO é um evento que sofre incidência do ICMS:
Q40036
Contabilidade Geral
A empresa Beta Service Ltda. que atua no segmento de prestação de serviços é optante pelo regime tributário do lucro presumido e faturou no primeiro trimestre do ano R$ 60.000,00. Optou pelo recolhimento do imposto de renda, considerando a alíquota reduzida para determinação da base de cálculo. No segundo trimestre, a empresa faturou R$ 300.000,00. O valor do imposto de renda a ser recolhido no segundo trimestre é
Q40035
Contabilidade Geral
A empresa TaxAll Ltda. atua na prestação de serviços de consultoria tributária e contábil e emitiu nota fiscal no valor de R$ 5.000,00. É optante pelo regime tributário do Lucro Presumido. A empresa está sujeita a retenção na fonte dos seguintes impostos e contribuições:
Q40029
Contabilidade Geral
A empresa Dolth S.A. efetuou a contabilização da depreciação do edifício da sede administrativa em duplicidade. Nesse caso, a conta de
Q40025
Contabilidade Geral
É demonstração financeira não obrigatória para as companhias fechadas:
Q40024
Contabilidade Geral
Texto associado
A Cia. Sergipe participava das companhias Itabaiana e Aracaju com 100% e 80%, respectivamente. Sabe-se que todas as empresas encerraram seus exercícios sociais ao final de dezembro.
Em 31/12/2008 as demonstrações finais das empresas eram:

I. Por acordo entre as empresas, a Investidora era a única cliente da Cia. Aracaju, ao final de 2008 a empresa compradora mantinha 5% em estoques, restando a receber 10% das vendas realizadas.
II. O saldo da conta empréstimos identificado nas investidas correspondia a operações de empréstimos realizadas com a Controladora.
Em 31/12/2008 as demonstrações finais das empresas eram:
I. Por acordo entre as empresas, a Investidora era a única cliente da Cia. Aracaju, ao final de 2008 a empresa compradora mantinha 5% em estoques, restando a receber 10% das vendas realizadas.
II. O saldo da conta empréstimos identificado nas investidas correspondia a operações de empréstimos realizadas com a Controladora.
O valor do lucro não realizado é
Q40023
Contabilidade Geral
Texto associado
A Cia. Sergipe participava das companhias Itabaiana e Aracaju com 100% e 80%, respectivamente. Sabe-se que todas as empresas encerraram seus exercícios sociais ao final de dezembro.
Em 31/12/2008 as demonstrações finais das empresas eram:
I. Por acordo entre as empresas, a Investidora era a única cliente da Cia. Aracaju, ao final de 2008 a empresa compradora mantinha 5% em estoques, restando a receber 10% das vendas realizadas.
II. O saldo da conta empréstimos identificado nas investidas correspondia a operações de empréstimos realizadas com a Controladora.
Em 31/12/2008 as demonstrações finais das empresas eram:
I. Por acordo entre as empresas, a Investidora era a única cliente da Cia. Aracaju, ao final de 2008 a empresa compradora mantinha 5% em estoques, restando a receber 10% das vendas realizadas.
II. O saldo da conta empréstimos identificado nas investidas correspondia a operações de empréstimos realizadas com a Controladora.
O valor da participação dos minoritários é
Q40022
Contabilidade Geral
Texto associado
A Cia. Sergipe participava das companhias Itabaiana e Aracaju com 100% e 80%, respectivamente. Sabe-se que todas as empresas encerraram seus exercícios sociais ao final de dezembro.
Em 31/12/2008 as demonstrações finais das empresas eram:
I. Por acordo entre as empresas, a Investidora era a única cliente da Cia. Aracaju, ao final de 2008 a empresa compradora mantinha 5% em estoques, restando a receber 10% das vendas realizadas.
II. O saldo da conta empréstimos identificado nas investidas correspondia a operações de empréstimos realizadas com a Controladora.
Em 31/12/2008 as demonstrações finais das empresas eram:
I. Por acordo entre as empresas, a Investidora era a única cliente da Cia. Aracaju, ao final de 2008 a empresa compradora mantinha 5% em estoques, restando a receber 10% das vendas realizadas.
II. O saldo da conta empréstimos identificado nas investidas correspondia a operações de empréstimos realizadas com a Controladora.
O total do ativo consolidado é
Q40021
Contabilidade Geral
O aumento do Capital Social com saldos de Reservas de Lucros é um fato
Q40020
Contabilidade Geral
Texto associado
Em outubro de 2009 uma empresa tinha registrado em seus estoques 20 toneladas de um determinado produto, adquirido pelo valor de R$ 300.000,00 a tonelada. Ao final do exercício, a empresa mantinha em seus ativos, 1/4 desse estoque, cuja cotação no mercado era de R$ 280,00 o quilo. De acordo com as projeções econômicas, verifica-se que existe uma forte possibilidade de ocorrer, já no início do segundo semestre de 2010, uma recuperação da cotação do produto no mercado, quando, então, espera-se que o mesmo atinja um preço unitário
projetado de R$ 308,00 por quilo, caso se mantenham estáveis algumas variáveis econômicas no futuro.
projetado de R$ 308,00 por quilo, caso se mantenham estáveis algumas variáveis econômicas no futuro.
O pressuposto básico que norteia o procedimento contábil efetuado pela empresa está ligado a
Q40019
Contabilidade Geral
Texto associado
Em outubro de 2009 uma empresa tinha registrado em seus estoques 20 toneladas de um determinado produto, adquirido pelo valor de R$ 300.000,00 a tonelada. Ao final do exercício, a empresa mantinha em seus ativos, 1/4 desse estoque, cuja cotação no mercado era de R$ 280,00 o quilo. De acordo com as projeções econômicas, verifica-se que existe uma forte possibilidade de ocorrer, já no início do segundo semestre de 2010, uma recuperação da cotação do produto no mercado, quando, então, espera-se que o mesmo atinja um preço unitário
projetado de R$ 308,00 por quilo, caso se mantenham estáveis algumas variáveis econômicas no futuro.
projetado de R$ 308,00 por quilo, caso se mantenham estáveis algumas variáveis econômicas no futuro.
Com base nas informações, o procedimento contábil que a empresa deveria adotar, ao avaliar o seu estoque final em 2009, seria
Q38370
Contabilidade Geral
Numa companhia, o valor do Ativo Não Circulante é o dobro do valor do Ativo Circulante e o Patrimônio Líquido é  do Passivo Circulante. O total de ativos da companhia corresponde a R$ 840.000,00 e o Passivo Não Circulante a R$ 210.000,00. É correto afirmar que o valor do
Ano: 2010
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2010 - TRF - 4ª REGIÃO - Analista Judiciário - Área Administrativa |
Q36630
Contabilidade Geral
O saldo inicial da conta de Prejuízos Acumulados da Cia. Maringá em 01/01/2009 era R$ 80.000,00. No exercício de 2009, foram registrados os seguintes valores na escrituração contábil da empresa, em R$:
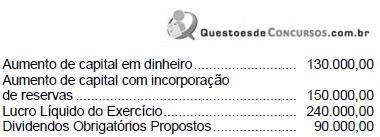
Sabendo-se que o saldo final da conta de Lucros Acumulados em 31/12/2009 era nulo, foram constituídas reservas de lucros no valor, em R$, de
Sabendo-se que o saldo final da conta de Lucros Acumulados em 31/12/2009 era nulo, foram constituídas reservas de lucros no valor, em R$, de
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Administração |
Q34579
Contabilidade Geral
Texto associado
Em relação à administração financeira, julgue os próximos itens.
Deve-se ter cuidado ao adotar a demonstração do fluxo de caixa pelo método direto, pois esse método dificulta para o usuário a avaliação da solvência da empresa.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Administração |
Q34578
Contabilidade Geral
Texto associado
Em relação à administração financeira, julgue os próximos itens.
O método indireto para a demonstração do fluxo de caixa é usado para demonstrar os recursos provenientes das atividades operacionais a partir do lucro líquido, ajustado pelos itens considerados nas contas de resultado que não afetam o caixa da empresa.
Ano: 2010
Banca:
FGV
Órgão:
SEAD-AP
Prova:
FGV - 2010 - SEAD-AP - Auditor da Receita do Estado - Prova 2 |
Q33769
Contabilidade Geral
Uma das mudanças introduzidas pela legislação societária no Brasil foi a DVA (Demonstração do Valor Adicionada).
Com relação à DVA é correto afirmar que:
Com relação à DVA é correto afirmar que:
Ano: 2010
Banca:
FGV
Órgão:
SEAD-AP
Prova:
FGV - 2010 - SEAD-AP - Auditor da Receita do Estado - Prova 2 |
Q33768
Contabilidade Geral
Segundo a Lei nº 6404/76, os direitos que têm por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens estão classificados no:

 Conheça nossos planos