Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Q41588
Contabilidade Geral
A Cia Niterói apresentava apenas os seguintes saldos nas contas do seu Patrimônio Líquido, em 31.12.2008:
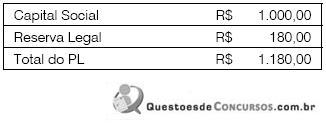
Em 2009, a empresa obteve um lucro líquido de R$1.000,00.
Em seu estatuto social, a empresa determina a distribuição do dividendo mínimo obrigatório de 25% do lucro líquido ajustado, de acordo com o artigo 202 da lei 6404.
A empresa somente irá realizar a assembleia para aprovação dos dividendos em 2010.
Considerando que a empresa segue todas as determinações legais e as normas estabelecidas pelo CPC, aprovadas pelo CFC, assinale a alternativa que indique o valor total do PL em 31.12.2009.
Em 2009, a empresa obteve um lucro líquido de R$1.000,00.
Em seu estatuto social, a empresa determina a distribuição do dividendo mínimo obrigatório de 25% do lucro líquido ajustado, de acordo com o artigo 202 da lei 6404.
A empresa somente irá realizar a assembleia para aprovação dos dividendos em 2010.
Considerando que a empresa segue todas as determinações legais e as normas estabelecidas pelo CPC, aprovadas pelo CFC, assinale a alternativa que indique o valor total do PL em 31.12.2009.
Q41587
Contabilidade Geral
A Cia Barra Mansa apresentava os seguintes dados em relação ao seu Ativo Imobilizado: equipamentos - custo R$10.000,00.
Esses ativos entraram em operação em 01.01.2007 e têm vida útil estimada em 5 anos, sendo depreciados pelo método linear.
No início de 2010, a empresa procedeu a uma revisão dos valores, conforme previsto no CPC 27, aprovado pelo CFC.
Assim, constatou as seguintes informações:
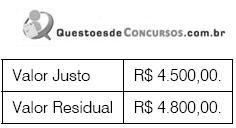
Analisando as informações citadas, assinale a alternativa que indique corretamente o tratamento contábil a ser seguido, a partir de 01.01.2010.
Esses ativos entraram em operação em 01.01.2007 e têm vida útil estimada em 5 anos, sendo depreciados pelo método linear.
No início de 2010, a empresa procedeu a uma revisão dos valores, conforme previsto no CPC 27, aprovado pelo CFC.
Assim, constatou as seguintes informações:
Analisando as informações citadas, assinale a alternativa que indique corretamente o tratamento contábil a ser seguido, a partir de 01.01.2010.
Q41586
Contabilidade Geral
Em janeiro de 2010, a Cia Teresópolis preparava suas Demonstrações Contábeis de 2009, quando um fato negativo e significativo ocorreu na empresa, obrigando-a a uma mudança nos critérios contábeis para a elaboração das Demonstrações Contábeis.
De acordo com as normas do CPC aprovadas pelo CFC, assinale a alternativa que indique a causa para que esse fato tenha ocorrido.
De acordo com as normas do CPC aprovadas pelo CFC, assinale a alternativa que indique a causa para que esse fato tenha ocorrido.
Q41585
Contabilidade Geral
A Cia Petrópolis apresentava os seguintes dados para a montagem da Demonstração do Valor Adicionado em 31.12.X0:
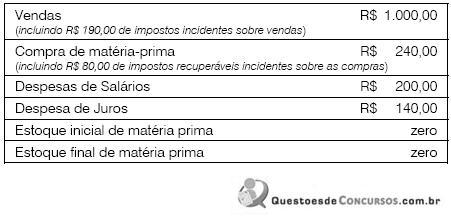
Assinale a alternativa que indique corretamente o valor adicionado a distribuir da Cia Petrópolis em 31.12.X0.
Assinale a alternativa que indique corretamente o valor adicionado a distribuir da Cia Petrópolis em 31.12.X0.
Q41583
Contabilidade Geral
A Cia Nova Friburgo recebeu em dezembro de 2009 uma intimação de um cliente por um produto comprado ter apresentado defeito. Os departamentos contábil e jurídico da empresa analisaram a intimação, apresentaram a defesa e julgaram que a perda da causa é possível.
Ao mesmo tempo, foi verificado que se a Cia Friburgo tiver que pagar a indenização ao cliente, ela poderá exigir o ressarcimento de cerca de 80% do valor da indenização cobrada para a empresa fornecedora de matéria prima.
No momento da elaboração das Demonstrações Contábeis de 31.12.2009 a empresa, de acordo com as normas contábeis brasileiras apresentadas no Pronunciamento CPC25, aprovado pelo CFC, analisou a situação e adotou o seguinte procedimento:
Ao mesmo tempo, foi verificado que se a Cia Friburgo tiver que pagar a indenização ao cliente, ela poderá exigir o ressarcimento de cerca de 80% do valor da indenização cobrada para a empresa fornecedora de matéria prima.
No momento da elaboração das Demonstrações Contábeis de 31.12.2009 a empresa, de acordo com as normas contábeis brasileiras apresentadas no Pronunciamento CPC25, aprovado pelo CFC, analisou a situação e adotou o seguinte procedimento:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41216
Contabilidade Geral
As faturas emitidas, decorrentes de apólices de ramos elementares e vida em grupo, antes do período de cobertura do risco, devem ser registradas:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41215
Contabilidade Geral
Os valores decorrentes do ajuste do imobilizado que gerem redução de seu valor (valor recuperável) devem ser registrados como um:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41214
Contabilidade Geral
A comissão de Co-seguro cedido é contabilizada:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41213
Contabilidade Geral
O registro da Provisão de Prêmios não Ganhos é efetuado a:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41212
Contabilidade Geral
Os juros dos parcelamentos dos prêmios de seguros devem ser contabilizados como:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41211
Contabilidade Geral
O capital mínimo exigido para que uma seguradora obtenha autorização de funcionamento, para operar em seguros de ramos elementares é:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41210
Contabilidade Geral
A seguradora que apura Patrimônio Liquido Ajustado insuficiente de até 30% do capital mínimo requerido, deverá apresentar:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41209
Contabilidade Geral
Não representa um grupo de contas a ser excluído para determinação do Patrimônio Líquido Ajustado:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41207
Contabilidade Geral
Com relação à emissão da apólice, pode-se afirmar que:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41206
Contabilidade Geral
Se o prazo médio de rotação de estoques de uma empresa é de apenas 45 dias, pode-se afirmar que
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41204
Contabilidade Geral
Assinale abaixo a opção onde consta a única assertiva que não é verdadeira neste quesito.
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41203
Contabilidade Geral
Na elaboração da Demonstração dos Fluxos de Caixa podemos dizer que:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41202
Contabilidade Geral
Assinale abaixo a opção onde consta a única assertiva que não é verdadeira neste quesito.
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41201
Contabilidade Geral
A Companhia Epson adquiriu da Companhia Ypsilon 30% de seu Patrimônio Líquido, que é representado unicamente pela conta Capital, cujo valor é R$ 200 mil.
Sabemos que a compra, no início do período, foi realizada por R$ 60 mil; que as companhias Epson e Ypsilon são empresas coligadas; que o investimento é considerado relevante; e que o lucro líquido do período, antes da distribuição de dividendos, foi de R$ 100 mil, na empresa Ypsilon e de R$ 80 mil, na empresa Epson.
Sabemos também que a assembleia geral de cada empresa mandou contabilizar a distribuição de 40% do lucro como dividendos.
Com base nas informações acima, pede-se indicar por quanto deverá ser avaliado o investimento no Balanço Patrimonial da Companhia Epson no fim do período. O valor da avaliação será:
Sabemos que a compra, no início do período, foi realizada por R$ 60 mil; que as companhias Epson e Ypsilon são empresas coligadas; que o investimento é considerado relevante; e que o lucro líquido do período, antes da distribuição de dividendos, foi de R$ 100 mil, na empresa Ypsilon e de R$ 80 mil, na empresa Epson.
Sabemos também que a assembleia geral de cada empresa mandou contabilizar a distribuição de 40% do lucro como dividendos.
Com base nas informações acima, pede-se indicar por quanto deverá ser avaliado o investimento no Balanço Patrimonial da Companhia Epson no fim do período. O valor da avaliação será:
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41200
Contabilidade Geral
A seguinte relação contém contas patrimoniais e contas de resultado. Seus saldos foram extraídos do livro Razão no fim do exercício social.
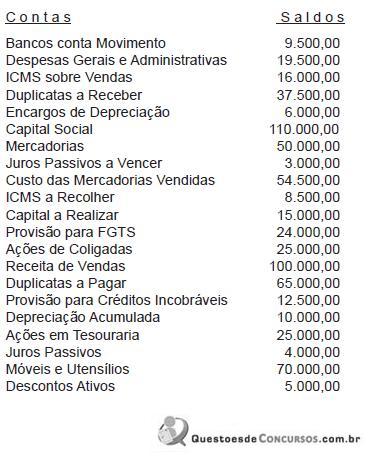
Do resultado alcançado no ano, foram distribuídos R$ 600,00 para reserva legal, R$ 500,00 para participação de empregados, R$ 1.250,00 para imposto de renda e o restante para dividendos.
Classificando-se as contas acima e estruturando a apuração do resultado do exercício com os valores demonstrados, vamos encontrar um lucro líquido do exercício no valor de
Do resultado alcançado no ano, foram distribuídos R$ 600,00 para reserva legal, R$ 500,00 para participação de empregados, R$ 1.250,00 para imposto de renda e o restante para dividendos.
Classificando-se as contas acima e estruturando a apuração do resultado do exercício com os valores demonstrados, vamos encontrar um lucro líquido do exercício no valor de

 Conheça nossos planos