Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68871
Contabilidade Geral
Texto associado
No dia 27/dez/2009, os senhores José Carlos, Ernesto e André Luis resolveram constituir uma empresa com o nome de Cia. Pitoresca e decidiram que ela visaria o lucro por meio da compra e venda de roupas e de artigos de cama e mesa (toalhas, fronhas etc.). No próprio dia 27/dez/2009, cada um deles entregou os seguintes recursos para a constituição da empresa:
Sr. José Carlos
 dinheiro em moeda corrente, no valor de $ 640
 4 camisas idênticas, no valor de $ 208 ($ 52 cada uma)
Sr. Ernesto
 dinheiro em moeda corrente, no valor de $ 370
 7 lençóis idênticos, no valor de $ 210 ($ 30 cada uma)
Sr. André Luis
 2 mesas para escritório, idênticas, no valor de $ 172 ($ 86 cada uma)
 3 balcões para expor mercadorias, idênticos, no valor de $ 300 ($ 100 cada um)
No dia 28/dez/2009, a Cia. Pitoresca comprou 6 fronhas da Cia. Dorminhoca e esta cobrou $ 60 pelas 6 fronhas. A Cia. Pitoresca pagou $ 36 (com moeda corrente) e combinou pagar o restante no dia 30/jan/10.
No dia 29/dez/2009, o Sr. Alberto compareceu à Cia. Pitoresca e dela adquiriu as mercadorias abaixo relacionadas, pela quais a Cia. Pitoresca cobrou (do Sr. Alberto) os valores informados:

O Sr. Alberto pagou $ 184 no ato (com moeda corrente) e combinou pagar o restante no dia 15/jan/2010.
Sr. José Carlos
dinheiro em moeda corrente, no valor de $ 640 4 camisas idênticas, no valor de $ 208 ($ 52 cada uma)Sr. Ernesto
dinheiro em moeda corrente, no valor de $ 370 7 lençóis idênticos, no valor de $ 210 ($ 30 cada uma)Sr. André Luis
2 mesas para escritório, idênticas, no valor de $ 172 ($ 86 cada uma) 3 balcões para expor mercadorias, idênticos, no valor de $ 300 ($ 100 cada um)No dia 28/dez/2009, a Cia. Pitoresca comprou 6 fronhas da Cia. Dorminhoca e esta cobrou $ 60 pelas 6 fronhas. A Cia. Pitoresca pagou $ 36 (com moeda corrente) e combinou pagar o restante no dia 30/jan/10.
No dia 29/dez/2009, o Sr. Alberto compareceu à Cia. Pitoresca e dela adquiriu as mercadorias abaixo relacionadas, pela quais a Cia. Pitoresca cobrou (do Sr. Alberto) os valores informados:
O Sr. Alberto pagou $ 184 no ato (com moeda corrente) e combinou pagar o restante no dia 15/jan/2010.
Qual o valor da conta Caixa da Cia. Pitoresca, em 29/dez/09?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68870
Contabilidade Geral
Texto associado
No dia 27/dez/2009, os senhores José Carlos, Ernesto e André Luis resolveram constituir uma empresa com o nome de Cia. Pitoresca e decidiram que ela visaria o lucro por meio da compra e venda de roupas e de artigos de cama e mesa (toalhas, fronhas etc.). No próprio dia 27/dez/2009, cada um deles entregou os seguintes recursos para a constituição da empresa:
Sr. José Carlos
dinheiro em moeda corrente, no valor de $ 640
4 camisas idênticas, no valor de $ 208 ($ 52 cada uma)
Sr. Ernesto
dinheiro em moeda corrente, no valor de $ 370
7 lençóis idênticos, no valor de $ 210 ($ 30 cada uma)
Sr. André Luis
2 mesas para escritório, idênticas, no valor de $ 172 ($ 86 cada uma)
3 balcões para expor mercadorias, idênticos, no valor de $ 300 ($ 100 cada um)
No dia 28/dez/2009, a Cia. Pitoresca comprou 6 fronhas da Cia. Dorminhoca e esta cobrou $ 60 pelas 6 fronhas. A Cia. Pitoresca pagou $ 36 (com moeda corrente) e combinou pagar o restante no dia 30/jan/10.
No dia 29/dez/2009, o Sr. Alberto compareceu à Cia. Pitoresca e dela adquiriu as mercadorias abaixo relacionadas, pela quais a Cia. Pitoresca cobrou (do Sr. Alberto) os valores informados:
O Sr. Alberto pagou $ 184 no ato (com moeda corrente) e combinou pagar o restante no dia 15/jan/2010.
Sr. José Carlos
dinheiro em moeda corrente, no valor de $ 640 4 camisas idênticas, no valor de $ 208 ($ 52 cada uma)Sr. Ernesto
dinheiro em moeda corrente, no valor de $ 370 7 lençóis idênticos, no valor de $ 210 ($ 30 cada uma)Sr. André Luis
2 mesas para escritório, idênticas, no valor de $ 172 ($ 86 cada uma) 3 balcões para expor mercadorias, idênticos, no valor de $ 300 ($ 100 cada um)No dia 28/dez/2009, a Cia. Pitoresca comprou 6 fronhas da Cia. Dorminhoca e esta cobrou $ 60 pelas 6 fronhas. A Cia. Pitoresca pagou $ 36 (com moeda corrente) e combinou pagar o restante no dia 30/jan/10.
No dia 29/dez/2009, o Sr. Alberto compareceu à Cia. Pitoresca e dela adquiriu as mercadorias abaixo relacionadas, pela quais a Cia. Pitoresca cobrou (do Sr. Alberto) os valores informados:
O Sr. Alberto pagou $ 184 no ato (com moeda corrente) e combinou pagar o restante no dia 15/jan/2010.
Quais os valores, respectivamente, do Ativo, do Passivo e do Patrimônio Líquido da Cia. Pitoresca, em 29/dez/09?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68869
Contabilidade Geral
Texto associado
A Cia. Charrua encerra seus exercícios sociais em 30 de dezembro de cada ano. Seu Estatuto Social prevê uma única destinação do lucro líquido: 20% para dividendos, que sempre são pagos no exercício social imediatamente seguinte.
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:

A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
Qual o valor total das despesas operacionais da Cia. Charrua no exercício de 2009 e qual o valor do Lucro Operacional Bruto?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68868
Contabilidade Geral
Texto associado
A Cia. Charrua encerra seus exercícios sociais em 30 de dezembro de cada ano. Seu Estatuto Social prevê uma única destinação do lucro líquido: 20% para dividendos, que sempre são pagos no exercício social imediatamente seguinte.
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
Indique qual o valor das compras a prazo de mercadorias e o valor do Custo das Mercadorias Vendidas, respectivamente, no exercício de 2009 da Cia. Charrua.
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68867
Contabilidade Geral
Texto associado
A Cia. Charrua encerra seus exercícios sociais em 30 de dezembro de cada ano. Seu Estatuto Social prevê uma única destinação do lucro líquido: 20% para dividendos, que sempre são pagos no exercício social imediatamente seguinte.
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
Indique qual o valor do lucro líquido do exercício de 2008 e da receita operacional bruta de 2009, da Cia. Charrua, respectivamente:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68866
Contabilidade Geral
Texto associado
A Cia. Charrua encerra seus exercícios sociais em 30 de dezembro de cada ano. Seu Estatuto Social prevê uma única destinação do lucro líquido: 20% para dividendos, que sempre são pagos no exercício social imediatamente seguinte.
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
A Cia. Charrua negocia mercadorias. Na Demonstração do Resultado do Exercício de 2009 da Cia. Charrua, as únicas "despesas operacionais" foram: "despesas financeiras", no montante de $ 270 e "despesas com vendas", no montante de $ 1.712. Do lucro líquido de 2009, $ 1.220 foram destinados para dividendos.
Durante 2009, a conta "Fornecedores de Mercadorias" foi debitada em $ 5.974 por pagamentos efetuados pela Cia. Charrua aos seus fornecedores de quem comprou a prazo. Durante 2009, a Cia. Charrua comprou mercadorias à vista por $ 5.626.
Durante 2009, a Cia. Charrua recebeu $ 4.222 em decorrência de vendas à vista praticadas no ano. Durante 2009, a conta "Duplicatas a Receber" foi creditada em $ 9.322, em virtude de recebimentos de clientes. Os saldos das seguintes contas constavam nos Balanços Patrimoniais da Cia. Charrua:
Qual o valor das receitas decorrentes de "Vendas a Prazo" auferidas pela Cia. Charrua em 2009?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68864
Contabilidade Geral
O objeto da contabilidade é:
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67957
Contabilidade Geral
NÃO pode ser entendida e contabilizada como provisão para contingência a provisão para
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67925
Contabilidade Geral
A empresa LP possuía, em 1/1//X5, em seu ativo imobilizado um equipamento com as seguintes características:
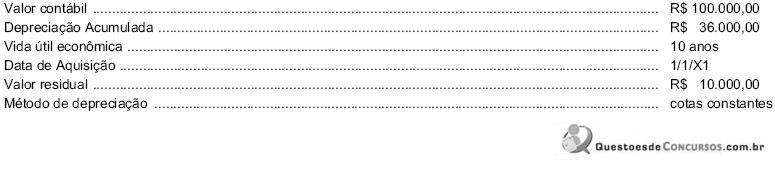
Em 31/12/X5, antes de contabilizar a depreciação do equipamento referente a X5, a empresa realizou o teste de recuperabilidade de seu ativo imobilizado. Após os testes, foram obtidas as seguintes informações a respeito do equipamento:
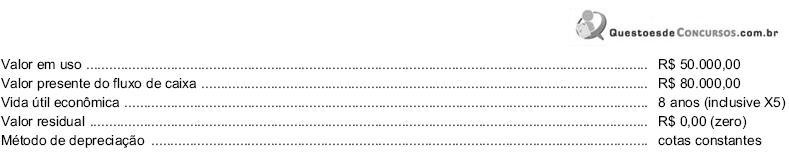
Com base nessas informações, o valor líquido contábil do equipamento apresentado no ativo da empresa, em 31/12/X5, era, em reais,
Em 31/12/X5, antes de contabilizar a depreciação do equipamento referente a X5, a empresa realizou o teste de recuperabilidade de seu ativo imobilizado. Após os testes, foram obtidas as seguintes informações a respeito do equipamento:
Com base nessas informações, o valor líquido contábil do equipamento apresentado no ativo da empresa, em 31/12/X5, era, em reais,
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67924
Contabilidade Geral
Ao contabilizar os dividendos distribuídos por investidas avaliadas pelo método do custo, a investidora debita a conta Disponível e credita a conta
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67923
Contabilidade Geral
É uma transação cujo registro NÃO altera o Patrimônio Líquido da empresa:
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67922
Contabilidade Geral
Sobre as reservas de lucros, considere:
I. A empresa poderá excluir da base de cálculo do dividendo obrigatório a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos, destinada à reserva de incentivos fiscais.
II. A reserva de contingência será revertida no exercício em que deixarem de existir as razões que justificaram a sua constituição ou em que ocorrer a perda.
III. A reserva legal tem por finalidade assegurar a integridade do capital social e somente pode ser utilizada para aumentar o capital social.
Está correto o que se afirma APENAS em
I. A empresa poderá excluir da base de cálculo do dividendo obrigatório a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos, destinada à reserva de incentivos fiscais.
II. A reserva de contingência será revertida no exercício em que deixarem de existir as razões que justificaram a sua constituição ou em que ocorrer a perda.
III. A reserva legal tem por finalidade assegurar a integridade do capital social e somente pode ser utilizada para aumentar o capital social.
Está correto o que se afirma APENAS em
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67921
Contabilidade Geral
A empresa Futura recebeu R$ 50.000,00 em março, R$ 65.000,00 em abril e R$ 90.000,00 em junho, referentes a produtos a serem entregues em meses subsequentes. A empresa entregou em maio os produtos referentes ao recebimento de março e em junho os produtos referentes ao recebimento de abril e ainda não havia entregado os produtos referentes ao recebimento de maio. O valor da receita reconhecida, nos meses de maio e junho, no resultado da empresa, foi, respectivamente, em reais,
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67920
Contabilidade Geral
Considere as seguintes situações:
I. A empresa A adquiriu ações da empresa D com a finalidade de negociá-las a qualquer momento.
II. A empresa B é uma indústria e comércio de máquinas especiais, as quais são produzidas e vendidas dentro do seu ciclo operacional de dois anos.
III. A empresa C adquiriu um terreno para futura instalação de uma fábrica.
Com base nas informações acima, as ações adquiridas por A, as máquinas produzidas por B e o terreno adquirido por C, serão, respectivamente, classificados no
I. A empresa A adquiriu ações da empresa D com a finalidade de negociá-las a qualquer momento.
II. A empresa B é uma indústria e comércio de máquinas especiais, as quais são produzidas e vendidas dentro do seu ciclo operacional de dois anos.
III. A empresa C adquiriu um terreno para futura instalação de uma fábrica.
Com base nas informações acima, as ações adquiridas por A, as máquinas produzidas por B e o terreno adquirido por C, serão, respectivamente, classificados no
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67919
Contabilidade Geral
A empresa Pedra Lascada S.A. é uma companhia de capital aberto e possuía, em 31/12/2009, saldos, em reais, nas seguintes contas:
Disponível: 50.000,00
Estoques de mercadorias: 60.000,00
Contas a pagar: 10.000,00
Capital Social: 100.000,00
Durante o mês de janeiro de 2010, a empresa realizou as seguintes operações:
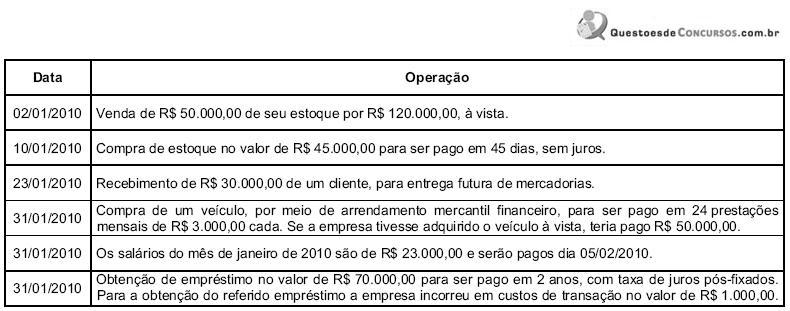
Após o registro das operações acima, o Passivo da empresa Pedra Lascada S.A., em 31/01/2010, era, em reais,
Disponível: 50.000,00
Estoques de mercadorias: 60.000,00
Contas a pagar: 10.000,00
Capital Social: 100.000,00
Durante o mês de janeiro de 2010, a empresa realizou as seguintes operações:
Após o registro das operações acima, o Passivo da empresa Pedra Lascada S.A., em 31/01/2010, era, em reais,
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67918
Contabilidade Geral
A empresa Gama S.A. emitiu 1.000 debêntures a R$ 10,00 cada, com taxa de juros compostos de 6% ao ano, com prazo de 5 anos e pagamentos anuais de R$ 2.374,00. Os custos de transação incorridos e pagos foram de R$ 100,00 e houve prêmio na emissão desses títulos, no valor de R$ 278,00. Na data de emissão das debêntures, a empresa
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67917
Contabilidade Geral
Texto associado
Com base nas informações abaixo, responda às questões 31 e 32.
A Cia. Rio Limpo apresentava, em 31/12/X9, Balancete com os saldos, em reais, nas seguintes contas:

A Cia. Rio Limpo apresentava, em 31/12/X9, Balancete com os saldos, em reais, nas seguintes contas:
O Patrimônio Líquido da Cia. Rio Limpo, em 31/12/X9, era, em reais,
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67916
Contabilidade Geral
Texto associado
Com base nas informações abaixo, responda às questões 31 e 32.
A Cia. Rio Limpo apresentava, em 31/12/X9, Balancete com os saldos, em reais, nas seguintes contas:
A Cia. Rio Limpo apresentava, em 31/12/X9, Balancete com os saldos, em reais, nas seguintes contas:
O total dos saldos devedores do Balancete da Cia. Rio Limpo, em 31/12/X9, era, em reais,
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Economia |
Q67055
Contabilidade Geral
Texto associado
A análise do fluxo de caixa é importante instrumento da gestão financeira. Com relação a esse assunto, julgue o item que se segue.
O fluxo de caixa no sentido restrito, ou método direto é bastante utilizado na atividade de planejamento das empresas e sua realização, em termos retrospectivos, baseia-se em dados contáveis de operações efetuadas no período.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Economia |
Q67054
Contabilidade Geral
Texto associado
A análise do fluxo de caixa é importante instrumento da gestão financeira. Com relação a esse assunto, julgue o item que se segue.
No fluxo de caixa no sentido restrito, ou método direto, parte-se dos valores restritos da demonstração de origens e aplicações de recursos (DOAR) e incluem-se as variações internas nas contas de ativo circulante, excetuando-se a conta disponibilidades.

 Conheça nossos planos