Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Em 31/12/2008, o patrimônio líquido da Cia Esperteza, uma sociedade anônima de capital aberto, correspondia a R$ 1.800.000,00. Em 2009, obteve lucros de R$ 500.000,00, que tiveram as seguintes destinações: 70% distribuídos aos acionistas e 30% destinados às reservas. Não ocorreram outras modificações nas contas do patrimônio líquido dessa empresa, além das citadas.
Dado esse cenário da Cia Esperteza, considere as demonstrações contábeis a seguir.
I. Balanço Patrimonial.
II. Demonstração dos Fluxos de Caixa.
III. Demonstração das Mutações do Patrimônio Líquido.
IV. Demonstração dos Lucros ou Prejuízos Acumulados.
V. Demonstração do Resultado do Exercício.
VI. Demonstração do Valor Adicionado.
É CORRETO afirmar que, para a Cia Esperteza, as demonstrações contábeis obrigatórias para elaboração e publicação, em 31/12/2009, são:
Assinale a opção que apresenta somente Contas de Natureza Devedora.
Assinale a opção que apresenta um Fato Modificativo Aumentativo.
Segundo as Teorias das Contas, a conta Capital, como as demais contas do Patrimônio Líquido, e a conta Despesas de Salários, como as demais contas de resultado, são, respectivamente:
De acordo com a norma estabelecida no Art. 11 da Instrução Normativa SRF nº 480, de 15 de dezembro de 2004, e suas posteriores alterações, que dispõe sobre a retenção de tributos e contribuições nos pagamentos efetuados pelos órgãos da administração federal direta, as autarquias, as fundações federais, as empresas públicas, as sociedades de economia mista e as demais entidades que a União, direta ou indiretamente detenha a maioria do capital social sujeito a voto, e que recebam recursos do Tesouro Nacional e estejam obrigadas a registrar sua execução orçamentária e financeira no Sistema Integrado de Administração Financeira do Governo Federal (Siafi), nos pagamentos de seguros, ainda que por intermédio de corretora, a retenção será feita:
“O Princípio da Oportunidade exige a apreensão, o registro e o relato de todas as variações sofridas pelo patrimônio de uma Entidade, no momento em que elas ocorrerem. Cumprido tal preceito, chega-se ao acervo máximo de dados primários sobre o patrimônio, fonte de todos os relatos, demonstrações e análises posteriores.” (RES CFC nº 774/94). Sobre o Princípio da Oportunidade, assinale a opção INCORRETA.
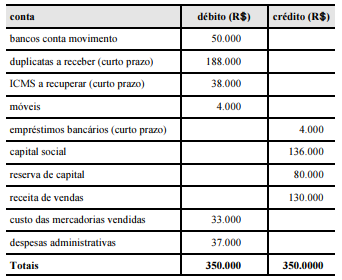
Com base no balancete de verificação de determinada empresa, levantado em 31/12/20X1 e mostrado acima, e na apuração do balanço patrimonial e na demonstração do resultado do exercício (DRE), assinale a opção correta.

Considerando os dados das compras e o estoque final apresentados na tabela acima, julgue o próximo item.
Pelo critério de avaliação UEPS, o valor do estoque final é de
R$ 2.000,00.
Considerando os dados das compras e o estoque final apresentados na tabela acima, julgue o próximo item.
A avaliação do estoque final pelo critério PEPS é de
R$ 1.300,00.
Quanto ao critério de avaliação do investimento em coligadas ou em controladas, previsto na Lei n.º 6.404/1976, julgue o item que se segue.
Para cálculo do método da equivalência patrimonial na
investidora, a sociedade coligada deverá elaborar e fornecer o
balanço ou balancete de verificação, sempre que solicitada pela
companhia.

 Conheça nossos planos