Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508023
Contabilidade Geral
Entre as diferentes situações abaixo, aquela que acarreta um aumento no Patrimônio Líquido é:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508022
Contabilidade Geral
No mês de agosto de 2012 a Cia. Trevas iniciou suas atividades. No dia 31 de agosto ela apresentou em sua conta de estoques as seguintes movimentações:
• dia 5: aquisição de 10 mercadorias por R$ 10,00 cada;
• dia 8: aquisição de 6 mercadorias por R$ 8,00 cada;
• dia 14: venda de 10 mercadorias por R$ 20,00 cada;
• dia 17: aquisição de 12 mercadorias por R$ 7,00 cada;
• dia 25: venda de 11 mercadorias por R$ 19,00 cada.
Considerando-se exclusivamente as informações disponíveis, o sistema de avaliação de estoque que apresenta o maior saldo de mercadorias ao final do mês é:
• dia 5: aquisição de 10 mercadorias por R$ 10,00 cada;
• dia 8: aquisição de 6 mercadorias por R$ 8,00 cada;
• dia 14: venda de 10 mercadorias por R$ 20,00 cada;
• dia 17: aquisição de 12 mercadorias por R$ 7,00 cada;
• dia 25: venda de 11 mercadorias por R$ 19,00 cada.
Considerando-se exclusivamente as informações disponíveis, o sistema de avaliação de estoque que apresenta o maior saldo de mercadorias ao final do mês é:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508021
Contabilidade Geral
A Cia. Raio Relâmpago adquiriu no dia 1° de julho uma máquina por R$ 100.000,00 e com uma vida útil de 25 mil unidades produzidas. Para deixar a máquina em condições de funcionamento, houve gastos com mão de obra no valor de R$ 20.000. O trabalho foi concluído no dia 1° de outubro. Devido a uma falta de matéria-prima, a máquina só entrou em operação no dia 1° de dezembro, produzindo ao longo desse mês, 250 unidades. Considerando-se apenas essas informações, em 31 de dezembro a despesa com depreciação relativa a essa máquina foi de:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508020
Contabilidade Geral
A Cia. COURO S.A. foi constituída em 30 de dezembro de 2012 com R$ 5.000.000,00 em ativos, sendo que o recurso para parte desse investimento (R$ 3.500.000,00) foi captado junto ao Banco Carioca de Desenvolvimento (BCDS) e o restante através de capital próprio. Para alcançar seu objetivo de ser a maior empresa do mundo na atividade de comércio de biquínis, a empresa irá realizar uma Oferta Pública de Ações (OPA) em 2013. A receita bruta prevista para 2013 é de R$500.000.000,00. Entretanto, as providências para concretizar a OPA serão tomadas apenas após o carnaval. Sabendo que 100% do capital da empresa pertencem à família do empresário Xeik Odal Iska, para o exercício encerrado em 31 de dezembro de 2012, no que se refere às demonstrações financeiras previstas na Lei Societária brasileira, a empresa deverá:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508019
Contabilidade Geral
Após longa negociação, o Laboratório Tupiniquim SA (com larga experiência na produção de vacinas para a bactéria Sai correndus, cuja variante brasileira foi causadora da recente epidemia de Coopersite) adquiriu um projeto em desenvolvimento dos Laboratórios Shaigrippen, com resultados animadores para exterminação da variante brasileira da bactéria Suadourus. O projeto está na fase final de testes e a vacina já foi aprovada para ser comercializada. No plano da contabilidade, essa operação no Laboratório Tupiniquim SA. deve ser contabilizada
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508018
Contabilidade Geral
O registro dos atos e fatos contábeis tem início com a escrituração contábil, que pode ocorrer com lançamentos simultâneos em uma ou mais contas no livro diário, de modo que o total de débitos seja igual ao total de créditos. Além disso, o registro deve ser escriturado de forma a demonstrar corretamente a origem a aplicação dos recursos. Dessa forma, identifique o lançamento que foi realizado corretamente:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508017
Contabilidade Geral
Para identificar uma conta de resultado, basta lembrar que ela invariavelmente estará na Demonstração do Resultado do Exercício (DRE). Assim, na DRE:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508015
Contabilidade Geral
Assinale a alternativa que reúne apenas fatos contábeis que, quando reconhecidos, causam variação (positiva ou negativa) na situação líquida da entidade:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508014
Contabilidade Geral
No Balanço Patrimonial da Cia Cheia de Dúvidas SA, constituída em 31.12.2011, o ativo total era de $100.000. Sabe-se que a empresa optou, inicialmente, por financiar suas atividades unicamente com capital próprio. Durante o ano de 2012 os acionistas ampliaram em $100.000 seus investimentos na entidade. Uma parte desse aporte aconteceu em dinheiro ($80.000), sendo o restante integralizado com a transferência de ativos essenciais à atividade operacional da entidade. Paralelamente, o governo local fez a doação de uma propriedade para instalação da sua planta industrial. Uma propriedade semelhante naquela localidade poderia ser facilmente adquirida por $200.000, sendo este seu valor justo. A titularidade definitiva da propriedade é condicionada à manutenção de 1.000 empregados trabalhando na fábrica por um período de 10 anos.
A direção da Cia. Cheia de Dúvida SA consultou o contador, solicitando esclarecimentos sobre os efeitos contábeis dos fatos acontecidos para fins de elaboração do Balanço Patrimonial do exercício findo em 31.12.2012. Nesse sentido, considerandose exclusivamente os fatos relatados até aqui, pode-se afirmar que:
A direção da Cia. Cheia de Dúvida SA consultou o contador, solicitando esclarecimentos sobre os efeitos contábeis dos fatos acontecidos para fins de elaboração do Balanço Patrimonial do exercício findo em 31.12.2012. Nesse sentido, considerandose exclusivamente os fatos relatados até aqui, pode-se afirmar que:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508013
Contabilidade Geral
O Balanço Patrimonial da Cia Copa do Mundo SA foi publicado em 31.12.2011, apresentando o saldo das contas de forma analítica, com as seguintes informações: 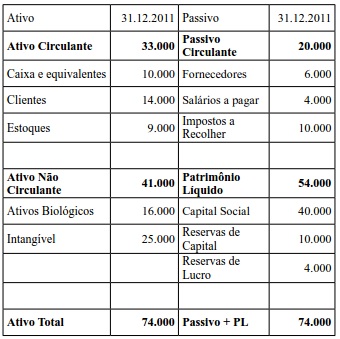
Durante o ano de 2012 a administração da Cia. Copa do Mundo S.A. procedeu a uma alteração no estatuto social, elevando o Capital Autorizado em 100.000 (FATO 1). Neste período, a empresa emitiu, e posteriormente alienou debêntures perpétuas, pelas quais recebeu 20.000 (FATO 2). A empresa pactuou a possibilidade de recompra de tais títulos. Antes de encerrado o exercício de 2012, houve subscrição de capital no montante de 50.000 (FATO 3)
Analise unicamente os efeitos desses 3 fatos no Disponível e Patrimônio Líquido da entidade. Considere que a empresa não incorreu em custos de transação para alienar debêntures. Partindo dessas premissas, a variação no montante do disponível e patrimônio líquido para os fatos 1, 2 e 3 foi respectivamente:
Durante o ano de 2012 a administração da Cia. Copa do Mundo S.A. procedeu a uma alteração no estatuto social, elevando o Capital Autorizado em 100.000 (FATO 1). Neste período, a empresa emitiu, e posteriormente alienou debêntures perpétuas, pelas quais recebeu 20.000 (FATO 2). A empresa pactuou a possibilidade de recompra de tais títulos. Antes de encerrado o exercício de 2012, houve subscrição de capital no montante de 50.000 (FATO 3)
Analise unicamente os efeitos desses 3 fatos no Disponível e Patrimônio Líquido da entidade. Considere que a empresa não incorreu em custos de transação para alienar debêntures. Partindo dessas premissas, a variação no montante do disponível e patrimônio líquido para os fatos 1, 2 e 3 foi respectivamente:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Controle Externo |
Q507972
Contabilidade Geral
Uma lei publicada pela prefeitura do Rio de Janeiro está causando dúvida entre os contadores dos clubes de futebol da cidade. De acordo com a nova legislação, os clubes precisarão, até 30 de junho de 2011, treinar e certificar jogadores do elenco profissional para atuar no novo estádio do Maracanã sem danificar o gramado. No Clube de Regatas Cama de Gato, por exemplo, nenhum dos 30 jogadores do elenco principal terá sido treinado até 31 de dezembro de 2010. Entretanto, a diretoria do clube divulgou nota informando que o treinamento e a certificação estão previstos para acontecer em maio de 2011 a um custo de $ 2.000,00 por atleta. Enquanto isso, a prefeitura tem feito campanhas educativas e ressaltado que os clubes inadimplentes com a determinação do município serão penalizados com multa de R$ 40.000,00 por atleta, devendo ser pagas até 20 dias após o prazo estipulado.
Em conformidade com as práticas de contabilidade adotadas no Brasil, deve ser feita em 31 de dezembro de 2010 a seguinte provisão
Em conformidade com as práticas de contabilidade adotadas no Brasil, deve ser feita em 31 de dezembro de 2010 a seguinte provisão
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Provas:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Controle Externo
|
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q507970
Contabilidade Geral
A Cia. Tribunal Mendes SA realizou seu inventário periódico de mercadorias para o encerramento do exercício. O levantamento realizado é relativamente simples, haja vista que a empresa comercializa apenas 3 tipos de produto: GilFlex, GilPlus e GilMax. Para fins de mensuração dessas mercadorias, elaborou paralelamente o seguinte quadro de informações:
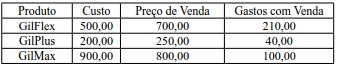
Com base nessas informações, e sabendo que para cada produto havia uma unidade disponível, o saldo final da conta estoques deverá estar avaliada no Balanço Patrimonial por:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Provas:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Controle Externo
|
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q507969
Contabilidade Geral
Os regimes de caixa e competência são também conhecidos como regime financeiro e econômico, tendo em vista a abordagem com que cada um reconhece e apropria receitas e despesas. A esse respeito, é correto afirmar que:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Controle Externo |
Q507967
Contabilidade Geral
As informações apresentadas no quadro abaixo referem-se à
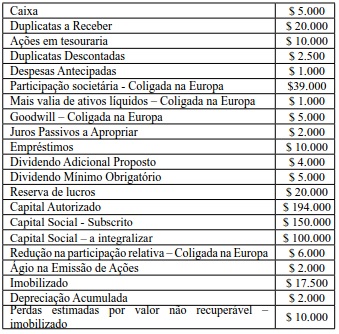
Adicionalmente, sabe-se que a empresa desenvolveu internamente um intangível, representado pela famosa marca “CACHOEIRA". Essa marca foi recentemente avaliada pela empresa de Auditoria e Avaliações Patrimoniais Perilense por $ 10.000. Consta ainda que a empresa possui um plantel de suínos reprodutores da raça Porcus spinus, avaliados por seu valor justo em $ 5.000 e mantidos em uma granja.
Considerando exclusivamente as informações acima e levando em conta a equação fundamental patrimonial, a alternativa que expressa o montante correto do Ativo Não Circulante, Passivo e do Patrimônio Líquido é
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Provas:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Controle Externo
|
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q507966
Contabilidade Geral
De acordo com as práticas contábeis em vigor, as demonstrações contábeis são mais comumente elaboradas segundo modelo baseado no custo histórico recuperável e no conceito da manutenção do capital financeiro nominal. Sabendo-se disso, pode-se afirmar que:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Provas:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Controle Externo
|
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q507965
Contabilidade Geral
De acordo com as práticas contábeis em vigor, após o reconhecimento inicial, os ativos financeiros podem ser mensurados em quatro categorias: a) mensurados ao valor justo por meio do resultado; b) investimentos mantidos até o vencimento; c) empréstimos e recebíveis; e d) disponíveis para venda. Com isso, de acordo com a categoria, as variações no valor justo ocorridas com esses ativos serão diferentes. Sabendo-se disso, pode-se afirmar que a ocorrência de uma variação positiva no valor justo de um ativo financeiro classificado como disponível para venda implicará:
Ano: 2012
Banca:
CEFET-BA
Órgão:
CREF - 13ª Região (BA-SE)
Prova:
CEFET-BA - 2012 - CREF - 13ª Região (BA-SE) - Analista Contador |
Q507451
Contabilidade Geral
Uma empresa comercial apresenta uma venda em 30/12/20X1 de R$ 200 000,00; seu estoque inicial, em 20X0, era de R$ 40 000,00; no decorrer do exercício compras líquidas de R$ 110 000,00; estoque final em 31/12/20X1 de R$ 30 000,00; despesas operacionais: de vendas R$ 40 000,00 e administrativas R$ 10 000,00.
Com base nessas informações o valor do Custo de Mercadorias Vendidas (CMV) e o Lucro Líquido por unidade monetária vendida está apresentado na alternativa
Com base nessas informações o valor do Custo de Mercadorias Vendidas (CMV) e o Lucro Líquido por unidade monetária vendida está apresentado na alternativa
Ano: 2012
Banca:
CEFET-BA
Órgão:
CREF - 13ª Região (BA-SE)
Prova:
CEFET-BA - 2012 - CREF - 13ª Região (BA-SE) - Analista Contador |
Q507446
Contabilidade Geral
Os ativos contingentes são caracterizados em situações nas quais, como resultado de eventos passados, há um ativo possível cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos, não totalmente sob controle da entidade, e, em caso específico essa entrada de benefícios econômicos é provável, mas não praticamente certa e, nesse caso, nas demonstrações contábeis, esse evento
Ano: 2012
Banca:
CEFET-BA
Órgão:
CREF - 13ª Região (BA-SE)
Prova:
CEFET-BA - 2012 - CREF - 13ª Região (BA-SE) - Analista Contador |
Q507445
Contabilidade Geral
As alterações no patrimônio líquido da entidade entre duas datas de balanço devem refletir o aumento ou a redução nos seus ativos líquidos durante o período, com a exceção
Ano: 2012
Banca:
CEFET-BA
Órgão:
CREF - 13ª Região (BA-SE)
Prova:
CEFET-BA - 2012 - CREF - 13ª Região (BA-SE) - Analista Contador |
Q507444
Contabilidade Geral
Com relação às suas demonstrações contábeis, a entidade deve

 Conheça nossos planos