Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Dadas as afirmativas a seguir, com base na Resolução CFC nº 1.282/10, a respeito dos Princípios de Contabilidade,
I. O Princípio da Prudência pressupõe o emprego de certo grau de precaução no exercício dos julgamentos necessários às estimativas em certas condições de incerteza, no sentido de que ativos e despesas não sejam superestimados e que passivos e receitas não sejam subestimados, atribuindo maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniais.
II. O Princípio da Competência pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas.
III. O Princípio da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
IV. A falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância; por isso, é necessário ponderar a relação entre a oportunidade e a continuidade da informação.
verifica-se que está(ão) correta(s)
Abaixo estão demonstradas algumas contas retiradas do Plano de Contas da Vieira Cruz Ltda.
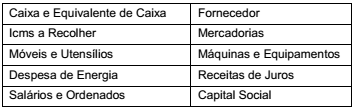
De acordo com a classificação técnica indicada nas Teorias
Materiais e Personalistas, respectivamente, é correto afirmar que esta relação contém
No ano de 2010, a Sociedade Serunidos S/A obteve um resultado líquido do exercício de R$ 150.000,00 e indicou a distribuição da forma que segue:
5% para constituição de reserva legal;
5% para constituição de reserva para contingência;
15% para participação do administrador;
25% para provisão para o Imposto de Renda; e
50% para dividendos obrigatórios.
Utilizando as informações acima, pode-se dizer que, para constituição da reserva legal, obteve-se um montante de
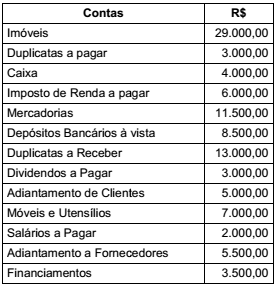
De posse da relação de contas abaixo, indique o valor dos BENS, DIREITOS e da RIQUEZA LÍQUIDA, assinalando a opção correta.
No que diz respeitos aos Princípios de Contabilidade tratados na Resolução nº 750/93 e suas atualizações, enumere a segunda coluna de acordo com a primeira.
1ª coluna
1. Entidade
2. Continuidade
3. Oportunidade
4. Registro pelo Valor Original
5. Competência
6. Prudência
2ª coluna
( ) Determina a adoção do menor valor para os componentes do ativo e do maior para os do passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
( ) Reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos.
( ) Determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento.
( ) Pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
( ) Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
( ) Determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
A sequência correta, de cima para baixo, está na opção
No encerramento do Balanço de 2011 de uma sociedade empresária, foi constatada a ausência de registro de uma despesa financeira referente ao exercício de 2010, no montante de R$30.000,00. Na mesma data, verificou-se que uma provisão para questões judiciais registrada em 2010 por R$12.000,00 deveria ser revertida, uma vez que novos fatos ocorridos em 2011 levaram a equipe jurídica a avaliar como remota a possibilidade de a empresa vir a perder a questão.
O registro contábil das duas situações irá provocar um impacto no resultado de 2011 de:
Uma sociedade apresentou o seguinte Balanço Patrimonial e Demonstração do Resultado, entre outras demonstrações contábeis a serem complementadas por Notas Explicativas.
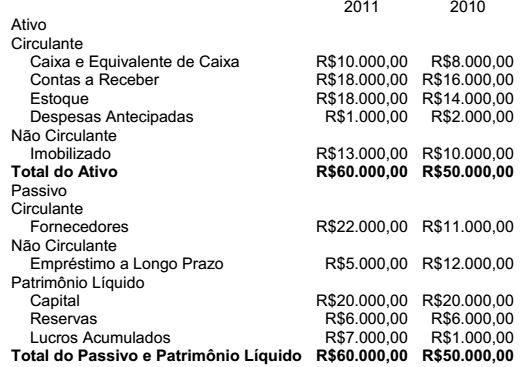
Em relação às necessidades de informações a serem apresentadas com o objetivo de auxiliar os usuários a compreender as Demonstrações Contábeis, julgue os itens abaixo de acordo com as Normas Brasileiras de Contabilidade em relação ao conteúdo das Notas Explicativas, a serem apresentadas pela empresa e, em seguida, assinale a opção CORRETA.
I. A empresa deverá apresentar um resumo das políticas contábeis significativas aplicadas na elaboração das demonstrações contábeis.
II. A empresa deverá identificar as origens e as aplicações de recursos do caixa e equivalente de caixa, identificando o montante gerado nas atividades operacionais, de investimento e financiamentos e, também, a análise das variações dos demais elementos das demonstrações contábeis.
III. A empresa deverá apresentar para o Balanço Patrimonial, exclusivamente, a base de mensuração dos itens de estoque e imobilizado, informando o critério de avaliação de cada item, a realização de testes de recuperabilidade e o percentual de realização desses itens.
IV. A empresa deverá apresentar os objetivos e as políticas de gestão do risco financeiro da entidade aplicável a seus instrumentos financeiros.
Estão CORRETOS apenas os itens:
Com relação ao que determina a NBC TG 26 – Apresentação das Demonstrações Contábeis, no tocante à informação a ser apresentada na Demonstração das Mutações do Patrimônio Líquido (DMPL) ou nas Notas Explicativas, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Para cada componente do patrimônio líquido, a entidade deve apresentar, ou na demonstração das mutações do patrimônio líquido ou nas notas explicativas, uma análise dos outros resultados abrangentes por item.
II. O patrimônio líquido deve apresentar o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações ou quotas em tesouraria, os prejuízos acumulados, se legalmente admitidos os lucros acumulados e as demais contas exigidas pelas normas emitidas pelo Conselho Federal de Contabilidade.
III. A entidade deve apresentar na demonstração das mutações do patrimônio líquido, ou nas notas explicativas, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante por ação.
Está(ão) CORRETO(S) o(s) item(ns):
Uma sociedade empresária instalou uma nova fábrica em um terreno doado pela prefeitura. A subvenção foi concedida pelo município mediante o compromisso assumido pela empresa de construir a fábrica e permanecer no município por, no mínimo, dez anos.
De acordo com a NBC TG 07 – Subvenção e Assistência Governamentais, o registro inicial do terreno recebido dar-se-á a débito de conta do Ativo Não Circulante – Imobilizado e a crédito da conta de:
Uma companhia de aviação vendeu, em 14.3.2012, à vista, uma passagem aérea de ida e volta para utilização nos dias 15 e 21.1.2013, respectivamente. Caso o cliente desista de fazer a viagem, terá direito a ressarcimento do valor pago, e, caso deseje mudar a data do voo, deverá pagar a diferença para a tarifa em vigor na data da mudança.
O registro da operação de venda da passagem aérea será feito a crédito de:
Uma prefeitura estabeleceu que seus bens seriam depreciados pelo método da soma dos dígitos. No dia 2.1.2009, foi adquirida e colocada em funcionamento uma máquina nova para recuperação de estradas no valor de R$45.000,00, com vida útil de 10 anos.
Considerando como base apenas a depreciação, o valor da Depreciação Acumulada e do Valor Líquido Contábil, será de, respectivamente
A empresa X é controladora da empresa Y. O controle foi obtido quando a empresa X adquiriu 100% das ações da empresa Y, pelo valor de R$50.000,00.
Em 31.12.2011, a empresa X emprestou R$5.000,00 para a empresa Y.
Sabendo que o ativo da empresa Y é de R$55.800,00 e o ativo da empresa X é de R$100.000,00 e, ainda, que não existe nenhuma outra transação entre as empresas, além da relatada, assinale a opção que apresenta o valor do ativo resultante da demonstração contábil consolidada em 31.12.2011.
A contabilidade de uma empresa apresentou, no dia 31.12.2011, os seguintes saldos:
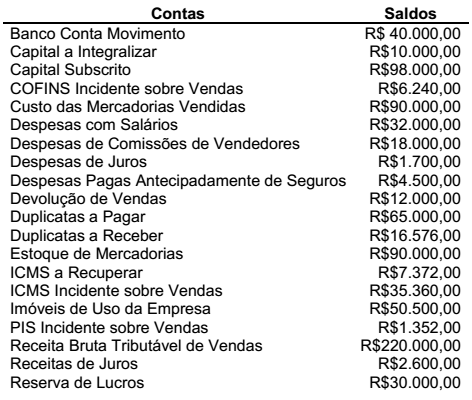
Tendo em vista as informações acima, o valor do Resultado Líquido do
exercício, não levando em consideração o Imposto de Renda Pessoa
Jurídica e a Contribuição Social sobre o Lucro, é de:
Com base nas informações a seguir, elabore a Demonstração da Mutação do Patrimônio Líquido (DMPL), e, em seguida, assinale a opção CORRETA.
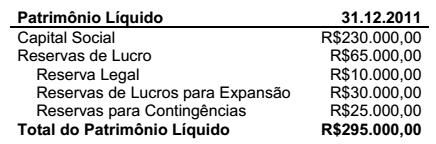
Informações adicionais:
• O lucro do Exercício foi de R$70.000,00.
• A Reserva Legal é de 5% do Lucro do Exercício.
• Houve reversão total das Reservas para Contingências por deixarem de existir as razões que justificaram a sua constituição.
• Foram constituídas Reservas de lucros para Expansão de R$50.000,00.
O valor destinado para dividendos é de:
Uma sociedade empresária foi constituída, em 31.10.2011, com capital de R$100.000,00, totalmente integralizado em moeda corrente nesta data. Nos meses de novembro e dezembro, foram realizadas as seguintes transações:
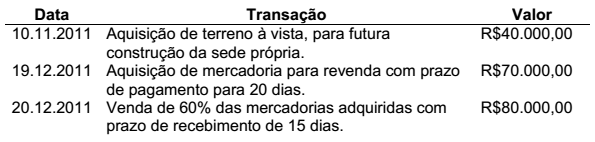
Considerando que não haverá distribuição de lucros e nem incidência de
impostos, após o registro das transações ocorridas, o total do Ativo
Circulante, em 31.12.2011, é igual a:

 Conheça nossos planos