Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Analise os dados abaixo e responda à questão.
Para a elaboração da Demonstração de Resultado do Exercício, a Cia. Comercial levantou as seguintes informações em 31/12/2011:
Venda de Mercadorias................................ 360.000
Despesas de Salários.................................... 52.000
Depreciação................................................... 4.000
Devolução de Vendas................................... 24.000
Receita de Aluguel.......................................... 8.000
Juros Ativos................................................... 1.600
Provisão para Devedores Duvidosos................ 800
Comissão s/ Vendas....................................... 4.000
Frete s/ Vendas............................................... 2.000
Despesa de Aluguel........................................ 6.000
Mercadorias................................................... 9.200
Compra de Mercadorias............................. 100.000
Descontos Comerciais Concedidos.............. 16.000
Pagamento de Impostos................................. 4.460
Juros Passivos.............................................. 6.800
Compras Canceladas.................................... 20.000
Perda de Capital.......................................... 26.400
Informações complementares:
I- No final do exercício, o inventário de mercadorias realizado indicou o montante de R$ 12.600;
II- O IR e CSLL foram calculados, com aplicação, respectivamente, dos percentuais de 15% e 10%;
III- Sobre as operações de compras e vendas de mercadorias incidiam o seguinte imposto e taxas: ICMS de 18%;
PIS/PASEP de 1,65%; e COFINS de 7,6%.
Analise os dados abaixo e responda à questão.
Para a elaboração da Demonstração de Resultado do Exercício, a Cia. Comercial levantou as seguintes informações em 31/12/2011:
Venda de Mercadorias................................ 360.000
Despesas de Salários.................................... 52.000
Depreciação................................................... 4.000
Devolução de Vendas................................... 24.000
Receita de Aluguel.......................................... 8.000
Juros Ativos................................................... 1.600
Provisão para Devedores Duvidosos................ 800
Comissão s/ Vendas....................................... 4.000
Frete s/ Vendas............................................... 2.000
Despesa de Aluguel........................................ 6.000
Mercadorias................................................... 9.200
Compra de Mercadorias............................. 100.000
Descontos Comerciais Concedidos.............. 16.000
Pagamento de Impostos................................. 4.460
Juros Passivos.............................................. 6.800
Compras Canceladas.................................... 20.000
Perda de Capital.......................................... 26.400
Informações complementares:
I- No final do exercício, o inventário de mercadorias realizado indicou o montante de R$ 12.600;
II- O IR e CSLL foram calculados, com aplicação, respectivamente, dos percentuais de 15% e 10%;
III- Sobre as operações de compras e vendas de mercadorias incidiam o seguinte imposto e taxas: ICMS de 18%;
PIS/PASEP de 1,65%; e COFINS de 7,6%.
Da Demonstração dos Lucros ou Prejuízos Acumulados de uma determinada companhia, cuja elaboração se deu em 31/12/2010, foram extraídas as seguintes informações: (valores em reais)
Lucros acumulados até 31/12/2009 ......................................... 120.000
Reversão de Reservas de Contingência ..................................... 40.000
Constituição de Reserva Legal ..................................................... 7.500
Lucro Líquido do Exercício em 31/12/2010 .............................. 150.000
Dividendos a Pagar .................................................................... 45.000
Ajuste por depreciação superavaliada apropriada em 2009 ....... 10.000
Com base nessas informações, o saldo final de Lucros Acumulados, em 31/12/2010, na referida demonstração, era igual a:
Em 31 de dezembro, o balancete de verifi cação da Empresa Comercial ABC apresentava as seguintes contas e respectivos saldos: (valores em reais)
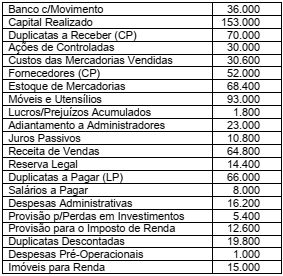
Na elaboração do Balanço Patrimonial os montantes do Ativo Não
Circulante e do Patrimônio Líquido eram, respectivamente, iguais a:
A Empresa Comercial Alvorada Ltda. realizou, no mês de setembro, as seguintes operações com mercadorias:
dia 03 – aquisição à vista de 120 unidades a R$ 25 cada;
dia 10 – venda de 120 unidades no montante de R$ 4.200, sendo 70% à vista;
dia 20 – compra de 100 unidades ao preço unitário de R$ 30; e
dia 30 – venda de 100 unidades a R$ 48 cada uma.
Sabendo-se que no início do mês existiam, em estoque, 120 unidades ao custo unitário de R$ 20, que o ICMS incidente nas operações com mercadorias era de 20% e que a empresa utiliza o método PEPS para avaliação dos estoques, o valor do lucro bruto apurado no período foi igual a:
Em 31/12/2010, após os ajustes necessários, o razão de contas de uma empresa apresentava, entre outras, as seguintes contas com os respectivos saldos (valores em R$):
Capital Realizado.................. 10.000
Reservas de Capital................ 2.800
Prejuízos Acumulados............ 1.600
Dividendos a Distribuir.............. 700
Reserva Legal............................ 800
Capital a Integralizar............... 2.400
Ações de Coligadas................. 1.000
Com esses dados, no balanço elaborado, o patrimônio líquido apresentava o montante de:
Uma entidade econômica em situação líquida superavitária possui o seguinte patrimônio:
Ativo Circulante: R$ 180,00
Ativo Não Circulante: R$ 220,00
Passivo Circulante: R$ 140,00
Passivo Não Circulante: R$ 60,00
Assinale, dentre as alternativas abaixo, a que representa a garantia de capital de terceiros.

 Conheça nossos planos