Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Com base nos dados apresentados, a alternativa correta é a
Levando-se em conta os dados apresentados, a alternativa que indica, pelo número de ordem, exclusivamente contas que se classificam no ativo é
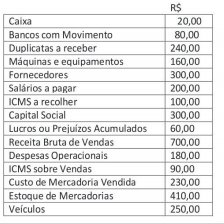
Ao estruturar o seu Balanço Patrimonial com base nos dados anteriores, a empresa, em questão, demonstrará um Patrimônio Líquido de:
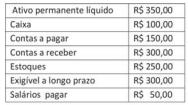
O valor do Patrimônio Líquido da empresa é:
Em 31/12/2011, antes do fechamento do balanço, o subgrupo ativo investimento da Companhia ABC era constituído dos seguintes itens:
– 10.000 ações da Cia. Alfa, no montante de R$ 300.000;
– 20.000 ações da Cia. Beta, no valor total de R$ 700.000;
– Cia. Delta, no montante de R$ 1.500.000 (correspondente a 60% do capital votante);
– Imóvel sem uso, no valor de R$ 200.000.
Considere as seguintes informações complementares:
I – as Cia. Alfa e Beta não eram controladas nem coligadas da
Cia. ABC;
II – no final do exercício, as ações da Cia. Alfa estavam cotadas no mercado acionário pelo valor de R$ 28;
III – devido a um incêndio de grandes proporções ocorrido nas suas instalações e considerado de difícil recuperação, o valor das ações da Cia. Beta estavam cotadas a R$ 25;
IV – o valor de mercado apurado do imóvel sem uso era de R$240.000;
V – a Cia. Delta apurou, no exercício, um lucro no valor de R$600.000 e seu estatuto determinou a distribuição de 40% desse lucro a título de dividendos.
Na elaboração do balanço patrimonial, o subgrupo ativo investimento apresentou o seguinte montante:
A Companhia Alvorada S/A foi constituída com um capital subscrito de 600.000 ações com valor nominal de R$ 5, totalmente realizado, sendo que a quantidade de emissão de ações preferenciais e ordinárias se igualou a 50%. Em 25/09/2011, a Companhia Planalto S/A adquiriu 30% do capital da Cia. Alvorada, recebendo 180.000 ações ordinárias. Na mesma data, a Companhia Sertão S/A adquiriu também 65% do capital da Cia. Alvorada, recebendo, na ocasião, 105.000 ações ordinárias e 285.000 ações preferenciais. As duas operações foram realizadas sem o pagamento de ágio.
Após esses investimentos efetuados, e com base na legislação societária, a correlação existente entre essas três companhias passou a ser a seguinte:
Em 31/12/2011, o balanço patrimonial da Empresa Comercial Alvorada Ltda. apresentava as seguintes contas e respectivos saldos (em reais) :
Banco c/movimento................................38.000
Estoque de Mercadorias.........................60.000
Fornecedores .........................................30.000
Empréstimos Bancários (LP) .................54.000
Capital Realizado ...................................40.000
Depreciação Acumulada ..........................3.000
Adiantamento de Clientes ......................26.000
Duplicatas a Receber................................6.000
Veículos ..................................................36.000
Móveis e Utensílios ................................32.000
Reserva de Lucros ...................................9.800
Lucros/Prejuízos Acumulados................ 20.000
Salários a Pagar .....................................38.000
Impostos a Recolher .................................7.200
Seguros a Vencer .................................... .4.000
Equipamentos ............................................4.000
Duplicatas a Receber (LP) .....................48.000
Com base no balanço patrimonial, os valores dos débitos de funcionamento e do capital circulante líquido eram, respectivamente, iguais a:
No exercício de 2011 foram registrados os seguintes eventos na contabilidade de uma determinada companhia (valores em reais):
Venda de mercadorias à vista .......................................... 53.500
Pagamento de salários ....................................................... 1.500
Pagamento na aquisição de mobiliário ................................4.000
Recebimento de dividendos de controlada ........................ 2.500
Pagamento a fornecedores ............................................... 15.000
Integralização de capital em dinheiro ................................. 4.000
Venda de mercadorias a prazo.......................................... 30.000
Recebimento de empréstimos obtidos ............................... 1.000
Pagamento de diversas despesas administrativas............. 10.000
Amortização de empréstimos obtidos ............................... 8.000
Venda à vista de bens imobilizados.................................... 2.500
Aquisição de ações de outras empresas para revenda.........1.500
Recebimento da alienação de investimentos permanentes.. 6.000
Pagamento de impostos e contribuições..............................12.500
Alienação de bônus de subscrição ..................................... 1.000
Recebimento de empréstimos concedidos ......................... 7.500
Aquisição à vista de investimentos permanentes .............. 2.500
Com base nesses dados, pode-se afirmar que o fluxo líquido de caixa referente às atividades de financiamento foi:
A Construtora Brilhante Ltda., apresentava, nas suas demonstrações elaboradas em 31/12/2010, a conta Lucros/Prejuízos com saldo credor, no valor de R$ 120.000.
No exercício de 2011, foram registrados os seguintes eventos:
– integralização do capital em dinheiro: R$ 120.000;
– capitalização de lucros acumulados: de R$ 100.000;
– ajuste positivo, em decorrência de alteração de critérios contábeis: R$ 12.000;
– ajuste na provisão para o imposto de renda, de 2010, constituída a maior no valor de R$ 20.000;
– participação dos empregados no resultado, conforme previsão contratual: R$ 20.000.
Após o confronto entre as receitas e despesas, foi apurado um lucro líquido de R$ 320.000 e foram feitas as seguintes apropriações sobre esse lucro:
Reserva Legal 5%
Reserva Contratual R$ 140.000
Participação dos Sócios R$ 80.000
Sabendo-se que, do saldo da Reserva para Contingências constituída em 2010, não foram utilizados R$ 60.000, o saldo da conta Lucros/Prejuízos Acumulados, em 31/12/2011, indicou o seguinte valor:
Em 31/12/2010, o patrimônio líquido demonstrado no balanço da Cia. Comercial ABC era de R$ 150.000.
No transcorrer de 2011, ocorreram as seguintes operações:
– integralização, pelos acionistas, de capital em dinheiro, no valor de R$ 15.000;
– retirada pelos acionistas, a título de antecipação de lucros, no valor de R$ 8.000;
– vendas de mercadorias, totalizando R$ 50.000;
– - despesas gerais e administrativas, no valor de R$ 10.000;
– concessão de abatimentos efetuados sobre vendas, no valor de R$ 2.000;
– aquisição à vista de diversos mobiliários, no valor de R$ 30.000;
– venda de um imóvel, com lucro na operação, de R$ 5.000;
– vendas efetivas, o custo foi igual a R$ 30.000;
– constituição de reservas de lucro, no montante de R$ 4.000;
– apuração do imposto de renda, no valor de R$ 3.000.
O balanço patrimonial elaborado em 31/12/2011 apresentou um patrimônio líquido no montante de:

 Conheça nossos planos