Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Q339736
Contabilidade Geral
Em relação à conta Ajustes de Avaliação Patrimonial, pode- se afirmar que:
I. Recebe contrapartidas de aumentos ou diminuições de valor atribuído a elementos somente do Ativo.
II. Deve ser considerada quando do cálculo do limite referente à proporção das reservas de lucros em relação ao capital.
III. Não corresponde a uma conta de reserva.
Assinale abaixo a opção correta:
I. Recebe contrapartidas de aumentos ou diminuições de valor atribuído a elementos somente do Ativo.
II. Deve ser considerada quando do cálculo do limite referente à proporção das reservas de lucros em relação ao capital.
III. Não corresponde a uma conta de reserva.
Assinale abaixo a opção correta:
Q339735
Contabilidade Geral
A Demonstração do Resultado Abrangente do Exercício apresenta as receitas, despesas e outras mutações que afetam o patrimônio líquido, mas que não são reconhecidas (ou foram reconhecidas ainda na Demonstração do Resultado do Exercício). São exemplos de tais receitas e despesas:
I. Variações na reserva de reavaliação quando permitidas legalmente.
II. Ajustes de avaliação patrimonial relativo à efetiva parcela de ganhos e perdas de instrumentos de hedge em hedge de fluxo de caixa.
III. Ganhos e perdas derivados de conversão de demonstrações contábeis de operações no exterior.
Estão corretas as afirmações:
I. Variações na reserva de reavaliação quando permitidas legalmente.
II. Ajustes de avaliação patrimonial relativo à efetiva parcela de ganhos e perdas de instrumentos de hedge em hedge de fluxo de caixa.
III. Ganhos e perdas derivados de conversão de demonstrações contábeis de operações no exterior.
Estão corretas as afirmações:
Q339734
Contabilidade Geral
Ao se elaborar a Demonstração de Fluxo de Caixa, deve- se atentar às transações relacionadas a atividades de investimento e financiamento que afetam ativos e passivos, mas não impactam o Caixa. Indique a opção abaixo que indica esse tipo de transação:
Q339733
Contabilidade Geral
O Balancete de 31/7/2012 da empresa Alfa, apresentava os seguintes saldos de contas:
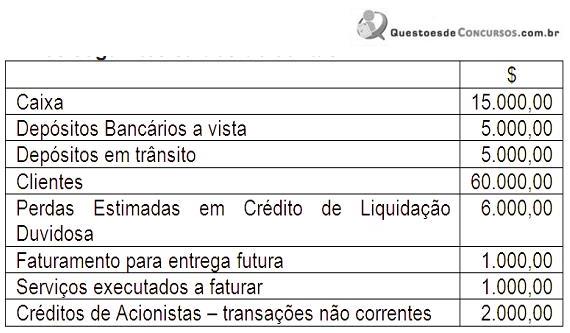
Pode- se afirmar que o total do Ativo Circulante a ser evidenciado no Balanço Patrimonial nessa data é de:
Pode- se afirmar que o total do Ativo Circulante a ser evidenciado no Balanço Patrimonial nessa data é de:
Q339731
Contabilidade Geral
São Princípios Contábeis, de acordo com as Normas Brasileiras de Contabilidade, EXCETO:
Q339730
Contabilidade Geral
Em relação à Demonstração de Valor Adicionado, no grupo RECEITAS - Vendas de mercadorias, produtos, e serviços -, são feitas as seguintes afirmações:
I. As receitas constantes na DVA correspondem ao faturamento bruto constante na DRE, incluídos o IPI e o ICMS incidentes.
II. Nos custos dos produtos, das mercadorias e dos serviços adquiridos de terceiros, quando vendidos, considera-se o valor constante na DRE acrescido dos impostos incidentes sobre as compras, recuperáveis, ou não.
III. As receitas constantes na DVA correspondem ao faturamento bruto constante na DRE, desconsiderado o IPI e o ICMS incidentes.
Indique abaixo a opção correta para cada uma das assertivas acima.
I. As receitas constantes na DVA correspondem ao faturamento bruto constante na DRE, incluídos o IPI e o ICMS incidentes.
II. Nos custos dos produtos, das mercadorias e dos serviços adquiridos de terceiros, quando vendidos, considera-se o valor constante na DRE acrescido dos impostos incidentes sobre as compras, recuperáveis, ou não.
III. As receitas constantes na DVA correspondem ao faturamento bruto constante na DRE, desconsiderado o IPI e o ICMS incidentes.
Indique abaixo a opção correta para cada uma das assertivas acima.
Q339729
Contabilidade Geral
Ao analisar determinada operação de venda de mercadorias, o perito contador observou a ocorrência de vendas no montante de $ 200.000,00, com incidência de ICMS à alíquota de 20% e custo dos produtos vendidos no montante de $ 90.000,00. Em seguida, constatou que 50% dessas mercadorias vendidas foram devolvidas. Segundo a administração da entidade, o lucro bruto obtido ao final da operação (venda e posterior devolução de parte das mercadorias) na operação foi de $ 20.000,00. Considerando apenas as informações acima, o perito- contador constatou em relação ao Resultado Bruto com essa operação que:
Q339728
Contabilidade Geral
A empresa comercial XY realizou uma venda a prazo no montante de $ 50.000,00, com incidência de ICMS de 15%, sendo o custo das mercadorias vendidas, o valor de $ 40.000,00. Considerando- se que foi vendido um único tipo de produto e desconsiderando- se qualquer outra informação, o lucro bruto auferido na operação foi de:
Q339723
Contabilidade Geral
De acordo com a NBC TG ESTRUTURA CONCEITUAL, as características qualitativas fundamentais são:
Q339722
Contabilidade Geral
Conforme a NBC TG 1000 – Contabilidade para Pequenas e Médias Empresas, o conjunto das demonstrações contábeis da entidade inclui as seguintes demonstrações, EXCETO:
Q339721
Contabilidade Geral
Conforme a ITG 2000- Escrituração Contábil, a retificação de lançamento é o processo técnico de correção de registro e pode ser feito por meio de:
Q339720
Contabilidade Geral
A escrituração contábil, os livros contábeis obrigatórios, entre os quais o Livro Diário e o Livro Razão, em forma não digital, devem revestir- se de formalidades extrínsecas:
I. Serem encadernados
II. Terem suas folhas numeradas sequencialmente III. Terem lançamentos em ordem cronológica
IV. Conterem termo de abertura e de encerramento assinados pelo titular ou representante legal da entidade e pelo profissional da contabilidade regularmente habilitado no Conselho Regional de Contabilidade.
Assinale a opção que é CONTRÁRIA ao preceituado pela ITG 2000 –
I. Serem encadernados
II. Terem suas folhas numeradas sequencialmente III. Terem lançamentos em ordem cronológica
IV. Conterem termo de abertura e de encerramento assinados pelo titular ou representante legal da entidade e pelo profissional da contabilidade regularmente habilitado no Conselho Regional de Contabilidade.
Assinale a opção que é CONTRÁRIA ao preceituado pela ITG 2000 –
Q339710
Contabilidade Geral
De acordo com as Normas Brasileiras de Contabilidade, deve-se fazer a divulgação em nota explicativa de um passivo contingente, quando a probabilidade de ocorrer qualquer desembolso na liquidação for:
I. remota
II. possível
III. provável
Escolha a alternativa correta:
I. remota
II. possível
III. provável
Escolha a alternativa correta:
Q339709
Contabilidade Geral
De acordo com as Normas Brasileiras de Contabilidade, deve- se fazer o reconhecimento contábil de ativo contingente, quando a probabilidade de ganho for:
I. remota
II. possível
III. provável
Escolha a alternativa correta:
I. remota
II. possível
III. provável
Escolha a alternativa correta:
Q339708
Contabilidade Geral
Um ativo imobilizado está registrado na contabilidade por $ 3.000. O valor dos fluxos de caixa não descontados desse ativo é de $ 2.500. Os gastos para vender esse ativo são de $ 200. O valor justo do ativo é de $ 1.900, e o seu valor de uso é de $ 2.000. O valor da provisão para perda por desvalorização desse ativo é de:
Q339707
Contabilidade Geral
De acordo com as Normas Brasileiras de Contabilidade, NBC TG 12 – Ajuste a Valor Presente, estão sujeitas ao Ajuste a Valor Presente:
I. Os direitos classificados no “Realizável a Longo Prazo”.
II. Adiantamento em dinheiro para recebimento de bens e serviços.
III. Imposto de Renda Diferido Ativo
Assinale a opção correta:
I. Os direitos classificados no “Realizável a Longo Prazo”.
II. Adiantamento em dinheiro para recebimento de bens e serviços.
III. Imposto de Renda Diferido Ativo
Assinale a opção correta:
Q339706
Contabilidade Geral
Pode ser considerado como condição necessária para que um ativo pertença ao Ativo Imobilizado:
Q339705
Contabilidade Geral
A NBC TG 28, estabelece o tratamento contábil a ser seguido quando houver propriedades para investimento. Logo, para ser classificado no Ativo Não Circulante, esse tipo de propriedade deve ser usada para:
I. Valorização do capital.
II. Venda no curso ordinário do negócio.
III. Uso na produção.
Assinale qual opção abaixo é a correta:
I. Valorização do capital.
II. Venda no curso ordinário do negócio.
III. Uso na produção.
Assinale qual opção abaixo é a correta:
Q339704
Contabilidade Geral
Quando houver mudança de método de avaliação de estoques, o efeito dessa mudança deve ser lançado:
Q339703
Contabilidade Geral
A Lei 11.638/07 apresenta a forma de registro dos prêmios obtidos na emissão de debêntures. Em consequência, pode- se afirmar que pela referida norma:

 Conheça nossos planos