Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437554
Contabilidade Geral
Considere as seguintes aquisições realizadas pela Cia. Vale Tudo S.A.:
Ativo 1 - Aquisição de uma Marca cuja vida útil é indeterminada.
Ativo 2 - Aquisição de um imóvel para ser utilizado em suas operações. Sabe-se que 2 meses após a compra, o imóvel sofreu uma valorização de 20%.
Ativo 3 - Aquisição de 100% do total das ações da Cia. Gama, com o objetivo de diversificar suas atividades. O valor pago corresponde exatamente ao valor justo líquido dos ativos e passivos identificáveis da adquirida.
Em relação aos critérios de mensuração dos respectivos ativos, é correto afirmar que o ativo
Ativo 1 - Aquisição de uma Marca cuja vida útil é indeterminada.
Ativo 2 - Aquisição de um imóvel para ser utilizado em suas operações. Sabe-se que 2 meses após a compra, o imóvel sofreu uma valorização de 20%.
Ativo 3 - Aquisição de 100% do total das ações da Cia. Gama, com o objetivo de diversificar suas atividades. O valor pago corresponde exatamente ao valor justo líquido dos ativos e passivos identificáveis da adquirida.
Em relação aos critérios de mensuração dos respectivos ativos, é correto afirmar que o ativo
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437553
Contabilidade Geral
Considere as seguintes informações sobre a empresa X correspondentes ao ano de 2012:
1. Apuração do resultado do período com a obtenção de lucro líquido de $ 250.000.
2. Destinação do Lucro do Período: constituição de Reserva Legal no valor de $ 12.500 e de Reserva de Incentivos Fiscais no valor de $ 10.000.
3. Distribuição de dividendos no valor de $ 50.000.
4. Aumento de Capital Social no valor total de $ 80.000, sendo $ 40.000 com incorporação de parte do lucro do período e o restante de $ 40.000 com integralização com veículos.
Após o reconhecimento dessas operações, a Demonstração das Mutações do Patrimônio Líquido (DMPL) evidenciou um aumento no Patrimônio Líquido inicial da empresa no valor total de
1. Apuração do resultado do período com a obtenção de lucro líquido de $ 250.000.
2. Destinação do Lucro do Período: constituição de Reserva Legal no valor de $ 12.500 e de Reserva de Incentivos Fiscais no valor de $ 10.000.
3. Distribuição de dividendos no valor de $ 50.000.
4. Aumento de Capital Social no valor total de $ 80.000, sendo $ 40.000 com incorporação de parte do lucro do período e o restante de $ 40.000 com integralização com veículos.
Após o reconhecimento dessas operações, a Demonstração das Mutações do Patrimônio Líquido (DMPL) evidenciou um aumento no Patrimônio Líquido inicial da empresa no valor total de
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437552
Contabilidade Geral
Antes de elaborar as suas Demonstrações Contábeis, a Cia. Rio Grande Ltda. apresentava, em 31/12/2012, em seu balancete de verificação, as seguintes contas e seus respectivos saldos (valores em $):
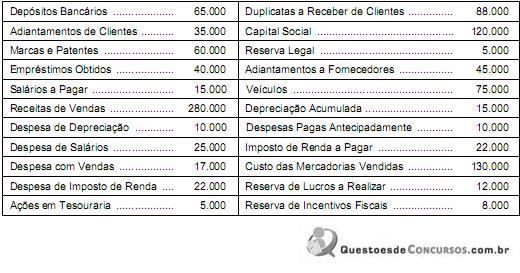
Com base nessas informações e assumindo que não houve proposta de distribuição de dividendos, o total do Patrimônio Líquido da Cia. Rio Grande Ltda. apresentado em seu Balanço Patrimonial, em 31/12/2012, foi
Com base nessas informações e assumindo que não houve proposta de distribuição de dividendos, o total do Patrimônio Líquido da Cia. Rio Grande Ltda. apresentado em seu Balanço Patrimonial, em 31/12/2012, foi
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427363
Contabilidade Geral
Assinale, dentre os itens a seguir, aquele que representa um comportamento que NÃO infringe o Código de Ética Profissional do Contador.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427362
Contabilidade Geral
Determinada empresa atua em dois segmentos de negócio: retificadora de motores e revenda de peças para automóveis. O faturamento da empresa está crescendo e ameaça extrapolar o limite de receita bruta da modalidade tributária Lucro Presumido. Para manter o enquadramento tributário, nos exercícios seguintes, o contador sugeriu ao proprietário, em dezembro, que desmembrasse a empresa em duas, sendo uma retificadora de motores e outra revenda de peças.
Considerando o estabelecido no Código de Ética Profissional do Contador, a atitude do profissional citado:
Considerando o estabelecido no Código de Ética Profissional do Contador, a atitude do profissional citado:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427357
Contabilidade Geral
O profissional X, contador habilitado, responsável pela contabilidade da empresa Z por vários anos, tendo rescindido seu contrato de trabalho, em dezembro de 2005, vem realizando, após esta data, perícias contábeis judiciais.
Em fevereiro de 2012, foi nomeado para trabalhar como perito contador em um processo judicial em que figura, em uma das partes, a empresa Z. Os trabalhos, a serem executados, correspondem ao ano de 2009 e referem-se à apuração de haveres.
Diante deste fato e tratando-se exclusivamente do impedimento legal ele deve:
Em fevereiro de 2012, foi nomeado para trabalhar como perito contador em um processo judicial em que figura, em uma das partes, a empresa Z. Os trabalhos, a serem executados, correspondem ao ano de 2009 e referem-se à apuração de haveres.
Diante deste fato e tratando-se exclusivamente do impedimento legal ele deve:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427352
Contabilidade Geral
Uma sociedade empresária adquiriu, em 16.11.2012, mercadorias de um fornecedor estrangeiro por US$100,000.00 para pagamento no prazo de 90 dias. A moeda funcional da entidade é o Real.
A cotação do dólar era de R$2,25, em 16.11.2012, e de R$2,42, em 31.12.2012. Até o encerramento do balanço, as mercadorias permaneciam em estoque, e o saldo de fornecedores permanecia em aberto.
Considerando o que determina a NBC TG 02 – Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis, em 31.12.2012, os saldos de Estoque de Mercadorias e Fornecedores no Balanço Patrimonial eram, respectivamente:
A cotação do dólar era de R$2,25, em 16.11.2012, e de R$2,42, em 31.12.2012. Até o encerramento do balanço, as mercadorias permaneciam em estoque, e o saldo de fornecedores permanecia em aberto.
Considerando o que determina a NBC TG 02 – Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis, em 31.12.2012, os saldos de Estoque de Mercadorias e Fornecedores no Balanço Patrimonial eram, respectivamente:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427351
Contabilidade Geral
Uma sociedade empresária adquiriu uma máquina, no dia 14.6.2012, por R$190.000,00. Para deixar a máquina em condições de produzir, arcou ainda com gastos de R$12.000,00 referentes à instalação, concluída em 31.7.2012. Em 1º.8.2012, a máquina estava em condições de funcionamento e, em 1º.10.2012, começou a ser utilizada na produção. A empresa estima que a vida útil da máquina é de oito anos e utilizará o método das quotas constantes para cálculo da depreciação. O valor residual estimado para a máquina é de R$10.000,00.
De acordo com a NBC TG 27 – Ativo Imobilizado, ao final do ano de 2012, o saldo da conta Depreciação Acumulada relativo à máquina será de:
De acordo com a NBC TG 27 – Ativo Imobilizado, ao final do ano de 2012, o saldo da conta Depreciação Acumulada relativo à máquina será de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427350
Contabilidade Geral
Uma sociedade empresária reconhece uma provisão para garantias concedidas aos clientes, no mesmo período em que são registradas as vendas. Apesar de não ser possível prever o valor exato a ser gasto no futuro, com cada cliente, a provisão é constituída e o valor da provisão é calculado com base nas melhores estimativas disponíveis, e em bases confiáveis.
Justificam o procedimento adotado pela empresa os Princípios:
Justificam o procedimento adotado pela empresa os Princípios:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427349
Contabilidade Geral
Uma empresa firmou um contrato para construção de uma rodovia pública. O contrato deve ser reconhecido e mensurado no âmbito da ITG 01 – Contratos de Concessão.
Esse contrato, estabelece que a empresa terá direito de cobrar pedágio dos usuários da rodovia nos vinte primeiros anos de funcionamento. A cobrança de pedágio é a única contraprestação a ser recebida pela empresa, como pagamento pela construção, operação e manutenção da rodovia.
A empresa não fez pagamentos ao poder concedente para ter direito à concessão. Após 20 anos, a operação da rodovia será devolvida ao poder concedente.
No caso descrito, a receita relativa à construção da rodovia deverá ser registrada:
Esse contrato, estabelece que a empresa terá direito de cobrar pedágio dos usuários da rodovia nos vinte primeiros anos de funcionamento. A cobrança de pedágio é a única contraprestação a ser recebida pela empresa, como pagamento pela construção, operação e manutenção da rodovia.
A empresa não fez pagamentos ao poder concedente para ter direito à concessão. Após 20 anos, a operação da rodovia será devolvida ao poder concedente.
No caso descrito, a receita relativa à construção da rodovia deverá ser registrada:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427348
Contabilidade Geral
De acordo com NBC TG 30 – Receitas, o reconhecimento da receita proveniente da venda de bens deve ser efetuado quando forem satisfeitas algumas condições.
Analise as condições de reconhecimento de receitas abaixo e, em seguida, assinale a opção CORRETA.
I. A entidade tenha transferido para o comprador os riscos e benefícios mais significativos inerentes à propriedade dos bens.
II. O valor da receita possa ser confiavelmente mensurado.
III. A entidade mantenha envolvimento continuado na gestão dos bens, vendidos em grau associado à propriedade, mesmo sem o efetivo controle de tais bens.
IV. As despesas incorridas ou a serem incorridas, referentes à transação, possam ser confiavelmente mensuradas.
São condições para reconhecimento da receita da venda de bens, apenas o(s) item(ns):
Analise as condições de reconhecimento de receitas abaixo e, em seguida, assinale a opção CORRETA.
I. A entidade tenha transferido para o comprador os riscos e benefícios mais significativos inerentes à propriedade dos bens.
II. O valor da receita possa ser confiavelmente mensurado.
III. A entidade mantenha envolvimento continuado na gestão dos bens, vendidos em grau associado à propriedade, mesmo sem o efetivo controle de tais bens.
IV. As despesas incorridas ou a serem incorridas, referentes à transação, possam ser confiavelmente mensuradas.
São condições para reconhecimento da receita da venda de bens, apenas o(s) item(ns):
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427347
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual, as características qualitativas se subdividem em características qualitativas fundamentais e características qualitativas de melhoria.
NÃO é considerada característica qualitativa de melhoria:
NÃO é considerada característica qualitativa de melhoria:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427346
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual, é condição necessária à caracterização de uma informação como relevante:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427334
Contabilidade Geral
Texto associado
Uma sociedade empresária, controlada por um grupo empresarial sediado em Portugal, iniciou suas atividades no Brasil em 1º.1.2012. Na mesma data, o capital social foi totalmente integralizado. Em 31.12.2012, foram apresentadas as seguintes demonstrações, em Reais, que é a moeda funcional da entidade:

No ano de 2012, a cotação para cada Euro, €1,00, foi a seguinte:
Cotações
R$2,00 em 1º.1.2012
R$3,00 em 31.12.2012
R$2,50 cotação média no período
A empresa utilizou a taxa de câmbio média para conversão das contas de resultado, uma vez que o resultado foi gerado uniformemente ao longo do ano e não ocorreram flutuações significativas na taxa de câmbio, ao longo do ano.
Assinale a opção INCORRETA em relação às demonstrações contábeis convertidas para Euro (€):
Cotações
R$2,00 em 1º.1.2012
R$3,00 em 31.12.2012
R$2,50 cotação média no período
A empresa utilizou a taxa de câmbio média para conversão das contas de resultado, uma vez que o resultado foi gerado uniformemente ao longo do ano e não ocorreram flutuações significativas na taxa de câmbio, ao longo do ano.
Assinale a opção INCORRETA em relação às demonstrações contábeis convertidas para Euro (€):
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427333
Contabilidade Geral
Relacione o tipo de Prática Contábil, adotado por uma determinada Sociedade Anônima, descrito na primeira coluna, com a respectiva nota apresentada no conjunto das Notas Explicativas, na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Práticas contábeis em relação ao Imobilizado
(2) Práticas contábeis em relação aos Investimentos
(3) Práticas contábeis em relação aos Empréstimos e Financiamentos
( ) São registrados pelos valores originais de captação, atualizados monetariamente pelos indexadores pactuados contratualmente com os credores, acrescidos de juros apropriados até a data dos balanços.
( ) Caso existam evidências claras de que os ativos estão registrados por valor não recuperável no futuro, a entidade deverá imediatamente reconhecer a desvalorização, por meio da constituição de provisão para perdas. Anualmente ou quando houver indicação que uma perda foi sofrida, a companhia realiza o teste de recuperabilidade dos saldos contábeis desses, a fim de determinar se estes ativos sofreram perdas por “impairment” em observância à NBC TG 01 – Redução ao Valor Recuperável do Ativo.
( ) Nas controladas, são avaliados pelo método da equivalência patrimonial.
A sequência CORRETA é:
(1) Práticas contábeis em relação ao Imobilizado
(2) Práticas contábeis em relação aos Investimentos
(3) Práticas contábeis em relação aos Empréstimos e Financiamentos
( ) São registrados pelos valores originais de captação, atualizados monetariamente pelos indexadores pactuados contratualmente com os credores, acrescidos de juros apropriados até a data dos balanços.
( ) Caso existam evidências claras de que os ativos estão registrados por valor não recuperável no futuro, a entidade deverá imediatamente reconhecer a desvalorização, por meio da constituição de provisão para perdas. Anualmente ou quando houver indicação que uma perda foi sofrida, a companhia realiza o teste de recuperabilidade dos saldos contábeis desses, a fim de determinar se estes ativos sofreram perdas por “impairment” em observância à NBC TG 01 – Redução ao Valor Recuperável do Ativo.
( ) Nas controladas, são avaliados pelo método da equivalência patrimonial.
A sequência CORRETA é:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427332
Contabilidade Geral
Uma sociedade empresária possuía, em 1º.1.2012, os seguintes saldos em suas contas patrimoniais:
Capital Subscrito - R$100.000,00
Capital a Integralizar - R$40.000,00
Reserva Legal - R$1.800,00
Reserva para Contingências - R$4.320,00
Durante o ano de 2012 ocorreram as seguintes movimentações:
Integralização de capital no valor de R$15.000,00.
Lucro apurado no exercício no valor de R$45.000,00.
Do resultado do período, 5% foi destinado à Reserva Legal, 12% à Reserva para Contingências e o restante para Dividendos a Pagar.
O valor total do Patrimônio Líquido ao final do ano de 2012 é:
Capital Subscrito - R$100.000,00
Capital a Integralizar - R$40.000,00
Reserva Legal - R$1.800,00
Reserva para Contingências - R$4.320,00
Durante o ano de 2012 ocorreram as seguintes movimentações:
Integralização de capital no valor de R$15.000,00.
Lucro apurado no exercício no valor de R$45.000,00.
Do resultado do período, 5% foi destinado à Reserva Legal, 12% à Reserva para Contingências e o restante para Dividendos a Pagar.
O valor total do Patrimônio Líquido ao final do ano de 2012 é:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427331
Contabilidade Geral
Uma sociedade empresária é constituída com um capital de R$100.000,00, totalmente integralizado em dinheiro. Após a constituição, a empresa realizou as seguintes transações:
Aquisição de mercadorias por R$50.000,00, neste valor incluído o valor de R$6.000,00, relativo ao ICMS recuperável.
Venda das mercadorias por R$90.000,00, neste valor incluído ICMS, no valor de R$15.300,00.
Despesas com energia do período, no valor de R$900,00.
PIS e COFINS incidentes sobre vendas, no valor de R$3.285,00.
Despesa com aluguéis, no valor de R$1.000,00.
Despesas com salários e FGTS, no valor de R$2.000,00.
Despesa com INSS, no valor de R$400,00.
O lucro foi destinado como se segue:
5% para reserva legal;
40% para dividendos obrigatórios; e
55% para lucros para deliberação da assembleia.
Na Demonstração do Valor Adicionado, o Valor Adicionado Total a Distribuir, é de:
Aquisição de mercadorias por R$50.000,00, neste valor incluído o valor de R$6.000,00, relativo ao ICMS recuperável.
Venda das mercadorias por R$90.000,00, neste valor incluído ICMS, no valor de R$15.300,00.
Despesas com energia do período, no valor de R$900,00.
PIS e COFINS incidentes sobre vendas, no valor de R$3.285,00.
Despesa com aluguéis, no valor de R$1.000,00.
Despesas com salários e FGTS, no valor de R$2.000,00.
Despesa com INSS, no valor de R$400,00.
O lucro foi destinado como se segue:
5% para reserva legal;
40% para dividendos obrigatórios; e
55% para lucros para deliberação da assembleia.
Na Demonstração do Valor Adicionado, o Valor Adicionado Total a Distribuir, é de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427330
Contabilidade Geral
Texto associado
Uma sociedade empresária apresentou os seguintes dados para elaboração da Demonstração dos Fluxos de Caixa:

Dados adicionais:
A variação em Contas a Receber decorreu de vendas a prazo e recebimentos.
Os investimentos são avaliados pelo método de custo.
A variação no imobilizado no período decorreu de aquisições e depreciação.
O financiamento foi contratado no último dia do período.
Considerando os dados fornecidos, o Caixa Consumido nas Atividades Operacionais, apurado na Demonstração dos Fluxos de Caixa, é de:
A variação em Contas a Receber decorreu de vendas a prazo e recebimentos.
Os investimentos são avaliados pelo método de custo.
A variação no imobilizado no período decorreu de aquisições e depreciação.
O financiamento foi contratado no último dia do período.
Considerando os dados fornecidos, o Caixa Consumido nas Atividades Operacionais, apurado na Demonstração dos Fluxos de Caixa, é de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427329
Contabilidade Geral
De acordo com a NBC TG 25 – Provisões, Passivos Contingentes e Ativos Contingentes, analise os requisitos abaixo em relação ao reconhecimento de uma provisão.
I. Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente, legal ou não formalizada, como resultado de evento passado.
II. Uma provisão deve ser reconhecida quando seja provável, que será necessária, uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III. Uma provisão deve ser reconhecida quando possa ser feita uma estimativa confiável do valor da obrigação.
São requisitos necessários para o reconhecimento de uma provisão o(s) item(ns):
I. Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente, legal ou não formalizada, como resultado de evento passado.
II. Uma provisão deve ser reconhecida quando seja provável, que será necessária, uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III. Uma provisão deve ser reconhecida quando possa ser feita uma estimativa confiável do valor da obrigação.
São requisitos necessários para o reconhecimento de uma provisão o(s) item(ns):
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427328
Contabilidade Geral
Texto associado
Uma sociedade empresária apresentava, ao final do ano de 2012, as seguintes movimentações de contas patrimoniais e de resultado para a elaboração da Demonstração do Resultado e Demonstração do Resultado Abrangente do período:

Na Demonstração do Resultado do período, o Lucro Líquido é igual a:

 Conheça nossos planos