Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458517
Contabilidade Geral
A empresa Comércio S.A., ao adquirir mercadorias para revenda pagou os seguintes valores:
Mercadorias: R$ 120.000,00, valor líquido de tributos;
Seguro: R$ 2.000,00;
Tributos recuperáveis: R$ 21.000,00;
Tributos não recuperáveis: R$ 12.000,00.
Com base nessas informações e sabendo que a empresa revendeu todas estas mercadorias por R$ 250.000,00, com 10% de desconto no ato da venda, o custo das mercadorias vendidas e o lucro bruto apurados pela empresa Comércio S.A. foram, respectivamente, em reais,
Mercadorias: R$ 120.000,00, valor líquido de tributos;
Seguro: R$ 2.000,00;
Tributos recuperáveis: R$ 21.000,00;
Tributos não recuperáveis: R$ 12.000,00.
Com base nessas informações e sabendo que a empresa revendeu todas estas mercadorias por R$ 250.000,00, com 10% de desconto no ato da venda, o custo das mercadorias vendidas e o lucro bruto apurados pela empresa Comércio S.A. foram, respectivamente, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458516
Contabilidade Geral
A contabilidade da empresa Provisionada S.A. recebeu do departamento jurídico, em 30/06/2013, as seguintes informações sobre novos processos judiciais trabalhistas interpostos contra a empresa:
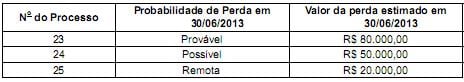
Com base nestas informações, a empresa Provisionada deve reconhecer como Provisão, em 30/06/2013, o valor, em reais, de
Com base nestas informações, a empresa Provisionada deve reconhecer como Provisão, em 30/06/2013, o valor, em reais, de
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458515
Contabilidade Geral
Em 30/09/2013, a empresa WRO, sociedade anônima de capital aberto, após análise de documentos, verificou que faltava realizar os registros contábeis referentes às seguintes operações:
- Em 28/09/2013, os clientes pagaram adiantados R$ 35.000,00 por serviços a serem prestados em outubro de 2013 pela em- presa WRO.
- Em 29/09/2013, a empresa prestou serviços no valor de R$ 142.000,00 para recebimento em outubro de 2013.
- A empresa realizou benfeitorias em imóveis de terceiros no valor de R$ 16.000,00 no final do mês de setembro de 2013.
- Em 30/09/2013, houve a emissão de debêntures no valor de R$ 200.000,00 com prêmio de R$ 3.000,00. Os custos de transação incorridos e pagos decorrentes da emissão de debêntures foram de R$ 4.000,00.
- Em 30/09/2013, a empresa recebeu dividendos, no valor de R$ 10.000,00, distribuídos nesta mesma data, referentes a um investimento em outra empresa avaliado pelo método de custo.
- Em 30/09/2013, a empresa pagou despesa com pessoal referente ao mês de setembro de 2013, ainda não reconhecida pela contabilidade, no valor de R$ 98.000,00.
- Em 30/09/2013, houve a apuração da depreciação do ativo imobilizado referente ao mês de setembro de 2013 no valor de R$ 33.000,00, ainda não reconhecida pela contabilidade.
Pelo registro dessas operações, é correto afirmar que houve um aumento no Patrimônio Líquido, em reais, de
- Em 28/09/2013, os clientes pagaram adiantados R$ 35.000,00 por serviços a serem prestados em outubro de 2013 pela em- presa WRO.
- Em 29/09/2013, a empresa prestou serviços no valor de R$ 142.000,00 para recebimento em outubro de 2013.
- A empresa realizou benfeitorias em imóveis de terceiros no valor de R$ 16.000,00 no final do mês de setembro de 2013.
- Em 30/09/2013, houve a emissão de debêntures no valor de R$ 200.000,00 com prêmio de R$ 3.000,00. Os custos de transação incorridos e pagos decorrentes da emissão de debêntures foram de R$ 4.000,00.
- Em 30/09/2013, a empresa recebeu dividendos, no valor de R$ 10.000,00, distribuídos nesta mesma data, referentes a um investimento em outra empresa avaliado pelo método de custo.
- Em 30/09/2013, a empresa pagou despesa com pessoal referente ao mês de setembro de 2013, ainda não reconhecida pela contabilidade, no valor de R$ 98.000,00.
- Em 30/09/2013, houve a apuração da depreciação do ativo imobilizado referente ao mês de setembro de 2013 no valor de R$ 33.000,00, ainda não reconhecida pela contabilidade.
Pelo registro dessas operações, é correto afirmar que houve um aumento no Patrimônio Líquido, em reais, de
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455462
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
Em uma economia deflacionária, o método de controle de estoques primeiro que entra primeiro que sai (PEPS) tende a apresentar custo do produto vendido mais elevado que o método da média ponderada móvel.
Em uma economia deflacionária, o método de controle de estoques primeiro que entra primeiro que sai (PEPS) tende a apresentar custo do produto vendido mais elevado que o método da média ponderada móvel.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455461
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
Podem ser recuperáveis em determinados tipos de estabelecimentos comerciais tanto o imposto sobre produtos industrializados (IPI) quanto o imposto sobre circulação de mercadorias e serviços (ICMS).
Podem ser recuperáveis em determinados tipos de estabelecimentos comerciais tanto o imposto sobre produtos industrializados (IPI) quanto o imposto sobre circulação de mercadorias e serviços (ICMS).
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455460
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
O método da média ponderada móvel é o mais adequado para se empregar em empresas que trabalham com o sistema de inventário periódico.
O método da média ponderada móvel é o mais adequado para se empregar em empresas que trabalham com o sistema de inventário periódico.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455459
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
As aplicações de recursos em despesas do exercício seguinte devem ser registradas em ativos não circulantes.
As aplicações de recursos em despesas do exercício seguinte devem ser registradas em ativos não circulantes.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455458
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
Para fins de divulgação na demonstração do resultado do exercício, incluem-se na receita os ingressos brutos recebidos e a receber pela entidade, originários de suas próprias atividades, inclusive tributos sobre vendas de bens e serviços, estes posteriormente deduzidos para fins de evidenciação da receita líquida.
Para fins de divulgação na demonstração do resultado do exercício, incluem-se na receita os ingressos brutos recebidos e a receber pela entidade, originários de suas próprias atividades, inclusive tributos sobre vendas de bens e serviços, estes posteriormente deduzidos para fins de evidenciação da receita líquida.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455457
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
O valor do prejuízo do exercício integra o item remuneração do capital próprio da demonstração do valor adicionado.
O valor do prejuízo do exercício integra o item remuneração do capital próprio da demonstração do valor adicionado.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455456
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
Companhia aberta cujo patrimônio líquido, na data do balanço, seja inferior a R$ 2.000.000,00 não está obrigada a apresentar a demonstração dos fluxos de caixa.
Companhia aberta cujo patrimônio líquido, na data do balanço, seja inferior a R$ 2.000.000,00 não está obrigada a apresentar a demonstração dos fluxos de caixa.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455446
Contabilidade Geral
Julgue o próximo item, relativo ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
A evidenciação dos itens patrimoniais pelo valor justo resolve o problema dos efeitos inflacionários sobre os valores expressos no balanço patrimonial.
A evidenciação dos itens patrimoniais pelo valor justo resolve o problema dos efeitos inflacionários sobre os valores expressos no balanço patrimonial.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455445
Contabilidade Geral
Julgue o próximo item, relativo ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
Compete aos órgãos da administração da sociedade por ações apresentar à assembleia geral ordinária a proposta de destinação do lucro líquido do exercício.
Compete aos órgãos da administração da sociedade por ações apresentar à assembleia geral ordinária a proposta de destinação do lucro líquido do exercício.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455444
Contabilidade Geral
Julgue o próximo item, relativo ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
Ativos intangíveis inseridos no preço de aquisição de um negócio só podem ser contabilizados junto com o fundo de comércio
Ativos intangíveis inseridos no preço de aquisição de um negócio só podem ser contabilizados junto com o fundo de comércio
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455436
Contabilidade Geral
No que se refere aos conceitos básicos de contabilidade, julgue o item que se segue.
Suponha que determinado título público adquirido por uma empresa comercial pelo valor de R$ 925,00 tenha rendido, ao final de determinado exercício, R$ 30,00 a título de juros, e que se tenha observado, entretanto, queda no seu valor de mercado, para R$ 920,00. Nessas condições, caso esse ativo esteja classificado como disponível para venda, o patrimônio líquido da instituição deverá receber um lançamento a débito.
Suponha que determinado título público adquirido por uma empresa comercial pelo valor de R$ 925,00 tenha rendido, ao final de determinado exercício, R$ 30,00 a título de juros, e que se tenha observado, entretanto, queda no seu valor de mercado, para R$ 920,00. Nessas condições, caso esse ativo esteja classificado como disponível para venda, o patrimônio líquido da instituição deverá receber um lançamento a débito.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455435
Contabilidade Geral
Julgue o item a seguir, de acordo com as normas internacionais de contabilidade.
Para fins de avaliação do valor recuperável de um ativo, considera-se vida útil o tempo durante o qual a entidade espera utilizar esse ativo, não existindo relação entre vida útil e o número de unidades de produção esperado com o uso do referido ativo.
Para fins de avaliação do valor recuperável de um ativo, considera-se vida útil o tempo durante o qual a entidade espera utilizar esse ativo, não existindo relação entre vida útil e o número de unidades de produção esperado com o uso do referido ativo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455433
Contabilidade Geral
Julgue o item a seguir, de acordo com as normas internacionais de contabilidade.
O reconhecimento de uma receita de venda implica a transferência legal da titularidade dos bens alienados aos compradores.
O reconhecimento de uma receita de venda implica a transferência legal da titularidade dos bens alienados aos compradores.
Ano: 2013
Banca:
FUNCAB
Órgão:
Prefeitura de Vassouras - RJ
Prova:
FUNCAB - 2013 - Prefeitura de Vassouras - RJ - Auditor de Tributos Fiscais |
Q448151
Contabilidade Geral
É correto afirmar, a respeito da utilização do conceito de valor justo na Contabilidade, que:
Ano: 2013
Banca:
FUNCAB
Órgão:
Prefeitura de Vassouras - RJ
Prova:
FUNCAB - 2013 - Prefeitura de Vassouras - RJ - Auditor de Tributos Fiscais |
Q448150
Contabilidade Geral
A aproximação de um valor monetário na ausência de um meio de mensuração preciso é uma(um):
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437556
Contabilidade Geral
Determinada Cia. adquiriu, em 31/12/2012, produtos para revenda no valor de $ 120.000, para serem pagos em junho de 2014. Sabe-se que se estes produtos tivessem sido adquiridos à vista, a Cia. pagaria $ 100.000. Em 05/01/2013, a Cia. vendeu estes produtos pelo valor de $ 250.000 que será recebido integralmente em 05/01/2015. Para determinar o valor que será recebido do cliente, a empresa considerou a taxa de juros vigente no mercado e se a venda tivesse sido feita à vista, dentro das condições normais, o seu valor seria de $ 196.000. Com base nestas informações, em 05/01/2013, a Cia. deveria ter reconhecido, referente a esta venda, um Lucro Bruto de
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437555
Contabilidade Geral
Considere as seguintes afirmações relacionadas com Passivos:
I. Toda obrigação presente decorrente de evento passado, cuja saída de caixa futura seja provável, possível ou remota, deve ser reconhecida como provisão desde que seja mensurada com confiança.
II. O registro do montante inicial dos recursos captados de terceiros, classificáveis no passivo exigível e avaliados pelo custo amortizado, deve corresponder ao valor justo líquido dos custos de transação diretamente atribuíveis à emissão do passivo financeiro.
III. O valor reconhecido como provisão deve ser a melhor estimativa, na data do balanço, das saídas de recursos que serão exigidas para liquidar a obrigação presente. É correto o que se afirma em
I. Toda obrigação presente decorrente de evento passado, cuja saída de caixa futura seja provável, possível ou remota, deve ser reconhecida como provisão desde que seja mensurada com confiança.
II. O registro do montante inicial dos recursos captados de terceiros, classificáveis no passivo exigível e avaliados pelo custo amortizado, deve corresponder ao valor justo líquido dos custos de transação diretamente atribuíveis à emissão do passivo financeiro.
III. O valor reconhecido como provisão deve ser a melhor estimativa, na data do balanço, das saídas de recursos que serão exigidas para liquidar a obrigação presente. É correto o que se afirma em

 Conheça nossos planos