Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Q620969
Contabilidade Geral
Dados:
- Valor do estoque inicial de 2011 – R$ 1.500,00 - Compras a prazo – R$ 2.500,00 - Vendas a prazo – R$ 2.500,00 - Estoque final de 2011 – R$ 1.200,00
Com base nas informações acima assinale a alternativa que apresente o valor do CMV:
- Valor do estoque inicial de 2011 – R$ 1.500,00 - Compras a prazo – R$ 2.500,00 - Vendas a prazo – R$ 2.500,00 - Estoque final de 2011 – R$ 1.200,00
Com base nas informações acima assinale a alternativa que apresente o valor do CMV:
Q620968
Contabilidade Geral
Texto associado
A questão é relacionada com as informações retiradas do Balanço Patrimonial a seguir:

O valor total do Capital de terceiros é de:
Q620967
Contabilidade Geral
Texto associado
A questão é relacionada com as informações retiradas do Balanço Patrimonial a seguir:
O valor total do Ativo Circulante é de:
Q620966
Contabilidade Geral
Texto associado
A questão é relacionada com as informações retiradas do Balanço Patrimonial a seguir:
O Patrimônio Líquido apresenta o montante de:
Q620965
Contabilidade Geral
Texto associado
A questão é relacionada com as informações retiradas do Balanço Patrimonial a seguir:
O valor total das contas retificadoras do Ativo é de:
Q615123
Contabilidade Geral
Quanto ao Código de Ética Profissional de Contabilidade, analise
as afirmativas a seguir.
I. O Profissional da Contabilidade poderá transferir o contrato de serviços a seu cargo a outro profissional, com a anuência do cliente, sempre por escrito, de acordo com as normas expedidas pelo Conselho Federal de Contabilidade.
II. É vedado ao Profissional da Contabilidade oferecer ou disputar serviços profissionais mediante aviltamento de honorários ou em concorrência desleal.
III. O Profissional da Contabilidade deve abster‐se da aceitação de encargo profissional em substituição a colega que dele tenha desistido para preservar a dignidade ou os interesses da profissão ou da classe, desde que permaneçam as mesmas condições que ditaram o referido procedimento.
Assinale:
I. O Profissional da Contabilidade poderá transferir o contrato de serviços a seu cargo a outro profissional, com a anuência do cliente, sempre por escrito, de acordo com as normas expedidas pelo Conselho Federal de Contabilidade.
II. É vedado ao Profissional da Contabilidade oferecer ou disputar serviços profissionais mediante aviltamento de honorários ou em concorrência desleal.
III. O Profissional da Contabilidade deve abster‐se da aceitação de encargo profissional em substituição a colega que dele tenha desistido para preservar a dignidade ou os interesses da profissão ou da classe, desde que permaneçam as mesmas condições que ditaram o referido procedimento.
Assinale:
Q615110
Contabilidade Geral
Para melhor atender aos diversos tipos de usuários e suas
necessidades, o Comitê de Pronunciamentos Contábeis emitiu o
pronunciamento conceitual básico com a estrutura conceitual
para elaboração e divulgação de relatório contábil financeiro, que
menciona como características qualitativas fundamentais da
informação contábil:
Q615109
Contabilidade Geral
Quanto aos efeitos dos regimes de caixa e de competência,
analise as afirmativas a seguir.
I. O lucro ou prejuízo final apurado na demonstração do resultado do exercício por competência do período terá sempre o mesmo valor da variação de caixa das atividades de operações evidenciado na demonstração do fluxo de caixa.
II. Uma receita de prestação de serviço recebida antecipadamente altera o saldo de caixa sem alterar imediatamente o resultado do período em razão do fato gerador da receita por competência somente ocorrer quando da efetiva prestação do serviço.
III. Uma despesa paga antecipadamente envolve somente contas patrimoniais sendo apropriada a conta de resultado somente no momento do consumo dessa transação.
Assinale:
I. O lucro ou prejuízo final apurado na demonstração do resultado do exercício por competência do período terá sempre o mesmo valor da variação de caixa das atividades de operações evidenciado na demonstração do fluxo de caixa.
II. Uma receita de prestação de serviço recebida antecipadamente altera o saldo de caixa sem alterar imediatamente o resultado do período em razão do fato gerador da receita por competência somente ocorrer quando da efetiva prestação do serviço.
III. Uma despesa paga antecipadamente envolve somente contas patrimoniais sendo apropriada a conta de resultado somente no momento do consumo dessa transação.
Assinale:
Q615104
Contabilidade Geral
Texto associado
• No final do ano foi apurado um lucro líquido do exercício de$500.000 gerado exclusivamente por operações de curto prazo a vencer no próximo exercício financeiro.
• Na assembléia geral ordinária foi decidido que a empresa constituirá a reserva de lucro obrigatória destinando 50% de dividendos declarados a distribuir no início do ano subsequente e o saldo remanescente do lucro seria transferido para a reserva para futuro aumento de capital.
• O patrimônio líquido inicial de uma empresa de economia mista era composto por $600.000 de Capital integralizado, $100.000 de Reserva Legal e $ 10.000 de Reserva para futuro aumento de capital, apresentando uma situação líquida de propriedade total dos ativos onde todos os valores estão concentrados no ativo de giro.
• No final do ano foi apurado um lucro líquido do exercício de$500.000 gerado exclusivamente por operações de curto prazo a vencer no próximo exercício financeiro.
• Na assembléia geral ordinária foi decidido que a empresa constituirá a reserva de lucro obrigatória destinando 50% de dividendos declarados a distribuir no início do ano subsequente e o saldo remanescente do lucro seria transferido para a reserva para futuro aumento de capital.
A variação dos saldos inicial e final do Patrimônio Líquido
evidenciado na demonstração das mutações do patrimônio
líquido do exercício findo é
Q615102
Contabilidade Geral
Texto associado
• No final do ano foi apurado um lucro líquido do exercício de$500.000 gerado exclusivamente por operações de curto prazo a vencer no próximo exercício financeiro.
• Na assembléia geral ordinária foi decidido que a empresa constituirá a reserva de lucro obrigatória destinando 50% de dividendos declarados a distribuir no início do ano subsequente e o saldo remanescente do lucro seria transferido para a reserva para futuro aumento de capital.
• O patrimônio líquido inicial de uma empresa de economia mista era composto por $600.000 de Capital integralizado, $100.000 de Reserva Legal e $ 10.000 de Reserva para futuro aumento de capital, apresentando uma situação líquida de propriedade total dos ativos onde todos os valores estão concentrados no ativo de giro.
• No final do ano foi apurado um lucro líquido do exercício de$500.000 gerado exclusivamente por operações de curto prazo a vencer no próximo exercício financeiro.
• Na assembléia geral ordinária foi decidido que a empresa constituirá a reserva de lucro obrigatória destinando 50% de dividendos declarados a distribuir no início do ano subsequente e o saldo remanescente do lucro seria transferido para a reserva para futuro aumento de capital.
A escrituração da declaração de dividendos no final do exercício
será
Q615101
Contabilidade Geral
Texto associado
• No final do ano foi apurado um lucro líquido do exercício de$500.000 gerado exclusivamente por operações de curto prazo a vencer no próximo exercício financeiro.
• Na assembléia geral ordinária foi decidido que a empresa constituirá a reserva de lucro obrigatória destinando 50% de dividendos declarados a distribuir no início do ano subsequente e o saldo remanescente do lucro seria transferido para a reserva para futuro aumento de capital.
• O patrimônio líquido inicial de uma empresa de economia mista era composto por $600.000 de Capital integralizado, $100.000 de Reserva Legal e $ 10.000 de Reserva para futuro aumento de capital, apresentando uma situação líquida de propriedade total dos ativos onde todos os valores estão concentrados no ativo de giro.
• No final do ano foi apurado um lucro líquido do exercício de$500.000 gerado exclusivamente por operações de curto prazo a vencer no próximo exercício financeiro.
• Na assembléia geral ordinária foi decidido que a empresa constituirá a reserva de lucro obrigatória destinando 50% de dividendos declarados a distribuir no início do ano subsequente e o saldo remanescente do lucro seria transferido para a reserva para futuro aumento de capital.
A soma das reservas de lucros no final do exercício será de
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Suprimento e Logística Júnior |
Q611309
Contabilidade Geral
Texto associado

Uma companhia comercial que controla seus estoques pelo inventário permanente apresentou as seguintes informações relativas à movimentação de mercadorias no mês novembro de 2012
Considerando-se exclusivamente os dados informados e adotando-se o método da Média Ponderada Móvel, o estoque final de mercadorias, no mês de novembro/2012, em reais, é
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Suprimento e Logística Júnior |
Q611308
Contabilidade Geral
Texto associado
Uma companhia comercial que controla seus estoques pelo inventário permanente apresentou as seguintes informações relativas à movimentação de mercadorias no mês novembro de 2012
O custo das mercadorias vendidas no mês de novembro/2012, considerando-se exclusivamente os dados informados, se for adotado o método do Primeiro a Entrar é o Primeiro a Sair, em reais, é
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Suprimento e Logística Júnior |
Q611307
Contabilidade Geral
Ao final de um determinado mês, uma empresa comercial de grande porte apresentou o seguinte resumo da folha de pagamento.
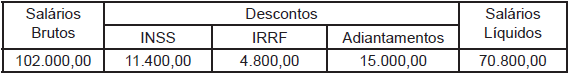
Sabendo-se que a companhia adota o regime de competência, e considerando-se somente o resumo dessa folha de pagamento, a provisão para o 13º salário, em reais, é:
Sabendo-se que a companhia adota o regime de competência, e considerando-se somente o resumo dessa folha de pagamento, a provisão para o 13º salário, em reais, é:
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Suprimento e Logística Júnior |
Q611306
Contabilidade Geral
Texto associado
Uma empresa comercial, constituída sob a forma de sociedade anônima de capital fechado, que controla o estoque pelo método periódico, apresentou as seguintes informações, em reais, ao final de um mês de operações:
Compra de mercadorias 100.000,00
Abatimento sobre a venda de mercadorias 10.000,00
Desconto condicional auferido na liquidação antecipada da compra 5.000,00
Estoque final de mercadorias 20.000,00
Estoque inicial de mercadorias 25.000,00
ICMS sobre as compras realizadas no mês 12.000,00
ICMS sobre as vendas realizadas no mês 18.000,00
Venda de mercadorias 160.000,00
Considerando-se exclusivamente as informações recebidas, o lucro (operacional) bruto da sociedade comercial neste mês das operações, em reais, é
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Suprimento e Logística Júnior |
Q611305
Contabilidade Geral
Texto associado
Uma empresa comercial, constituída sob a forma de sociedade anônima de capital fechado, que controla o estoque pelo método periódico, apresentou as seguintes informações, em reais, ao final de um mês de operações:
Compra de mercadorias 100.000,00
Abatimento sobre a venda de mercadorias 10.000,00
Desconto condicional auferido na liquidação antecipada da compra 5.000,00
Estoque final de mercadorias 20.000,00
Estoque inicial de mercadorias 25.000,00
ICMS sobre as compras realizadas no mês 12.000,00
ICMS sobre as vendas realizadas no mês 18.000,00
Venda de mercadorias 160.000,00
Considerando exclusivamente as informações recebidas, a receita (operacional) líquida da sociedade comercial neste mês das operações, em reais, é
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Suprimento e Logística Júnior |
Q611304
Contabilidade Geral
A Lei Societária vigente e a literatura contábil nacional dizem que no Balanço Patrimonial de uma sociedade anônima são evidenciados o Ativo, o Passivo e o Patrimônio Líquido (Situação Líquida).
Sob o enfoque da legislação societária, o Ativo Não Circulante é composto pelo
Sob o enfoque da legislação societária, o Ativo Não Circulante é composto pelo
Q598517
Contabilidade Geral
Veja os métodos exibidos a seguir e assinale a
alternativa correspondente.
Custo Médio / PEPS ou FIFO / UEPS ou LIFO
Custo Médio / PEPS ou FIFO / UEPS ou LIFO
Q598516
Contabilidade Geral
Leia as definições a seguir e assinale a alternativa que
preenche correta e respectivamente as lacunas, na
ordem apresentada.
_______________ é o valor presente dos fluxos de caixa que a entidade espera obter com o uso contínuo de um ativo e com a alienação ao final da sua vida útil ou incorrer para a liquidação de um passivo.
_______________ é o valor pelo qual um ativo pode ser negociado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
_______________ é a alocação sistemática do valor depreciável de um ativo ao longo da sua vida útil.
_______________ ao valor recuperável é o valor pelo qual o valor contábil de um ativo ou de uma unidade geradora de caixa excede seu valor recuperável.
_______________ é o valor presente dos fluxos de caixa que a entidade espera obter com o uso contínuo de um ativo e com a alienação ao final da sua vida útil ou incorrer para a liquidação de um passivo.
_______________ é o valor pelo qual um ativo pode ser negociado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
_______________ é a alocação sistemática do valor depreciável de um ativo ao longo da sua vida útil.
_______________ ao valor recuperável é o valor pelo qual o valor contábil de um ativo ou de uma unidade geradora de caixa excede seu valor recuperável.
Q598515
Contabilidade Geral
Leia as definições a seguir e assinale a alternativa que
preenche correta e respectivamente as lacunas, na
ordem apresentada.
_______________ é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que benefícios econômicos futuros fluam para a entidade.
_______________ é o valor pelo qual um ativo é reconhecido após a dedução da depreciação e da perda por redução ao valor recuperável acumuladas.
_______________ é o montante de caixa ou equivalente de caixa pago ou o valor justo de qualquer outro recurso dado para adquirir um ativo na data da sua aquisição ou construção, ou ainda, se for o caso, o valor atribuído ao ativo quando inicialmente reconhecido de acordo com as disposições específicas de implantação das Normas IFRS.
_______________ é o custo de um ativo ou outro valor que substitua o custo, menos o seu valor residual.
_______________ é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que benefícios econômicos futuros fluam para a entidade.
_______________ é o valor pelo qual um ativo é reconhecido após a dedução da depreciação e da perda por redução ao valor recuperável acumuladas.
_______________ é o montante de caixa ou equivalente de caixa pago ou o valor justo de qualquer outro recurso dado para adquirir um ativo na data da sua aquisição ou construção, ou ainda, se for o caso, o valor atribuído ao ativo quando inicialmente reconhecido de acordo com as disposições específicas de implantação das Normas IFRS.
_______________ é o custo de um ativo ou outro valor que substitua o custo, menos o seu valor residual.

 Conheça nossos planos