Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Q426920
Contabilidade Geral
Conforme estabelecido no Regulamento Geral dos Conselhos de Contabilidade, aprovado pela Resolução CFC nº 1370/2011, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Qualquer que seja a forma de sua organização, a pessoa jurídica somente poderá explorar serviços contábeis, próprios ou de terceiros, depois que provar no CRC de sua jurisdição que os responsáveis pela parte técnica e os que executam trabalhos técnicos, no respectivo setor ou serviço, são profissionais em situação ativa e regular perante o CRC de seu registro.
II. É dispensado do registro profissional perante o CRC o profissional que ocupe, nos órgãos da administração pública direta, indireta e fundacional e nas empresas públicas, cargo ou função que envolva atividades que constituem prerrogativas dos contadores e dos técnicos em contabilidade.
III. Em relação à aplicação de penalidades por infrações cometidas, os sócios respondem solidariamente pelos atos relacionados ao exercício da profissão contábil praticados por profissionais ou por leigos em nome da organização contábil.
sequência CORRETA é:
I. Qualquer que seja a forma de sua organização, a pessoa jurídica somente poderá explorar serviços contábeis, próprios ou de terceiros, depois que provar no CRC de sua jurisdição que os responsáveis pela parte técnica e os que executam trabalhos técnicos, no respectivo setor ou serviço, são profissionais em situação ativa e regular perante o CRC de seu registro.
II. É dispensado do registro profissional perante o CRC o profissional que ocupe, nos órgãos da administração pública direta, indireta e fundacional e nas empresas públicas, cargo ou função que envolva atividades que constituem prerrogativas dos contadores e dos técnicos em contabilidade.
III. Em relação à aplicação de penalidades por infrações cometidas, os sócios respondem solidariamente pelos atos relacionados ao exercício da profissão contábil praticados por profissionais ou por leigos em nome da organização contábil.
sequência CORRETA é:
Q426907
Contabilidade Geral
Uma empresa encerrou o seu Balanço Patrimonial em 31.12.2013, com os saldos a seguir:
CONTAS SALDOS
Adiantamento a Fornecedores R$688.000,00
Aluguéis a Pagar R$265.000,00
Aluguéis a Receber R$186.000,00
Caixa e Equivalente de Caixa R$413.000,00
Capital Subscrito R$675.000,00
Clientes – Curto Prazo R$563.000,00
Fornecedores – Curto Prazo R$525.000,00
Edifícios de Uso R$500.000,00
Empréstimo Exigível a Curto Prazo R$185.000,00
Estoques R$437.000,00
Financiamento Exigível a Longo Prazo R$750.000,00
Imposto de Renda a Recolher R$19.000,00
Contribuições a Recolher R$112.000,00
Máquinas e Equipamentos de Uso R$450.000,00
Reservas de Capital R$260.000,00
Reservas de Lucros R$187.000,00
Salários a Pagar R$191.000,00
Terreno de Uso R$250.000,00
Títulos a Pagar a Curto Prazo R$443.000,00
Veículos de Uso R$125.000,00
O total do Ativo Circulante e do Passivo Circulante, respectivamente, foi de:
CONTAS SALDOS
Adiantamento a Fornecedores R$688.000,00
Aluguéis a Pagar R$265.000,00
Aluguéis a Receber R$186.000,00
Caixa e Equivalente de Caixa R$413.000,00
Capital Subscrito R$675.000,00
Clientes – Curto Prazo R$563.000,00
Fornecedores – Curto Prazo R$525.000,00
Edifícios de Uso R$500.000,00
Empréstimo Exigível a Curto Prazo R$185.000,00
Estoques R$437.000,00
Financiamento Exigível a Longo Prazo R$750.000,00
Imposto de Renda a Recolher R$19.000,00
Contribuições a Recolher R$112.000,00
Máquinas e Equipamentos de Uso R$450.000,00
Reservas de Capital R$260.000,00
Reservas de Lucros R$187.000,00
Salários a Pagar R$191.000,00
Terreno de Uso R$250.000,00
Títulos a Pagar a Curto Prazo R$443.000,00
Veículos de Uso R$125.000,00
O total do Ativo Circulante e do Passivo Circulante, respectivamente, foi de:
Q426906
Contabilidade Geral
Uma sociedade empresária adquiriu uma máquina por R$120.000,00, em 1º.7.2012. A máquina foi instalada e colocada em condições de funcionamento no dia 1º.1.2013. A vida útil é de 10 anos, não há valor residual e a depreciação é calculada pelo método linear.
Com base nessas informações, a depreciação acumulada do bem em 28.2.2014 é de:
Com base nessas informações, a depreciação acumulada do bem em 28.2.2014 é de:
Q426905
Contabilidade Geral
Assinale a opção que apresenta a situação que retrata um lançamento contábil capaz de gerar um aumento no Ativo e no Passivo.
Q426904
Contabilidade Geral
Uma sociedade empresária apresentou o seu balancete de verificação levantado em 31.1.2014, conforme abaixo demonstrado:
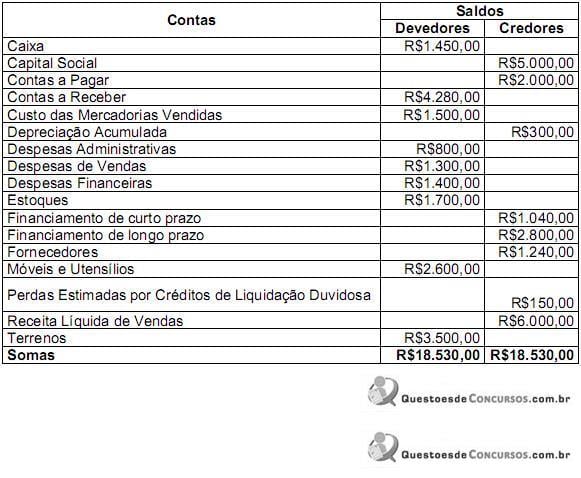
Com base exclusivamente nos saldos apresentados no balancete acima, assinale a opção que apresenta o Lucro Líquido do Período.
Com base exclusivamente nos saldos apresentados no balancete acima, assinale a opção que apresenta o Lucro Líquido do Período.
Q426903
Contabilidade Geral
Uma sociedade empresária que atua na prestação de serviços de transporte de cargas adquiriu um caminhão para uso em suas atividades normais, no valor de R$ 90.000,00, para ser pago em 3 anos, com parcelas fixas anuais de R$ 40.000,00 e nelas inclusos os juros contratados.
Com base nos dados acima, o lançamento contábil na data da aquisição do bem:
Com base nos dados acima, o lançamento contábil na data da aquisição do bem:
Q426895
Contabilidade Geral
Uma sociedade empresária apurou, no exercício de 2013, um lucro líquido de R$120.000,00. O saldo do Patrimônio Líquido, antes do registro do resultado e da respectiva destinação, era de R$188.000,00, assim distribuído:
‣ Capital Social R$150.000,00
‣ Reserva de Ágio na Emissão de Ações R$2.000,00
‣ Reserva Legal R$26.000,00
‣ Reserva Estatutária R$10.000,00
De acordo com a Lei no 6.404/76, o valor a ser registrado em Reserva Legal como destinação do lucro líquido apurado em 2013, é de:
‣ Capital Social R$150.000,00
‣ Reserva de Ágio na Emissão de Ações R$2.000,00
‣ Reserva Legal R$26.000,00
‣ Reserva Estatutária R$10.000,00
De acordo com a Lei no 6.404/76, o valor a ser registrado em Reserva Legal como destinação do lucro líquido apurado em 2013, é de:
Q426893
Contabilidade Geral
Uma sociedade empresária adota o sistema de inventário periódico e utiliza o Método PEPS para controle dos estoques. O estoque inicial era de 70 unidades, adquiridas ao custo unitário de R$15,00. No mês de dezembro de 2013, foram feitas as seguintes aquisições:
Data Quantidade Total da Nota Fiscal Impostos Recuperáveis
2.12.2013 100 R$2.400,00 R$528,00
23.12.2013 50 R$1.300,00 R$286,00
23.12.2013 60 R$1.400,00 R$308,00
Em 31.12.2013, o inventário indicou a existência de 120 unidades em estoque.
Com base nos dados informados, o Custo da Mercadoria Vendida em dezembro de 2013 foi de:
Data Quantidade Total da Nota Fiscal Impostos Recuperáveis
2.12.2013 100 R$2.400,00 R$528,00
23.12.2013 50 R$1.300,00 R$286,00
23.12.2013 60 R$1.400,00 R$308,00
Em 31.12.2013, o inventário indicou a existência de 120 unidades em estoque.
Com base nos dados informados, o Custo da Mercadoria Vendida em dezembro de 2013 foi de:
Q426892
Contabilidade Geral
Uma sociedade empresária apresentou as seguintes informações, para fins de elaboração da Demonstração dos Fluxos de Caixa:
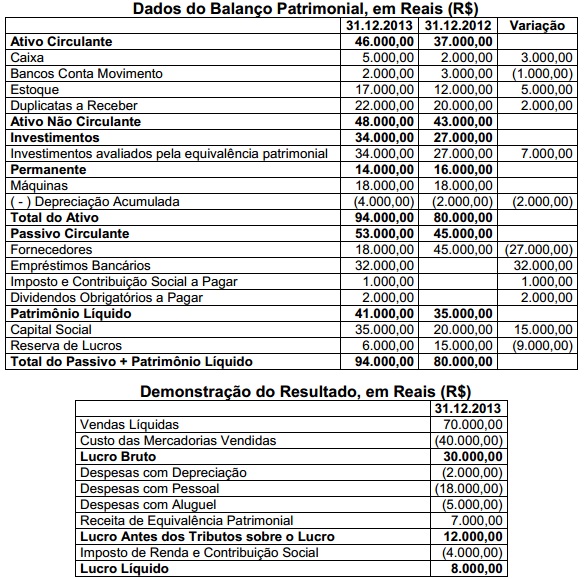
Outras Informações:
‣ Do lucro líquido do período, R$2.000,00 foram destinados para dividendos obrigatórios, ainda não pagos.
‣ O empréstimo bancário foi contratado em 31.12.2013.
‣ O aumento de Capital foi realizado com reservas de lucros.
‣ O Imposto de Renda e a Contribuição Social sobre o Lucro Líquido pagos no período foram tratados como Atividade Operacional.
Em relação aos itens que compõem a Demonstração dos Fluxos de Caixa, é CORRETO afirmar que:
Outras Informações:
‣ Do lucro líquido do período, R$2.000,00 foram destinados para dividendos obrigatórios, ainda não pagos.
‣ O empréstimo bancário foi contratado em 31.12.2013.
‣ O aumento de Capital foi realizado com reservas de lucros.
‣ O Imposto de Renda e a Contribuição Social sobre o Lucro Líquido pagos no período foram tratados como Atividade Operacional.
Em relação aos itens que compõem a Demonstração dos Fluxos de Caixa, é CORRETO afirmar que:
Q426890
Contabilidade Geral
Uma sociedade empresária mantém no seu estoque de produtos para venda as mercadorias A, B e C. Os valores totais de custo de aquisição, preço de vendas e previsão de gastos com vendas, para fins de cálculo do Valor Realizável Líquido, na posição de 31.12.2013, estão detalhados a seguir:
Mercadoria Custo de Aquisição Preço de Venda Gastos com Vendas
A R$ 420,00 R$ 500,00 R$ 100,00
B R$ 650,00 R$ 900,00 R$ 130,00
C R$ 900,00 R$ 850,00 R$ 170,00
Considerando o que determina a NBC TG 16 (R1) - Estoques, o saldo da conta Estoques de Mercadorias em 31.12.2013 será de:
Mercadoria Custo de Aquisição Preço de Venda Gastos com Vendas
A R$ 420,00 R$ 500,00 R$ 100,00
B R$ 650,00 R$ 900,00 R$ 130,00
C R$ 900,00 R$ 850,00 R$ 170,00
Considerando o que determina a NBC TG 16 (R1) - Estoques, o saldo da conta Estoques de Mercadorias em 31.12.2013 será de:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame
|
CFC - 2014 - CFC - Técnico em Contabilidade |
Q426850
Contabilidade Geral
De acordo com a NBC TG 27 (R1) – Imobilizado, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. A depreciação é reconhecida mesmo que o valor justo do ativo exceda o seu valor contábil, desde que o valor residual do ativo não exceda o seu valor contábil.
II. A reparação e a manutenção de um ativo evitam a necessidade de depreciá-lo.
III. O valor depreciável de um ativo deve ser apropriado de forma sistemática ao longo da sua vida útil estimada.
IV. O valor residual e a vida útil de um ativo são revisados pelo menos ao final de cada exercício e, se as expectativas diferirem das estimativas anteriores, a mudança deve ser contabilizada como retificação de erro de período anterior.
A sequência CORRETA é:
I. A depreciação é reconhecida mesmo que o valor justo do ativo exceda o seu valor contábil, desde que o valor residual do ativo não exceda o seu valor contábil.
II. A reparação e a manutenção de um ativo evitam a necessidade de depreciá-lo.
III. O valor depreciável de um ativo deve ser apropriado de forma sistemática ao longo da sua vida útil estimada.
IV. O valor residual e a vida útil de um ativo são revisados pelo menos ao final de cada exercício e, se as expectativas diferirem das estimativas anteriores, a mudança deve ser contabilizada como retificação de erro de período anterior.
A sequência CORRETA é:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame
|
CFC - 2014 - CFC - Técnico em Contabilidade |
Q426849
Contabilidade Geral
De acordo com a NBC TG 30 – Receitas, o reconhecimento da receita proveniente da venda de bens deve ser efetuado quando forem satisfeitas algumas condições.
Acerca desse assunto, julgue as condições de reconhecimento de receitas apresentadas, nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. A entidade tenha transferido para o comprador dos riscos e benefícios mais significativos inerentes à propriedade dos bens.
II. O valor da receita possa ser confiavelmente mensurado.
III. A entidade mantenha envolvimento continuado na gestão dos bens, vendidos em grau associado à propriedade, mesmo sem o efetivo controle de tais bens.
IV. As despesas incorridas ou a serem incorridas, referentes à transação, possam ser confiavelmente mensuradas.
É (são) condição(ões) para reconhecimento da receita da venda de bens aquela(s) apresentada(s) apenas no(s) item(ns):
Acerca desse assunto, julgue as condições de reconhecimento de receitas apresentadas, nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. A entidade tenha transferido para o comprador dos riscos e benefícios mais significativos inerentes à propriedade dos bens.
II. O valor da receita possa ser confiavelmente mensurado.
III. A entidade mantenha envolvimento continuado na gestão dos bens, vendidos em grau associado à propriedade, mesmo sem o efetivo controle de tais bens.
IV. As despesas incorridas ou a serem incorridas, referentes à transação, possam ser confiavelmente mensuradas.
É (são) condição(ões) para reconhecimento da receita da venda de bens aquela(s) apresentada(s) apenas no(s) item(ns):
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426848
Contabilidade Geral
Em relação ao tratamento a ser dado ao valor dos dividendos e juros sobre capital próprio pagos durante o exercício, a NBC TG 03(R1) - Demonstração dos Fluxos de Caixa:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426847
Contabilidade Geral
Segundo a NBC TG 04(R1) – Ativo Intangível, são exemplos de atividades de pesquisa, EXCETO:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426846
Contabilidade Geral
Conforme estabelecido no Regulamento Geral dos Conselhos de Contabilidade, aprovado pela Resolução CFC No 1370/2011, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Qualquer que seja a forma de sua organização, a pessoa jurídica somente poderá explorar serviços contábeis, próprios ou de terceiros, depois que provar no CRC de sua jurisdição que os responsáveis pela parte técnica e os que executam trabalhos técnicos, no respectivo setor ou serviço, são profissionais em situação ativa e regular perante o CRC de seu registro.
II. É dispensado do registro profissional perante o CRC, o profissional que ocupe, nos órgãos da administração pública, direta ou indireta e fundacional e nas empresas públicas, cargo ou função que envolva atividades que constituem prerrogativas dos contadores e dos técnicos em contabilidade.
III. Em relação à aplicação de penalidades por infrações cometidas, os sócios respondem solidariamente pelos atos relacionados ao exercício da profissão contábil praticados por profissionais ou por leigos em nome da organização contábil.
A sequência CORRETA é:
I. Qualquer que seja a forma de sua organização, a pessoa jurídica somente poderá explorar serviços contábeis, próprios ou de terceiros, depois que provar no CRC de sua jurisdição que os responsáveis pela parte técnica e os que executam trabalhos técnicos, no respectivo setor ou serviço, são profissionais em situação ativa e regular perante o CRC de seu registro.
II. É dispensado do registro profissional perante o CRC, o profissional que ocupe, nos órgãos da administração pública, direta ou indireta e fundacional e nas empresas públicas, cargo ou função que envolva atividades que constituem prerrogativas dos contadores e dos técnicos em contabilidade.
III. Em relação à aplicação de penalidades por infrações cometidas, os sócios respondem solidariamente pelos atos relacionados ao exercício da profissão contábil praticados por profissionais ou por leigos em nome da organização contábil.
A sequência CORRETA é:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426845
Contabilidade Geral
Texto associado
Com base na conduta do profissional da Contabilidade estabelecida no Código de Ética Profissional do Contador – CEPC, julgue as situações apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.

Infrige(m) o Código de Ética Profissional do Contador – CEPC a(s) situações descrita(s) no(s) item(ne):
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426844
Contabilidade Geral
Texto associado
Com base na conduta do profissional da Contabilidade estabelecida no Código de Ética Profissional do Contador - CEPC, julgue as situações apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.

Está(ão) apenas o(s) item(ns):
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426843
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual, quando os gastos incorridos não proporcionarem a expectativa provável de geração de benefícios econômicos para a entidade além do período contábil corrente, o item será reconhecido como:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426842
Contabilidade Geral
Considerando o que dispõe a NBC TG Estrutura Conceitual, a respeito das características qualitativas da informação contábil-financeira útil, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Para que a informação contábil-financeira seja útil, ela precisa ser relevante e representar com fidedignidade o que se propõe a representar.
II. A utilidade da informação contábil-financeira é melhorada se ela for comparável, verificável, tempestiva e compreensível.
III. Informação contábil-financeira relevante é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários.
IV. Comparabilidade é o mesmo que uniformidade e consistência.
A sequência CORRETA é:
I. Para que a informação contábil-financeira seja útil, ela precisa ser relevante e representar com fidedignidade o que se propõe a representar.
II. A utilidade da informação contábil-financeira é melhorada se ela for comparável, verificável, tempestiva e compreensível.
III. Informação contábil-financeira relevante é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários.
IV. Comparabilidade é o mesmo que uniformidade e consistência.
A sequência CORRETA é:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426841
Contabilidade Geral
Texto associado
Uma sociedade empresária usa o método estatístico de estimativa do Valor Esperado para calcular o montante da provisão para garantias, de acordo com a NBC TG 25 - Provisões, Passivos Contingentes e Ativos Contingentes. Os valores de gastos com garantia previstos e respectivas probabilidades associadas são:

Com base nos dados informados, o valor da provisão para garantias a ser constituída é de:

 Conheça nossos planos