Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Considerando apenas os dados abaixo extraídos da Contabilidade de uma empresa em dezembro de 2013 e desconsiderando qualquer tributação sobre estas operações, assinale a alternativa correta em relação aos resultados encontrados.
Compra de Mercadorias em dezembro/2013 R$ 120.300,00
Estoque de Mercadorias em 30/11/2013 R$ 42.000,00
Receitas de Vendas R$ 248.000,00
Estoque de Mercadorias em 31/12/2013 R$ 49.000,00
Despesas Administrativas R$ 72.000,00
Despesas Financeiras R$ 1.500,00
Receitas Financeiras R$ 7.000,00
Uma empresa apurou o resultado das suas operações no período e apresentou o Balancete de Verificação com os seguintes saldos:
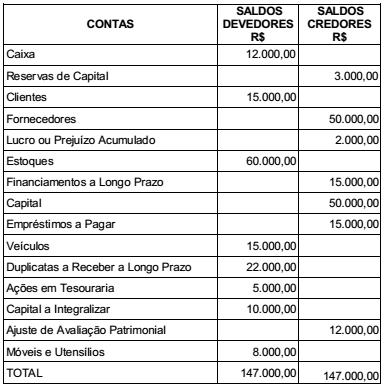
De acordo com os saldos acima, ao elaborar o Balanço
Patrimonial, o Patrimônio Líquido apresentará o valor de
Enumere a 2ª coluna de acordo com a 1ª, em relação aos princípios e postulados da contabilidade.
1ª COLUNA
1. Princípio da entidade
2. Princípio do custo como base de valor
3. Convenção do conservadorismo
4. Convenção da consistência
5. Convenção da materialidade
2ª COLUNA
( ) Ao se deparar com alternativas igualmente válidas para atribuir valores diferentes para um elemento do ativo, ou do passivo, o contador deverá optar pelo menor valor para ativos e receitas, e pelo maior valor para passivos e despesas.
( ) Ao se escolher determinada política contábil, esta não deverá ser modificada com demasiada frequência, para não prejudicar a comparabilidade.
( ) A contabilidade é mantida e executada diferenciando as pessoas físicas dos sócios.
( ) Devem ser registrados apenas os eventos dignos de atenção e na ocasião oportuna.
( ) Os elementos do ativo entram nos registros contábeis pelos preços pagos para adquiri-los ou fabricá-los.
Qual é a sequência correta, de cima para baixo?
Dadas as afirmativas sobre atos e fatos administrativos na contabilidade,
I. A mudança do Gerente Contábil da empresa é um ato administrativo.
II. O pagamento de reclamações trabalhistas é um fato administrativo.
III. A movimentação de débitos entre contas patrimoniais é um fato administrativo.
verifica-se que está(ão) correta(s)
Complete a frase:
Para fins de ____________ e ____________, a contabilidade divide o ______________ em duas partes: _____________ e ______________. No ___________, são reunidos todos os _________ e _____________. No _______________, constam as _______________.
A alternativa correta é:
Há vários livros que encontramos nas empresas, os quais não são propriamente contábeis e, sim, fiscais, sociais e, ainda, por necessidade administrativa.
(MARION, José Carlos. Contabilidade Empresarial. Editora Atlas. São Paulo. Cap. 11. p. 231/2.)
Marque o que não se considera como um dos
“Livros Fiscais obrigatórios exigidos pela
legislação do IR; IPI; ICM e ISS”, Escrituração.
Plano de contas é o conjunto de títulos previamente definidos, organizados e codificados com o objetivo de uniformizar o registro contábil dos atos e fatos públicos. (PILETTI, Balduino et AL. Contabilidade Geral –Noções de Custos e Análise de Balanço. Editora Ática. Cap.IV.)
Analise as informações I e II (do Ativo).
I. Contas Caixa e Duplicatas a receber.
II. Representa os bens móveis e imóveis da empresa não destinados à venda. Subdivide-se em grupos.
Elas representam, respectivamente:
Análise de balanço consiste no processo de transformação dos dados constantes das demonstrações financeiras em informações úteis aos diversos usuários da informação contábil. (GOUVEIA, Nélson. Contabilidade Básica. Editora Harbra. SãoPaulo. p. 11)
Sobre “Equação Fundamental do Patrimônio”, analise as informações com V (Verdadeiro) ou F (Falso). Após análise, marque a série correta.
( ) Passivo X Patrimônio Líquido = Ativo.
( ) Ativo - Passivo = Patrimônio Líquido.
( ) Ativo + Patrimônio Líquido = Passivo
Os Inventários classificam-se quanto: aos fins; à extensão ou amplitude; a periodicidade; ao aspecto geral.
Analise as informações seguintes:
I. Inventário de exercício ou de gestão – elaborado por ocasião do encerramento do exercício, apuração do resultado e elaboração dos balanços.
II. Inventário de constituição ou instalação – para revelar a realidade patrimonial de instalação da entidade, ou para iniciar sua escrituração contábil.
III. Inventário de liquidação – para proceder ao encerramento das atividades e à liquidação patrimonial da entidade.
Marque a (s) informação (ões) referente(s) ao
“Inventário quanto aos fins”:
Analise as proposições seguintes:
I. Ao término do exercício, como se faz em todos os meses, procede-se ao levantamento do balancete de verificação, com o objetivo de conhecer os saldos das contas do razão e conferir sua exatidão.
II. No balancete são relacionadas todas as contas utilizadas pela empresa, quer patrimoniais quer de resultado, demonstrando seus débitos, créditos e saldos.
III. As contas do balancete, no fim do exercício, sejam patrimoniais ou de resultado, nem sempre representam, entretanto, os valores reais do patrimônio, naquela data, nem as variações patrimoniais do exercício, porque os registros contábeis não acompanham a dinâmica patrimonial no mesmo ritmo em que ela se desenvolve.
Considerando “Os Procedimentos para elaboração do Balanço”, marque a(s) correta(s):

 Conheça nossos planos