Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.529 questões


Uma Sociedade Empresária, tributada pelo lucro real, realizou as seguintes operações com mercadorias:
✓ Aquisição de 400 unidades de mercadoria pelo valor total de R$80.000,00, neste valor incluídos ICMS na alíquota de 18%; e PIS e Cofins na alíquota de 1,65% e 7,6%, respectivamente.
✓ Venda de 200 unidades de mercadoria por R$70.000,00.
✓ Sobre a venda, incidiram tributos nas alíquotas de: ICMS - 18%; PIS - 1,65%; e Cofins - 7,6%.
A empresa não apresentava estoque inicial.
A contribuição dessas transações para o Valor Adicionado a Distribuir,
apurada em conformidade com a NBC TG 09 - Demonstração do Valor
Adicionado, é de:
Uma Sociedade Empresária apresentava, em 1°.1.2014, os seguintes saldos em suas contas de Patrimônio Líquido:
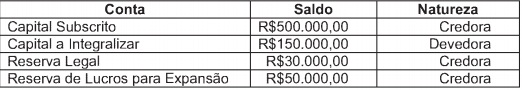
Durante o ano de 2014, essa sociedade apresentou as seguintes movimentações:
✓ Integralização de capital em dinheiro no montante de R$80.000,00.
✓ Lucro Líquido do período no montante de R$120.000,00.
✓ Destinação do lucro para dividendos obrigatórios a pagar de R$65.000,00.
✓ Destinação do lucro para Reserva Legal de R$6.000,00.
✓ Destinação do lucro para Reserva de Lucros para Expansão de R$49.000,00.
Considerando que houve apenas esses saldos e movimentações, o saldo
do Patrimônio Líquido da empresa, em 31.12.2014, era de:
Uma Sociedade Empresária apresentou os seguintes dados:

Com base nos dados apresentadas, pode-se afirmar que o valor do Lucro Líquido do Exercício é de:
✓ Aquisição de mercadorias, no período, ao custo de R$100.000,00. ✓ Venda de 80% das mercadorias adquiridas, no período, por R$160.000,00, com incidência de tributos sobre o faturamento no valor de R$33.040,00. O custo total dessas mercadorias vendidas é de R$80.000,00. ✓ Despesas comerciais, incorridas no período, no valor de R$3.000,00. ✓ Despesas administrativas, incorridas no período, no valor de R$10.000,00. ✓ Ganho por equivalência patrimonial, no período, no valor de R$5.000,00. ✓ Receita financeira, do período, no valor de R$3.000,00. ✓ Imposto de Renda e Contribuição Social incidentes sobre o lucro do período, no valor de R$7.000,00. ✓ Resultado positivo de operações descontinuadas no valor de R$3.800,00, líquido dos tributos.
O resultado líquido das operações continuadas, divulgado na Demonstração do Resultado, elaborada de acordo com a NBC TG 26 (R2) - Apresentação das Demonstrações Contábeis, é de:
Uma Sociedade Empresária apresentou, em 31.12.2014, os seguintes saldos:

Com base nas informações acima, após a apuração e antes da destinação
do resultado do exercício, é CORRETO afirmar que o valor do:
Assinale a opção que apresenta apenas Ativos que podem ser objeto de Ajuste ao Valor Recuperável, na forma estabelecida pela NBC TG 01 (R2) - Redução ao Valor Recuperável de Ativos.
Uma Sociedade Empresária adquiriu um equipamento, por R$25.000,00, para uso em suas atividades. Para deixá-lo em condições de uso, foi necessário gastar mais R$1.500,00.
O equipamento ficou pronto para uso no dia 2.1.2014, e a empresa estima usar o equipamento por 5 anos. O valor residual é estimado em R$2.500,00, para qualquer método de depreciação adotado. A vida útil estimada do equipamento é de 12.000 horas. O equipamento tem capacidade para produzir 8.000 unidades de produto. O equipamento foi utilizado durante todo o ano de 2014; operou por 2.600 horas; e produziu 1.800 unidades.
Com base nos dados acima, é CORRETO afirmar que a despesa com
depreciação, no ano de 2014, foi de:
De acordo com a Lei n.° 6.404/76 e suas alterações, em relação ao conteúdo das Notas Explicativas, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. As Notas Explicativas não poderão evidenciar as políticas contábeis da empresa, quando estas já tiverem sido apresentadas no Relatório da Administração.
II. As Notas Explicativas devem apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
III. As Notas Explicativas devem apresentar informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
Estão CORRETOS os itens:
Assinale a opção que apresenta uma transação que retrata um lançamento contábil gerador de aumento no Ativo e no Passivo, simultaneamente.
Uma Sociedade Empresária adquiriu mercadorias para revenda, com as seguintes informações:
Informações Valor Total
Preço das mercadorias adquiridas para revenda R$25.000,00
PIS e Cofins recuperáveis R$2.312,50
ICMS de 17% incluído no preço das mercadorias R$4.250,00
A empresa está sujeita à não cumulatividade do PIS e da Cofins e, ainda, tem direito ao crédito tributário referente ao ICMS pago na aquisição das mercadorias.
Conforme a NBC TG 16 (R1) - Estoques, o custo de aquisição total a ser
reconhecido no estoque, referente a essa transação, é de:
Em relação aos efeitos contábeis referentes aos registros das transações de uma empresa no mês de fevereiro de 2015, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O pagamento do aluguel do mês anterior, na data de vencimento, diminuiu o Ativo e o Passivo e não gerou nenhuma mudança no Patrimônio Líquido.
II. A compra à vista de mercadorias não alterou o total do Ativo, não alterou o total do Passivo e não gerou nenhuma mudança no Patrimônio Líquido.
III. A aquisição de ações de emissão da própria empresa, à vista, diminuiu o Ativo, não alterou o Passivo Exigível e aumentou o Patrimônio Líquido.
A sequência CORRETA é:
Uma Sociedade Empresária apresentou os seguintes saldos no Ativo Circulante, em 30.11.2014:
Contas a Receber R$80.000,00
(-) Perdas Estimadas em Créditos de Liquidação Duvidosa R$1.920,00
Em dezembro de 2014, foi recebido o valor de R$74.000,00 proveniente do saldo existente em novembro de 2014, e a diferença foi considerada incobrável, uma vez que foram esgotadas todas as possibilidades de recebimento.
Em relação aos efeitos dessa transação, é CORRETO afirmar que:
Na busca da expansão de seu escritório contábil, um contador divulgou, em jornal especializado, que possui qualificação técnica para avaliação de empresas e de haveres, bem como apresentou, com a devida autorização, a lista de seus principais clientes.
Considerando-se o que está estabelecido no Código de Ética Profissional do Contador, é CORRETO afirmar que a atitude do contador:
Considerando-se o Código de Ética Profissional do Contador, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. No desempenho de suas funções, é vedado ao profissional da contabilidade exercer a profissão quando impedido ou facilitar, por qualquer meio, o seu exercício aos não habilitados ou impedidos.
II. No desempenho de suas funções, é vedado ao profissional da contabilidade manter organização contábil sob forma não autorizada pela legislação pertinente.
III. No desempenho de suas funções, é permitido ao profissional da contabilidade valer-se de agenciador de serviços, mediante participação desse nos honorários a receber.
Estão CORRETOS os itens:
De acordo com a Resolução CFC n.º 750/93, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Os Princípios de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional do País.
II. Os Princípios de Contabilidade representam as normas essenciais que determinam a ética no comportamento profissional.
III. Os Princípios de Contabilidade definem o Valor Justo como base universal para mensuração inicial para todos os componentes patrimoniais.
IV. Os Princípios de Contabilidade concernem à Contabilidade no seu sentido mais amplo de ciência social, cujo objeto é o patrimônio das entidades.
A sequência CORRETA é:
De acordo com o disposto na NBC TG 23 (R1) – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. O efeito da mudança de estimativa comporta aplicação retrospectiva, no caso de aplicação praticável, resultando no ajuste dos saldos anteriores impactados pela mudança.
II. A mudança na estimativa de vida útil de um ativo depreciável deve ser tratada como mudança de política contábil com aplicação retrospectiva, quando praticável.
III. Na aplicação da mudança de uma política contábil de forma retrospectiva, quando for exigida e praticável, a entidade deve ajustar o saldo de abertura de cada componente do patrimônio líquido afetado para o período anterior mais antigo apresentado.
Está(ão) CORRETO(S) o(s) item(ns):

 Conheça nossos planos