Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.529 questões


De acordo com o Código de Ética Profissional do Contador, no que se refere à aplicação das sanções éticas, NÃO pode ser considerado(a) como atenuante o(a):
Com base na NBC PG 100 - Aplicação Geral aos Profissionais da Contabilidade, relacione os princípios éticos elencados na primeira coluna às respectivas descrições na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Integridade
(2) Objetividade
(3) Comportamento profissional
( ) Obrigação de ser direto e honesto em todos os relacionamentos profissionais e comerciais.
( ) Obrigação de não comprometer seu julgamento profissional ou do negócio em decorrência de comportamento tendencioso.
( ) Obrigação de cumprir as leis e os regulamentos pertinentes e evitar qualquer ação que o profissional da contabilidade sabe ou deveria saber possa desacreditar a profissão.
A sequência CORRETA é:
De acordo com o disposto no Código de Ética Profissional do Contador, aprovado pela Resolução CFC n.° 803/96 e alterações posteriores, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O profissional da contabilidade poderá transferir, parcialmente, a execução dos serviços a seu cargo a outro profissional, mantendo sempre como sua a responsabilidade técnica.
II. O espírito de solidariedade, mesmo na condição de empregado, não induz nem justifica a participação ou conivência com o erro ou com os atos infringentes de normas éticas ou legais que regem o exercício da profissão.
III. Caso um profissional da contabilidade desista de determinado trabalho para preservar a dignidade ou os interesses da profissão ou da classe, é facultado a outro profissional da contabilidade aceitar esse mesmo trabalho, ainda que permaneçam as mesmas condições que ditaram o referido procedimento.
A sequência CORRETA é:
Uma empresa está ingressando em um novo ramo de atuação e adquirindo, à vista, materiais para estocar. No momento da aquisição desses novos materiais, o valor original da transação era de R$32.100,00; o valor realizável líquido era de R$32.500,00; o valor justo dos materiais era de R$31.900,00; e o valor de venda era de R$33.700,00.
De acordo com a Resolução CFC n.° 750/93 e alterações posteriores, a
transação deverá ser contabilizada pelo valor de:
De acordo com a NBC TG 27 (FR2) - Ativo Imobilizado, assinale a opção que apresenta os custos diretamente atribuíveis a um ativo imobilizado.
Considerando o que estabelece a NBC TG 46 (R1) - Mensuração do Valor Justo, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. A entidade deve mensurar o valor justo de um ativo ou passivo, utilizando as premissas que os participantes do mercado usariam ao precificar o ativo ou o passivo, presumindo-se que os participantes do mercado ajam em seu melhor interesse econômico.
II. A mensuração a valor justo está condicionada à existência de um preço de mercado diretamente observável em um mercado ativo.
III. O valor justo é definido como o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
A sequência CORRETA é:
Uma construtora firmou um contrato de construção, na modalidade de preço fixo, para construir uma ponte, receberá por isso a remuneração de R$12 milhões. O prazo estimado para a construção era de três anos. Na data da assinatura do contrato, a construtora estimava os custos totais em R$9 milhões.
Na data da assinatura do contrato e durante todo o tempo gasto na construção, a empresa avaliou que a conclusão do contrato podia ser estimada com confiabilidade.
A construtora apresentou os seguintes gastos atribuíveis ao contrato, efetuados no primeiro, segundo e terceiro anos:
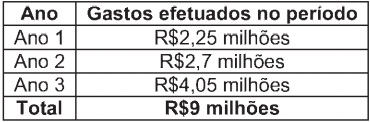
Ao final do Ano 2, os gastos efetuados pela construtora incluíam R$450 mil referentes a materiais adquiridos e estocados no local da obra, que foram utilizados no Ano 3.
A construtora determina o estágio de execução das obras, calculando a proporção dos custos incorridos relacionados aos trabalhos executados em relação ao custo total.
Diante das informações acima, o valor da receita, de acordo com a NBC TG
17 - Contrato de Construção, é de:
De acordo a NBC TG Estrutura Conceituai - Estrutura Conceituai para Elaboração e Divulgação de Relatório Contábil-Financeiro, com relação às características qualitativas da informação contábil, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. A informação necessita, concomitantemente, ser relevante e representar com fidedignidade a realidade reportada para ser útil. Nem a representação fidedigna de fenômeno irrelevante, tampouco a representação não fidedigna de fenômeno relevante auxiliam os usuários a tomarem boas decisões.
II. Comparabilidade, verificabilidade, tempestividade e compreensibilidade são características qualitativas que melhoram a utilidade da informação que é relevante e que é representada com fidedignidade. As características qualitativas de melhoria podem também auxiliar a determinar qual de duas alternativas, que sejam consideradas equivalentes em termos de relevância e fidedignidade de representação, deve ser usada para retratar um fenômeno.
III. O custo de gerar a informação é uma restrição sempre presente na entidade, no processo de elaboração e divulgação de relatório contábil financeiro. O processo de elaboração e divulgação de relatório contábil financeiro impõe custos, e é importante que tais custos sejam justificados pelos benefícios gerados pela divulgação da informação.
A sequência CORRETA é:
De acordo com a NBC TG Estrutura Conceituai - Estrutura Conceituai para Elaboração e Divulgação de Relatório Contábil-Financeiro, as características qualitativas são atributos que tornam as demonstrações contábil-financeiras úteis para seus usuários.
Assinale a opção que apresenta as Características Qualitativas de Melhoria.
De acordo com a NBC T 16.2 - Patrimônio e Sistemas Contábeis, o sistema contábil está estruturado em subsistemas de informações.
Relacione o tipo do subsistema, apresentado na primeira coluna, ao seu respectivo objetivo, apresentado na segunda coluna, e, em seguida, assinale a opção CORRETA.
(1) Subsistema Orçamentário
(2) Subsistema Patrimonial
(3) Subsistema de Custos
(4) Subsistema Compensação
( )Registrar, processar e evidenciar os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.
( ) Registrar, processar e evidenciar os atos e os fatos relacionados ao planejamento e à execução orçamentária.
( ) Registrar, processar e evidenciar os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública.
( ) Registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados às variações qualitativas e quantitativas do patrimônio público.
A sequência CORRETA é:
Uma prefeitura adquiriu dez ambulâncias, no valor total de R$660.000,00.
Após um estudo, decidiu-se por realizar a depreciação utilizando-se o Método da Soma dos Dígitos na forma decrescente, pois esse método reflete o padrão em que os benefícios econômicos futuros e o potencial de serviços dessas ambulâncias serão consumidos pela prefeitura.
Informações:
✓ As ambulâncias entraram em operação imediatamente à sua chegada, ocorrida no dia 2.1.2014.
✓ A vida útil dessas ambulâncias é de 4 (quatro) anos.
✓ Foi determinado um valor residual das 10 (dez) ambulâncias, em um total de R$132.000,00.
Com base nas informações acima, o Valor Líquido Contábil, ao final do
terceiro ano, será de:

 Conheça nossos planos