Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.529 questões


Ano: 2015
Banca:
CONSULPLAN
Órgão:
Prefeitura de Patos de Minas - MG
Prova:
CONSULPLAN - 2015 - Prefeitura de Patos de Minas - MG - Técnico Nível Superior I - Contador |
Q1149916
Contabilidade Geral
A entidade deve reconhecer receita quando os produtos são vendidos ou serviços são trocados por produtos ou
serviços não similares em transação que tem substância comercial. Nesse caso, a empresa deve mensurar a transação
pelo:
I. Valor justo dos produtos e serviços recebidos ajustados pelo valor de qualquer caixa ou equivalente transferido.
II. Se o valor não pode ser mensurado de forma confiável, então pelo valor justo dos produtos ou serviços fornecidos,
ajustados por qualquer valor de caixa ou equivalentes transferidos.
III. Se o valor justo tanto dos ativos recebidos quanto dos ativos fornecidos não pode ser avaliado de forma confiável,
então a mensuração é pelo valor contábil do ativo fornecido, ajustado pelo valor de qualquer caixa ou equivalente
de caixa transferido.
Segundo o CPC PME está(ão) correta(s) a(s) afirmativa(s)
Ano: 2015
Banca:
CONSULPLAN
Órgão:
Prefeitura de Patos de Minas - MG
Prova:
CONSULPLAN - 2015 - Prefeitura de Patos de Minas - MG - Técnico Nível Superior I - Contador |
Q1149915
Contabilidade Geral
As notas explicativas devem ser apresentadas, tanto quanto seja praticável, de forma sistemática. Cada item das
demonstrações contábeis deve ter referência cruzada com a respectiva informação apresentada nas notas
explicativas. As notas explicativas devem:
I. Apresentar informação acerca da base para a elaboração das demonstrações contábeis e das políticas contábeis
específicas utilizadas.
II. Divulgar a informação requerida pelos Pronunciamentos Técnicos, Orientações e Interpretações do CPC que não
tenha sido apresentada nas demonstrações contábeis.
III. Corrigir distorções encontradas na mensuração dos componentes da demonstração contábil a que se refere.
IV. Prover informação adicional que não tenha sido apresentada nas demonstrações contábeis, mas que seja relevante
para sua compreensão.
Segundo o CPC 26, estão corretas as afirmativas
Ano: 2015
Banca:
CONSULPLAN
Órgão:
Prefeitura de Patos de Minas - MG
Prova:
CONSULPLAN - 2015 - Prefeitura de Patos de Minas - MG - Técnico Nível Superior I - Contador |
Q1149914
Contabilidade Geral
Segundo o CPC 00, um número variado de bases de mensuração é empregado em diferentes graus e em variadas
combinações nas demonstrações contábeis. Essas bases incluem as seguintes afirmativas; analise‐as.
I. Custo histórico: os ativos são registrados pelos montantes pagos em caixa ou equivalentes de caixa ou pelo valor
justo dos recursos entregues para adquiri‐los na data da aquisição. Os passivos são registrados pelos montantes dos
recursos recebidos em troca da obrigação ou, em algumas circunstâncias (como, por exemplo, imposto de renda),
pelos montantes em caixa ou equivalentes de caixa se espera serão necessários para liquidar o passivo no curso
normal das operações.
II. Custo corrente: os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que teriam de ser pagos
se esses mesmos ativos ou ativos equivalentes fossem adquiridos na data do balanço. Os passivos são reconhecidos
pelos montantes em caixa ou equivalentes de caixa, não descontados, que se espera seriam necessários para
liquidar a obrigação na data do balanço.
III. Valor realizável (valor de realização ou de liquidação): os ativos são mantidos pelos montantes em caixa ou
equivalentes de caixa que poderiam ser obtidos pela sua venda em forma ordenada. Os passivos são mantidos pelos
seus montantes de liquidação, isto é, pelos montantes em caixa ou equivalentes de caixa, não descontados, que se
espera serão pagos para liquidar as correspondentes obrigações no curso normal das operações.
IV. Valor presente: os ativos são mantidos pelo valor presente, descontado, dos fluxos futuros de entradas líquidas de
caixa que se espera seja gerado pelo item no curso normal das operações. Os passivos são mantidos pelo valor
presente, descontado, dos fluxos futuros de saídas líquidas de caixa que se espera serão necessários para liquidar o
passivo no curso normal das operações.
Estão corretas as afirmativas
Ano: 2015
Banca:
CONSULPLAN
Órgão:
Prefeitura de Patos de Minas - MG
Prova:
CONSULPLAN - 2015 - Prefeitura de Patos de Minas - MG - Técnico Nível Superior I - Contador |
Q1149913
Contabilidade Geral
“Um empresário compra um veículo em nome de sua empresa; o referido bem é registrado no ativo da mesma,
porém é utilizado apenas para realizar tarefas pessoais de sua esposa e filhos.” Assinale o princípio fundamental de
contabilidade desrespeitado no caso anterior.
Ano: 2015
Banca:
CONSULPLAN
Órgão:
Prefeitura de Patos de Minas - MG
Prova:
CONSULPLAN - 2015 - Prefeitura de Patos de Minas - MG - Técnico Nível Superior I - Contador |
Q1149912
Contabilidade Geral
Segundo o CPC 00, “as definições de receitas e despesas identificam suas características essenciais, mas não são uma
tentativa de especificar os critérios que precisam ser satisfeitos para que sejam reconhecidas na demonstração do
resultado”. Segundo a norma, a definição de receita é:
Ano: 2015
Banca:
CONSULPLAN
Órgão:
Prefeitura de Patos de Minas - MG
Prova:
CONSULPLAN - 2015 - Prefeitura de Patos de Minas - MG - Fiscal Tributário |
Q1149716
Contabilidade Geral
A Lei nº 6.404/1976 estabelece que no balanço patrimonial as contas serão classificadas segundo os elementos do
patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da
companhia. Assim sendo, no ativo as contas serão dispostas em ordem
Ano: 2015
Banca:
CONSULPLAN
Órgão:
Prefeitura de Patos de Minas - MG
Prova:
CONSULPLAN - 2015 - Prefeitura de Patos de Minas - MG - Fiscal Tributário |
Q1149715
Contabilidade Geral
“Princípio que determina a adoção do menor valor para os componentes do ativo e do maior para os do passivo,
sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que
alterem o patrimônio líquido.” A citação se refere ao conceito estabelecido no Princípio Contábil da:
Q1024005
Contabilidade Geral
Considere as informações disponibilizadas a seguir.
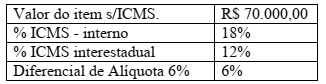
Com base nessas informações, é CORRETO afirmar que o valor da venda de um item do
imobilizado adquirido por um não contribuinte do ICMS, numa transação interestadual, é:
Q1024004
Contabilidade Geral
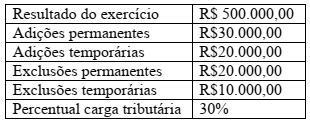
Considere as seguintes informações relativas a apuração da carga tributária direta de uma
empresa, num determinado exercício e marque a alternativa que apresenta a carga tributária
efetiva relativa a esse exercício.
Q1024003
Contabilidade Geral
Uma indústria substituta tributária, emite uma nota fiscal de venda, contra uma empresa
comercializadora de mercadorias, no valor total de R$ 197.000,00, com as seguintes
informações: ICMS R$ 10.000,00, ICMS ST R$ 6.000,00 e IPI R$ 8.000,00. O valor que o
comprador da mercadoria registrará em seu estoque é:
Q1023996
Contabilidade Geral
A Demonstração do Resultado Abrangente (DRA) é uma peça pertencente ao conjunto de
demonstrativos obrigatórios instituídos pela NBC TG 26 – Demonstrativos Contábeis.
Marque a opção que contém uma alternativa à apresentação da DRA em separado.
Q1023995
Contabilidade Geral
O plano de contas é um conjunto de contas diretrizes e normas que disciplina as tarefas do
setor de contabilidade, objetivando a uniformização dos registros contábeis. Assinale a
alternativa que contém uma conta que é apresentada no plano como redutora do ativo.
Q1023994
Contabilidade Geral
Marque a alternativa, que no caso de circunstâncias especificas, amparadas por instrumentos
normativos contábeis, apresenta uma forma adversa do reconhecimento de receitas e despesas
em resultado, conforme informado na NBC TG 26 – Demonstrativos Contábeis. No:
Q1023993
Contabilidade Geral
Fundamentais e de Melhoria, é assim que são conhecidas as características da informação
contábil, de acordo com a NBC TG – Estrutura Conceitual. Identifique e marque, a
alternativa que apresenta, respectivamente, uma caraterística de melhoria e uma característica
fundamental.
Q1023992
Contabilidade Geral
De acordo com a NBC TG – Estrutura Conceitual, como é conhecido o gasto incorrido pela
entidade empresarial que se caracteriza por NÃO proporcionar uma expectativa de
provável geração de benefícios econômicos, além do exercício contábil atual. Identifique-o nas
alternativas abaixo e marque-o.
Q1023991
Contabilidade Geral
Os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das
transações, de acordo com o princípio do registro pelo valor original. Esse custo histórico,
pode sofrer alterações na medida em que o ativo pode ser trocado, ou um passivo liquidado,
entre partes conhecedoras, dispostas a isso, em uma transação sem favorecimento. Marque a
alternativa que apresenta a denominação desse tipo de alteração.
Q1019964
Contabilidade Geral
Considere as informações a seguir:
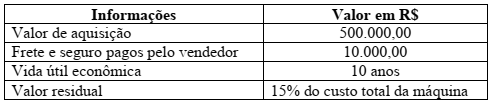
Com base nessas informações, marque a alternativa que apresenta o valor contábil de uma
máquina, ao final do 3° ano de sua incorporação ao imobilizado de uma indústria.
Q1019963
Contabilidade Geral
Assinale a alternativa que apresenta uma situação característica do universo contábil, que se
configura como um exemplo da aplicação da essência sob a forma, concebida no
CPC – Estrutura Conceitual.
Q1019962
Contabilidade Geral
Assinale a alternativa que faz referência ao demonstrativo contábil, que passou a participar do
conjunto completo de demonstrativos, a serem apresentados, de acordo com o
CPC 26 – Demonstrativos Contábeis.
Q1019961
Contabilidade Geral
O Plano de contas representa um conjunto de contas que objetivam atender as necessidades de
registro das transações dos eventos econômicos. Sua composição básica é formada por contas
patrimoniais e contas de resultado. Marque a alternativa que apresenta um aspecto que NÃO se
configura como uma característica das contas patrimoniais.

 Conheça nossos planos