Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.529 questões


Uma sociedade empresária é fabricante de equipamentos de grande porte que possuem um ciclo de produção de três anos.
Em 01/01/2015, a sociedade empresária vendeu um equipamento por R$ 10.000.000, recebendo 50% do valor antecipadamente.
O custo total orçado para a fabricação é de R$ 8.000.000, sendo que em 2015 foram realizados R$ 3.200.000 destes. A sociedade empresária incorreu, ainda, em despesas administrativas no valor de R$ 120.000, a serem pagas no ano seguinte e recebeu R$ 50.000 de receitas financeiras.
Assinale a opção que indica o luro bruto da empresa, sem considerar os efeitos dos impostos.
Em 01/01/2013 uma sociedade empresária adquiriu móveis para utilizar em seus negócios por R$ 40.000. O frete de R$ 400 e a instalação de R$ 600 foram pagos pelo fornecedor dos móveis. Além disso, a sociedade empresária estimava que o custo de remoção dos móveis seria de R$ 3.000. A sociedade empresária estimava utilizar os móveis durante seis anos e depois vendê-los por R$ 10.000.
Em 2013 e em 2014 não houve indícios de perda de recuperabilidade.
Em 31/12/2015, a sociedade empresária constatou que os móveis poderiam ser vendidos por R$ 24.000.Além disso, eles poderiam trazer benefícios de R$ 27.500 pelo uso.
Assinale a opção que indica o valor contábil dos móveis, em 01/01/2016.
De acordo com o Pronunciamento Contábil CPC 26 (R1)- Apresentação das Demonstrações Contábeis, as despesas de uma entidade devem ser subclassificadas a fim de destacar componentes do desempenho que podem diferir em termos de frequência, potencial de ganho ou de perda e previsibilidade.
Em relação à classificação das despesas, assinale a afirmativa correta.
Uma sociedade empresária apresentava o seguinte balanço patrimonial:
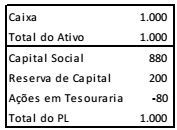
A sociedade empresária alienou suas ações em tesouraria por R$ 90.
Assinale a opção que indica a correta contabilização do resultado
desta alienação.
Em 31/12/15, uma sociedade empresária possuía contas bancárias em três instituições financeiras diferentes. Os saldos na data de fechamento do balanço patrimonial eram os seguintes:
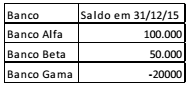
Assinale a opção que indica como as contas deverão ser
evidenciadas no balanço patrimonial da sociedade empresária,
em 31/12/15:
Considerando-se que essas informações correspondem às contas extraídas do balanço patrimonial, da demonstração do resultado e da demonstração do resultado abrangente de determinada companhia, é correto afirmar que constam

A entidade deve reconhecer um ativo biológico ou produto agrícola quando:
1. controlar o ativo como resultado de eventos passados.
2. for provável que benefícios econômicos futuros associados com o ativo fluirão para a entidade.
3. o valor justo ou o custo do ativo puder ser mensurado confiavelmente.
4. controlar o bem com base no seu custo.
5. não ter sido efetuada a sua contabilização.
Estão corretos os itens:
Em relação às demonstrações contábeis, considere as seguintes afirmativas:
1. A demonstração das mutações do Patrimônio Líquido, de acordo com a Lei 6.404/76, é de apresentação obrigatória para todas as sociedades anônimas.
2. No balanço patrimonial está evidenciado o capital próprio de uma entidade.
3. A apresentação do balanço social é obrigatória para as empresas de capital fechado.
4. Na demonstração da conta lucros/prejuízos acumulados é evidenciada a distribuição do resultado do exercício.
5. A demonstração de origens e aplicação de recursos evidencia as causas que geram a variação das disponibilidades.
Assinale a alternativa correta.
Considere as seguintes informações da empresa Curitibana:
Receita bruta....................................................................................... 24.000
Devoluções de receita do mês ........................................................... 3.000
Descontos incondicionais sobre receita ......................................... 1.000
Lucro na alienação de máquinas ....................................................... 6.000
Depreciação de imóveis utilizada nas atividades da empresa ....... 2.000
Bens adquiridos para revenda .......................................................... 10.000
Alíquota da Cofins não cumulativa......................................................7,6%
Qual é o valor efetivo da Cofins?
Em 31.12.2015, a Comercial Paranaense tinha os seguintes saldos:

A Demonstração do Valor Agregado é feita por meio da análise de quocientes ou indicadores de geração de riqueza e de distribuição de riqueza. Sobre o assunto, considere os seguintes itens:
1. Quociente entre valor adicionado e ativo total.
2. Quociente entre gastos com pessoal e valor adicionado.
3. Quociente entre valor adicionado e número de empregados.
4. Quociente entre gastos com impostos e valor adicionado.
5. Quociente entre valor adicionado e Patrimônio Líquido.
São indicadores de geração de riqueza:
O Manual de Contabilidade do Setor Elétrico, em vigor a partir de 01 de janeiro de 2015, contempla as principais premissas do Sistema de Contabilização. A respeito desse manual, considere as seguintes premissas:
1. Adoção da Unidade Operativa.
2. O registro dos atos cooperativos e atos não cooperativos oriundos de operações de entidades cooperativas será efetuado nas contas contábeis sem distinção dos demais outorgados do setor elétrico.
3. Provisionamento dos valores devidos ou a receber, de forma que seja cumprido o regime de competência mensal.
4. Adoção do Sistema de Ordens em Curso, que representa um processo de registro, acompanhamento e controle para apuração de custo dentro do Sistema Patrimonial.
5. Adoção do cadastro e controle de bens e direitos.
São premissas do Manual de Contabilidade do Setor Elétrico:
A Empresa Paranaense é tributada com base no lucro real anual. Os dados constantes no Livro de Apuração do Lucro Real são os seguintes:
Prejuízo do Exercício ...................................................................... 46.000
Adições........................................................................................... 160.000
Exclusões ......................................................................................(26.000)
Lucro Antes das Compensações .................................................. 88.000
Prejuízo Fiscal a Compensar de Períodos Anteriores ................. 79.000
Por meio de um planejamento tributário, qual é o valor da provisão para Imposto de Renda?

 Conheça nossos planos