Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.529 questões


A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue o item subsequente.
Por determinação legal, a empresa deverá constituir 5% do
lucro líquido do período como reserva legal e adicioná-los ao
saldo já existente, o que totalizará R$ 325.000.
A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue o item subsequente.
De acordo com os procedimentos contábeis, o saldo da reserva
de contingência deverá ser revertido na contabilização do lucro
líquido ajustado, visto que essa reserva não foi utilizada no
decurso do exercício social.
Acerca dos princípios e das convenções contábeis, julgue o próximo item.
O princípio da continuidade pressupõe que a entidade
continuará em operação no futuro; caso o encerramento de suas
operações seja conhecido, essa informação deverá ser levada
em consideração para a mensuração e a divulgação dos
componentes do patrimônio.
Acerca dos princípios e das convenções contábeis, julgue o próximo item.
Custo corrente, conforme previsto no princípio do registro pelo
valor original, é o valor pelo qual um ativo pode ser trocado,
entre partes interessadas em negociá-lo, sem que qualquer
dessas partes possua alguma informação privilegiada sobre a
transação.
Acerca dos princípios e das convenções contábeis, julgue o próximo item.
A adoção de atualização monetária, prevista no princípio do
registro pelo valor original, não representa nova avaliação, mas
somente o ajustamento dos valores originais mediante a
aplicação de indexadores para determinada data.
Julgue o item a seguir, no que se refere a demonstrações contábeis.
Os investimentos avaliados pelo método de equivalência
patrimonial devem figurar no ativo circulante do balanço
patrimonial, em razão da alta liquidez que possuem.
Julgue o item a seguir, no que se refere a demonstrações contábeis.
O total de recursos aplicados na compra de mercadorias
adquiridas para revenda e com pagamento à vista deve ser
classificado como fluxo de atividades operacionais na
demonstração dos fluxos de caixa.
Acerca da estrutura conceitual básica da contabilidade, dos planos de contas, dos lançamentos e da apuração de resultados bem como da estrutura das demonstrações contábeis, julgue o item que se segue.
Considera-se fidedigna a informação livre de erros e que
possua os atributos da neutralidade e da completude.
Acerca da estrutura conceitual básica da contabilidade, dos planos de contas, dos lançamentos e da apuração de resultados bem como da estrutura das demonstrações contábeis, julgue o item que se segue.
Conterá o atributo da materialidade a informação cuja omissão
ou distorção influenciar nas decisões tomadas pelos usuários.
Acerca da estrutura conceitual básica da contabilidade, dos planos de contas, dos lançamentos e da apuração de resultados bem como da estrutura das demonstrações contábeis, julgue o item que se segue.
Os valores preditivo e confirmatório de uma informação
contábil-financeira não estão inter-relacionados, visto que a
predição é individual e a confirmação é geral, advinda da
divulgação das demonstrações a todos os usuários.
Acerca da estrutura conceitual básica da contabilidade, dos planos de contas, dos lançamentos e da apuração de resultados bem como da estrutura das demonstrações contábeis, julgue o item que se segue.
A relevância, característica fundamental da informação
contábil-financeira, representa a confiabilidade dos relatórios
contábeis.
Acerca da estrutura conceitual básica da contabilidade, dos planos de contas, dos lançamentos e da apuração de resultados bem como da estrutura das demonstrações contábeis, julgue o item que se segue.
A verificabilidade, uma das características qualitativas de
melhoria, é aquela que garante a uniformidade das
demonstrações contábeis, dando segurança ao usuário sobre a
adoção de métodos semelhantes para contabilização de itens
idênticos.
Em 01/12/2015, uma sociedade empresária contratou serviços de consultoria contábil no valor de R$ 10.000, pagos à vista. A prestação do serviço foi inteiramente realizada em dezembro. A sociedade empresária considera as seguintes alíquotas:
PIS= 0,65%.
COFINS= 3%.
CSLL= 1%.
IRRF= 1,5%.
Assinale a opção que indica a correta contabilização do serviço pela sociedade empresária, admitindo que ela e a prestadora dos serviços são tributadas pelo lucro real.
Uma sociedade empresária apresentou, em 31/12/2014, o seguinte balanço patrimonial:
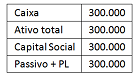
Em 2015, a sociedade empresária auferiu receita de serviços no valor de R$ 400.000 e incorreu em despesas administrativas no valor de R$ 180.000. Além disso, a sociedade empresária recebeu e pagou uma multa de trânsito (permanentemente indedutível) no valor de R$ 20.000 e reconheceu, como provisão para contingências, R$ 50.000 (temporariamente indedutível) referentes a uma causa na justiça.
Apresente a opção que indica o valor do imposto sobre a renda e
da contribuição social corrente, considerando a alíquota de 34%.
Em 02/01/2013, uma sociedade empresária apresentou o seguinte balanço patrimonial:
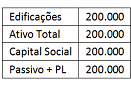
A vida útil contábil das edificações era de 40 anos, enquanto a vida útil, para fins fiscais, era de 25 anos.
Em 2013, 2014 e 2015 a sociedade empresária auferiu receitas de serviços de R$ 200.000 e custos dos serviços prestados de R$ 50.000.
Em 30/12/2015, a sociedade empresária vendeu suas edificações por R$ 120.000.
Assinale a opção que indica o Lucro Líquido da sociedade
empresária em 31/12/2015, considerando a alíquota de imposto
sobre a renda e a contribuição social de 34%.
Uma sociedade empresária observou um aumento de R$ 100.000 em seu patrimônio líquido entre 01/01/2015 e 31/12/2015.
Assinale a opção que apresenta uma possível causa para esse aumento.
Uma sociedade empresária, fabricante de equipamentos de longo prazo, obteve um empréstimo bancário diretamente relacionado à construção do estoque. A construção demorou 36 meses.
De acordo com o pronunciamento técnico CPC 09-Demonstração do Valor Adicionado, assinale a opção que indica o momento em que os juros incorporados ao estoque devem ser evidenciados como distribuição da riqueza na DVA.
Em 31/12/2015, uma sociedade empresária apresentava o seguinte balanço patrimonial inicial, final e a demonstração do resultado do exercício.
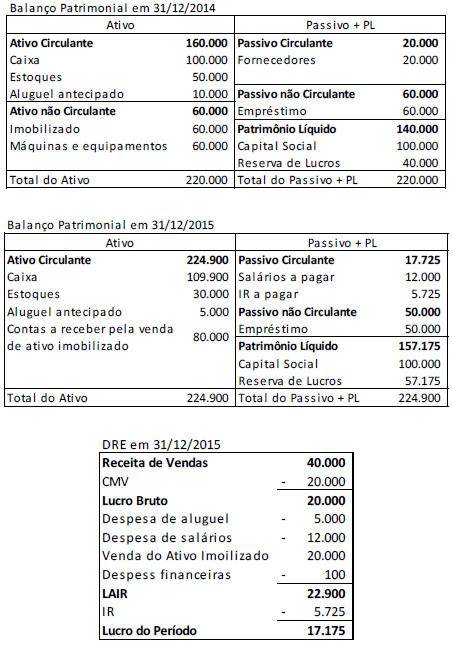
Assinale a opção que indica o fluxo de caixa gerado pela atividade
operacional, demonstrado na Demonstração dos Fluxos de Caixa
da sociedade empresária em 31/12/2015:
Uma sociedade empresária realizou vendas a prazo no valor de R$100.000. Em seguida, obteve um empréstimo bancário garantido por essa operação.
Assinale a opção que indica onde o valor relativo ao empréstimo deve ser classificado na Demonstração dos Fluxos de Caixa da sociedade empresária.

 Conheça nossos planos