Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.529 questões

Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684055 Contabilidade Geral

Dados para a resolução da questão.

A empresa Alpha Ltda. realizou as seguintes operações no exercício de 2015, envolvendo o seu estoque de uma mercadoria, que estava vazio:

- Adquiriu 100 peças, a custo de R$ 10,00 a unidade, em 31 de março;

- Efetuou baixa no estoque de 50 peças, vendidas a R$ 20,00 a unidade, em 30 de abril;

- Adquiriu 150 peças, a custo de R$ 12,00 a unidade, adquirida em 31 de maio;

- Efetuou baixa no estoque de 150 peças, vendidas a R$ 24,00 a unidade, em 30 de junho;

- Adquiriu 250 peças, a custo de R$ 10,00 a unidade, adquirida em 31 de julho; e

- Efetuou baixa no estoque de 100 peças, vendidas a R$ 20,00 a unidade, em 31 de agosto.

As compras das peças foram feitas com frete grátis. As compras e as vendas das mercadorias foram tributadas com ICMS à alíquota de 18% (dezoito por cento). Não incidiu IPI sobre as operações. Não houve descontos, nem devolução nas vendas.

Considerando as informações supracitadas e o uso do método PEPS, assinale a opção correta.

O Custo das Mercadorias Vendidas foi de:
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684052 Contabilidade Geral
A empresa Pé Grande Sapatos Ltda. antecipou o pagamento de uma conta no valor de R$ 16.000,00, obtendo um desconto de 5%. Assinale a opção com a forma correta do registro contábil a ser lançado:
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684051 Contabilidade Geral
Sobre os Princípios Fundamentais de Contabilidade, aprovados pelo Conselho Federal de Contabilidade – CFC, é correto afirmar que:
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684050 Contabilidade Geral

A Cia. Rio Branco é uma empresa comercial e possuía, em 30/11/2015, a seguinte situação patrimonial:

Disponível: R$70.000,00

Duplicatas a Receber de Clientes: R$40.000,00

Estimativa para Perdas com Crédito de Liquidação Duvidosa: R$2.000,00

Fornecedores: R$25.000,00

Adiantamento de Clientes (Cliente João): R$18.000,00

Capital Social: R$65.000,00

Durante o mês de dezembro de 2015, a Cia. Rio Branco realizou as seguintes operações:
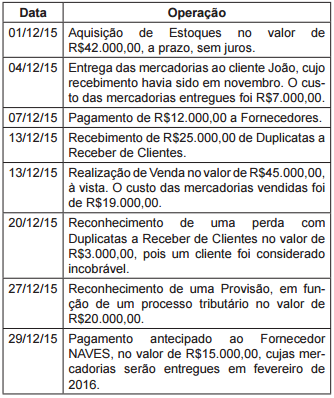


Após o registro das operações acima, o total do Ativo da Cia. Rio Branco, em 31/12/15, era
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684049 Contabilidade Geral
Em 31/12/2014, a Cia. Paulista adquiriu 80% das ações da Cia. América por R$6.000.000,00 à vista. Este valor era igual ao valor justo líquido dos ativos e passivos identificáveis na data da aquisição. Em 2015, a Cia. América apurou prejuízo de R$100.000,00 e distribuiu dividendos no valor de R$50.000,00 em função de lucros passados.Com base nestas informações, a Cia. Paulista reconheceu, em reais, em sua Demonstração de Resultados de 2015, referente a este investimento:
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684048 Contabilidade Geral
A empresa Vende Tudo S.A. adquiriu, em 31/01/2015, um lote de produtos para serem comercializados no valor de R$510.000,00, a prazo. Em função de sua situação financeira, a empresa negociou com seu fornecedor para que pudesse pagar estes produtos em 15/05/2016. Sabe-se que, se a empresa Vende Tudo S.A. tivesse adquirido estes produtos à vista, teria pago R$380.000,00. Em 03/02/2015, a empresa vendeu 60% deste lote de produtos por R$444.000,00, para serem recebidos integralmente em 15/06/2016. Sabe-se que, se a venda tivesse sido à vista, a empresa Vende Tudo S.A. teria recebido R$377.000,00. Com base nestas informações, é correto afirmar que a empresa Vende Tudo S.A. reconheceu, em reais,
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684047 Contabilidade Geral

A Cia. de Minérios S.A. possuía, em 31/12/2015, um ativo intangível com vida útil indefinida – ágio derivado da expectativa de rentabilidade futura, cujo valor contábil era composto por:

Valor de custo: R$750.000,00

Perda por impairment (reconhecida em 2014): R$275.000,00

Para elaborar as suas demonstrações contábeis de 2015, a empresa realizou o Teste de Recuperabilidade do Ativo em 31/12/2015 e obteve as seguintes informações:

Valor em uso: R$525.000,00

Valor justo líquido das despesas de venda: R$440.000,00

Com base nas informações acima, o valor contábil apresentado no Balanço Patrimonial da Cia. de Minérios S.A., em 31/12/2015, referente a este ativo foi, em reais, de

Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684046 Contabilidade Geral

A empresa comercial Gera Valor S.A. apresentou as seguintes informações referentes ao ano de 2015 (valores em reais):
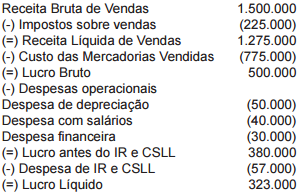

Imagem associada para resolução da questão


Sabendo que o valor dos tributos recuperáveis referentes aos produtos comercializados no ano de 2015 foi R$75.000,00, o Valor Adicionado Total a Distribuir gerado pela empresa Gera Valor S.A. no ano de 2015 foi, em reais, de

Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684045 Contabilidade Geral
A Cia. Endividada obteve, em 01/12/2015, um empréstimo bancário para financiar suas atividades. O valor do empréstimo obtido foi R$ 10.000.000,00, para pagamento integral (principal e juros) em 01/12/2016 e a taxa de juros compostos contratada foi 15% ao ano. Os custos de transação incorridos e pagos, em 01/12/2015, para a obtenção deste empréstimo, foram R$180.000,00. Ao reconhecer este empréstimo, em 01/12/2015, a Cia. Endividada aumentou, em reais, o
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684044 Contabilidade Geral

A Cia. de Comércio Marítimo S.A. apresentou as seguintes demonstrações contábeis:


De acordo com as demonstrações contábeis acima e sabendo-se que os juros não foram pagos, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2015 foi, em reais, de
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684043 Contabilidade Geral
Um equipamento foi adquirido, em 01/01/2014, por R$1.600.000,00 à vista para ser utilizado na atividade de uma empresa. Na data de aquisição, a empresa definiu que a vida útil do equipamento era 7 anos e o valor residual para este equipamento no final da vida útil definida era R$200.000,00. Em 01/01/2015, a empresa reavaliou a vida útil remanescente do equipamento para 4 anos e manteve o valor residual esperado. Em 30/06/2015, a empresa vendeu este equipamento por R$1.200.000,00 à vista. Sabendo que a empresa calcula a despesa de depreciação pelo método das cotas constantes, o resultado evidenciado na Demonstração de Resultados de 2015, correspondente à venda do equipamento foi, em reais, de
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684042 Contabilidade Geral

Considere os dados extraídos das demonstrações contábeis da empresa Cidadã S.A. referente ao exercício financeiro de 2015:
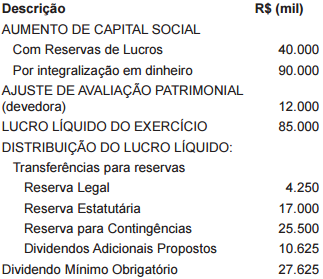

Imagem associada para resolução da questão


Com base nestas informações, o aumento no saldo do Patrimônio Líquido em 2015 foi, em milhares de reais, de

Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684041 Contabilidade Geral
Em 02/05/2016, a empresa Alpha adquiriu um lote de mercadorias para revenda e incorreu nos seguintes gastos: preço de compra das mercadorias – R$ 100.000,00; frete sobre compras – R$15.000,00; seguros sobre compras – R$ 6.000,00. Nos gastos realizados pela empresa, estavam inclusos impostos não recuperáveis de R$5.000,00 e impostos recuperáveis de R$12.000,00. Em 31/05/2016, a empresa vendeu, à vista, 60% deste lote de mercadorias por R$90.000,00, valor este líquido de tributos, e pagou comissões de R$2.700,00 e fretes sobre vendas de R$5.400,00. Com base nestas informações, o lucro bruto com a venda de mercadorias referente a maio de 2016 foi, em reais, de
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684040 Contabilidade Geral
São itens classificados como Ativo Circulante, Ativo Intangível e Patrimônio Líquido, respectivamente,
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684039 Contabilidade Geral

Uma empresa comercial realizou as seguintes operações durante o mês de maio de 2016:
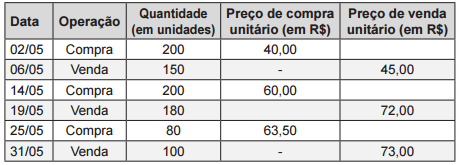

Imagem associada para resolução da questão 


Sabendo que a empresa não apresentava estoque inicial e que adota o critério PEPS para avaliação dos estoques, o custo das mercadorias vendidas no mês de maio de 2016 foi, em reais, de

Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684033 Contabilidade Geral
Acerca do Patrimônio Líquido, indique a opção correta.
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684025 Contabilidade Geral
Tendo por fundamento a Resolução CFC nº. 750/93, de 29 de dezembro de 1993, e suas alterações posteriores, bem como a essência de cada um dos princípios de Contabilidade, é incorreto afirmar que:
Alternativas
Q680738 Contabilidade Geral
Com base na legislação societária e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue o item subsequente, a respeito das demonstrações contábeis.
Nas sociedades de economia mista, é garantido o direito de os acionistas minoritários terem representação no conselho fiscal da entidade.
Alternativas
Q680737 Contabilidade Geral
Com base na legislação societária e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue o item subsequente, a respeito das demonstrações contábeis.
De acordo com a legislação societária, a demonstração de lucros ou prejuízos acumulados (DLPA) pode ser apresentada como demonstração autônoma ou como parte da demonstração de mutações do patrimônio líquido (DMPL).
Alternativas
Q680736 Contabilidade Geral
Com base na legislação societária e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue o item subsequente, a respeito das demonstrações contábeis.
O modelo de demonstração do resultado do exercício previsto na Lei n.º 6.404/1976 inicia-se pela receita bruta, apurando-se a receita líquida a partir das deduções de impostos sobre vendas, devoluções e outras deduções sobre a receita bruta.

Alternativas
Respostas
23541: A
23542: C
23543: E
23544: A
23545: D
23546: C
23547: C
23548: E
23549: A
23550: D
23551: B
23552: E
23553: B
23554: B
23555: C
23556: C
23557: E
23558: C
23559: C
23560: C