Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.529 questões


Q692641
Contabilidade Geral
O valor residual e a vida útil econômica de um ativo
devem ser revisados, pelo menos, ao final de cada
Q692638
Contabilidade Geral
Numere a segunda coluna de acordo com a primeira,
associando os tipos de fluxos às suas respectivas
descrições na demonstração do fluxo de caixa.
(1) Investimentos
(2) Operações
(3) Financiamentos
( ) Ingressos, inclusive decorrentes de receitas originárias
e derivadas, e desembolsos relacionados à
ação pública.
( ) Recursos relacionados à aquisição e à alienação de
ativo não circulante, bem como recebimentos em
dinheiro por liquidação de adiantamentos ou amortização
de empréstimos concedidos e outras operações da mesma natureza.
( ) Recursos relacionados à captação e à amortização de
empréstimos e financiamentos.
A sequência correta de preenchimento dos parênteses
da segunda coluna, de cima para baixo, é
Q692637
Contabilidade Geral
Os registros contábeis das transações das entidades
do setor público devem ser efetuados levando-se em
consideração as relações jurídicas, econômicas e patrimoniais,
prevalecendo, nos conflitos entre elas, a
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691023
Contabilidade Geral
No que se refere às principais demonstrações contábeis previstas
em lei, julgue o item que se segue.
Aplicação de liquidez imediata que possa ser sacado por valor previamente conhecido e que não esteja sujeito a risco de perda de valor é um equivalente de caixa.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691022
Contabilidade Geral
No que se refere às principais demonstrações contábeis previstas
em lei, julgue o item que se segue.
As informações que não constem nas demonstrações contábeis mas que sejam relevantes para sua compreensão deverão ser objeto de notas explicativas.
As informações que não constem nas demonstrações contábeis mas que sejam relevantes para sua compreensão deverão ser objeto de notas explicativas.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691021
Contabilidade Geral
No que se refere às principais demonstrações contábeis previstas
em lei, julgue o item que se segue.
A demonstração de lucros ou prejuízos acumulados (DLPA) evidencia os ajustes de exercícios anteriores que tenham resultado da retificação de erro imputável a determinado exercício anterior e que não possam ser atribuídos a fatos subsequentes.
A demonstração de lucros ou prejuízos acumulados (DLPA) evidencia os ajustes de exercícios anteriores que tenham resultado da retificação de erro imputável a determinado exercício anterior e que não possam ser atribuídos a fatos subsequentes.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691020
Contabilidade Geral
No que se refere às principais demonstrações contábeis previstas
em lei, julgue o item que se segue.
Na avaliação dos estoques que uma entidade mantém para a venda, utiliza-se a regra do valor de custo ou a do valor de mercado, devendo-se optar pelo menor valor.
Na avaliação dos estoques que uma entidade mantém para a venda, utiliza-se a regra do valor de custo ou a do valor de mercado, devendo-se optar pelo menor valor.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691019
Contabilidade Geral
No que se refere às principais demonstrações contábeis previstas
em lei, julgue o item que se segue.
Para a apuração do resultado do exercício e o levantamento da demonstração do resultado, devem-se considerar as receitas — independentemente de seu efetivo recebimento — e a totalidade das despesas e custos — independentemente de já terem gerado receitas.
Para a apuração do resultado do exercício e o levantamento da demonstração do resultado, devem-se considerar as receitas — independentemente de seu efetivo recebimento — e a totalidade das despesas e custos — independentemente de já terem gerado receitas.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691018
Contabilidade Geral

Considerando que a tabela precedente apresenta as únicas contas
relevantes para fins de levantamento do balancete e para a apuração
do resultado do exercício de determinada entidade, julgue o item
a seguir.
O resultado da entidade no exercício foi deficitário.
O resultado da entidade no exercício foi deficitário.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691017
Contabilidade Geral
Considerando que a tabela precedente apresenta as únicas contas
relevantes para fins de levantamento do balancete e para a apuração
do resultado do exercício de determinada entidade, julgue o item
a seguir.
No rol de contas apresentado, há apenas duas contas de resultado.
No rol de contas apresentado, há apenas duas contas de resultado.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691016
Contabilidade Geral
Considerando que a tabela precedente apresenta as únicas contas
relevantes para fins de levantamento do balancete e para a apuração
do resultado do exercício de determinada entidade, julgue o item
a seguir.
A entidade em questão possui situação patrimonial líquida superavitária, resultante de seguidos lucros auferidos.
A entidade em questão possui situação patrimonial líquida superavitária, resultante de seguidos lucros auferidos.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691015
Contabilidade Geral
Considerando os princípios, teorias e normas contábeis aplicáveis
no Brasil, julgue o item subsequente.
As demonstrações contábeis destinam-se a atender a grupos específicos de usuários, tais como acionistas, governo e órgãos supervisores e fiscalizadores.
As demonstrações contábeis destinam-se a atender a grupos específicos de usuários, tais como acionistas, governo e órgãos supervisores e fiscalizadores.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691014
Contabilidade Geral
Considerando os princípios, teorias e normas contábeis aplicáveis
no Brasil, julgue o item subsequente.
As demonstrações contábeis consolidadas retratam a situação econômico-financeira de uma unidade de natureza econômico-contábil, mas não de uma entidade contábil.
As demonstrações contábeis consolidadas retratam a situação econômico-financeira de uma unidade de natureza econômico-contábil, mas não de uma entidade contábil.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691013
Contabilidade Geral
Considerando os princípios, teorias e normas contábeis aplicáveis
no Brasil, julgue o item subsequente.
Uma conta de natureza devedora que não seja retificadora expressa uma aplicação de recurso.
Uma conta de natureza devedora que não seja retificadora expressa uma aplicação de recurso.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691012
Contabilidade Geral
Considerando os princípios, teorias e normas contábeis aplicáveis
no Brasil, julgue o item subsequente.
Um evento que altera de forma qualitativa, mas não monetária, o patrimônio de uma entidade é um fato administrativo, mas não um fato contábil.
Um evento que altera de forma qualitativa, mas não monetária, o patrimônio de uma entidade é um fato administrativo, mas não um fato contábil.
Ano: 2016
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PA
Prova:
CESPE - 2016 - TCE-PA - Auditor de Controle Externo - Área Fiscalização - Contabilidade |
Q691011
Contabilidade Geral
Considerando os princípios, teorias e normas contábeis aplicáveis
no Brasil, julgue o item subsequente.
A convicção de que uma saída de recursos será dispensável para a liquidação de uma obrigação presente da entidade não elimina o caráter de passivo dessa obrigação.
A convicção de que uma saída de recursos será dispensável para a liquidação de uma obrigação presente da entidade não elimina o caráter de passivo dessa obrigação.
Ano: 2016
Banca:
COPEVE-UFAL
Órgão:
UFAL
Provas:
COPEVE-UFAL - 2016 - UFAL - Assistente em Administração
|
COPEVE-UFAL - 2016 - UFAL - Auxiliar de Enfermagem |
Q689310
Contabilidade Geral
Texto associado

A tabela apresenta as alíquotas para cálculo do Imposto sobre
as Rendas das Pessoas Físicas (IRPF), em vigor desde abril de
2015.
Observe que, de acordo com a tabela, o cálculo do IRPF é
escalonado, no sentido de que sobre a parcela da base de cálculo
até R$ 1.903,98 não incide imposto, sobre a parcela situada entre
R$ 1.903,99 e R$ 2.826,65 incide uma alíquota de 7,5%, e assim
sucessivamente. Que valor de imposto de renda incide sobre uma
base de cálculo de R$ 3.000,00?
Ano: 2016
Banca:
FCC
Órgão:
Prefeitura de Teresina - PI
Prova:
FCC - 2016 - Prefeitura de Teresina - PI - Auditor Fiscal da Receita Municipal |
Q688267
Contabilidade Geral
Estão sujeitas à auditoria, entre outras demonstrações contábeis, o Balanço Patrimonial e a Demonstração do Resultado do
Exercício da entidade, elaborados pela sua administração. Na auditoria das demonstrações contábeis do exercício de 2015 de
determinada empresa prestadora de serviços, o auditor, ao examinar as obrigações da empresa, constatou que o ISS a recolher
com vencimento no exercício subsequente, no valor de R$ 1.487.950,00, foi classificado incorretamente no Balanço Patrimonial.
As obrigações, quando se vencerem no exercício seguinte, deverão ser classificadas no grupo de contas do Balanço Patrimonial
Ano: 2016
Banca:
FCC
Órgão:
Prefeitura de Teresina - PI
Prova:
FCC - 2016 - Prefeitura de Teresina - PI - Auditor Fiscal da Receita Municipal |
Q688261
Contabilidade Geral
A Cia. Brasileira atua no mercado nacional e sua moeda funcional é o Real. Em 30/11/2015 a Cia. Brasileira constituiu a
subsidiária Cia. Americana para atuar nos Estados Unidos, e integralizou 100% do Capital Social no valor de US$100.000,00
(cem mil dólares). A moeda funcional da Cia. Americana é o dólar e, em 31/12/2015, apresentou o seguinte Balanço Patrimonial:
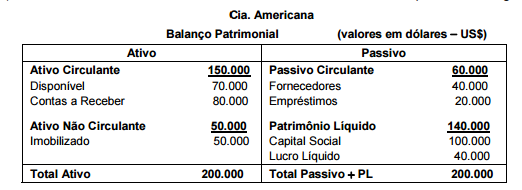
A receitas e despesas da Cia. Americana ocorreram de maneira uniforme no mês de dezembro de 2015 e as informações sobre a taxa de câmbio são as seguintes: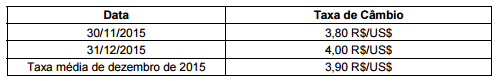
Com base nestas informações, o saldo credor da conta Ajustes Acumulados de Conversão apresentado no Balanço Patrimonial da Cia. Americana em 31/12/2015 foi, em reais,
A receitas e despesas da Cia. Americana ocorreram de maneira uniforme no mês de dezembro de 2015 e as informações sobre a taxa de câmbio são as seguintes:
Com base nestas informações, o saldo credor da conta Ajustes Acumulados de Conversão apresentado no Balanço Patrimonial da Cia. Americana em 31/12/2015 foi, em reais,
Ano: 2016
Banca:
FCC
Órgão:
Prefeitura de Teresina - PI
Prova:
FCC - 2016 - Prefeitura de Teresina - PI - Auditor Fiscal da Receita Municipal |
Q688260
Contabilidade Geral
Texto associado
Em 01/01/2015 a Cia. Olímpica adquiriu, à vista, 80% das ações da Cia. Atlética pelo valor de R$ 10.000.000,00. Na data da
aquisição, o valor do Patrimônio Líquido constante do Balanço Patrimonial da Cia. Atlética era R$ 5.000.000,00 e o valor justo líquido
dos ativos e passivos identificáveis da Cia. Atlética que foram adquiridos, de acordo com o laudo de avaliação, era R$ 9.000.000,00. A
Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da
adquirida. Sabe-se que a diferença entre o patrimônio líquido contábil e o valor justo líquido dos ativos e passivos identificáveis era
decorrente de um ativo intangível com vida útil indefinida.
Durante o ano de 2015, a Cia. Atlética reconheceu em seu Patrimônio Líquido as seguintes mutações:
− Lucro líquido de 2015: R$ 400.000,00− Dividendos distribuídos: R$ 150.000,00
− Ajustes de avaliação patrimonial: R$ 50.000,00 (saldo credor).
O valor apresentado pela Cia. Olímpica na conta Investimento, no Balanço Patrimonial individual de 31/12/2015, e o valor
reconhecido na Demonstração do Resultado individual de 2015 referente a este investimento foram, respectivamente, em reais,

 Conheça nossos planos