Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.528 questões


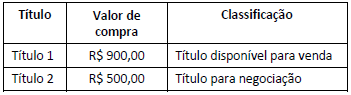
Durante o mês de dezembro de 2017, os títulos produziram os seguintes rendimentos de juros e atualização monetária, os quais foram acrescidos à adequada conta de Ativo:
Título 1, R$ 20,00 e Título 2, R$ 10,00.
Em 31.12.2017, o valor de mercado dos títulos, apurado com base em metodologia de apuração, de responsabilidade da instituição, estabelecida com base em critérios consistentes e passíveis de verificação, observadas as determinações do Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, era de, respectivamente, R$ 915,00 para o Título 1 e R$ 520,00 para o Título 2.
Nesse caso hipotético foram desconsiderados os efeitos tributários.
Considerando-se apenas os dados informados, e de acordo com as normas do COSIF, o registro contábil dos rendimentos e da avaliação dos títulos a valor de mercado irá gerar:
Uma instituição financeira adquiriu títulos de renda fixa com o propósito de serem ativa e frequentemente negociados.
De acordo com o Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, tais títulos deverão ser classificados na categoria:
A operação X, que estava avaliada como nível de risco “F”, em função do atraso, teve seus prazos prorrogados, e o valor total da dívida será pago em doze parcelas mensais e sucessivas, vencendo-se a primeira seis meses após a data da assinatura do aditivo contratual. Não ocorreu amortização parcial da dívida por ocasião da assinatura do aditivo contratual. A operação Y, que havia sido baixada como prejuízo, foi renegociada mediante assinatura de contrato de composição de dívida. Por ocasião da assinatura do contrato, 60% da dívida foi amortizada imediatamente em dinheiro, e o restante foi repactuado para pagamento em 36 meses, tendo sido acrescido como garantia o aval de uma instituição financeira de primeira linha.
Considerando-se apenas as informações fornecidas e de acordo com o que estabelece o Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, na classificação por nível de risco das operações renegociadas, é correto afirmar que a instituição financeira:
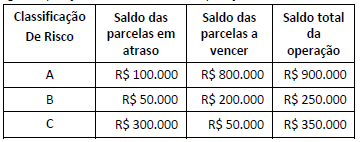
Para cálculo da Provisão para Operações de Crédito, a Resolução nº 2.682/99 estabelece percentuais mínimos conforme a classificação de risco de cada operação. Os percentuais mínimos são de 0,5%, 1% e 3% para operações classificadas em nível de risco “A”, “B” e “C”, respectivamente. Em 31.12.2017, a conta retificadora de Ativo “Provisão para Operações de Crédito” apresentava um saldo de R$ 12.000.
No mês de janeiro de 2018, o registro da “Provisão para Operações de Crédito” irá provocar no resultado um impacto de:
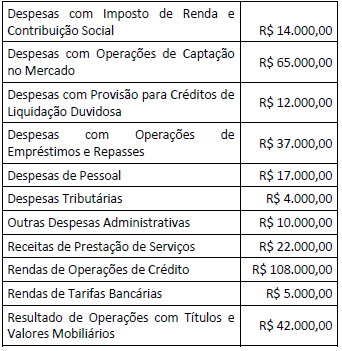
Considerando-se apenas as informações fornecidas, o Resultado Bruto da Intermediação Financeira a ser evidenciado na Demonstração do Resultado é de:
A respeito do registro em contas de compensação, considere os itens descritos a seguir.
I. Registro do valor dos títulos e documentos endossados a terceiros, para cobrança, em contrapartida a TÍTULOS EM COBRANÇA, código 3.0.5.80.00-2; II. Registro da liquidação de operação de câmbio de compra de moeda estrangeira, em contrapartida com a conta CÂMBIO COMPRADO A LIQUIDAR, código 1.8.2.06.00-9; III. Registro dos títulos e valores mobiliários oferecidos pela instituição em garantia de operações, em contrapartida com CAUÇÃO DE TÍTULOS, código 9.0.4.70.00-4; IV. Registro dos direitos relativos a empréstimo de ações, em contrapartida a TÍTULOS DE RENDA VARIÁVEL, código 1.3.1.20.00-1.
São exemplos de utilização das Contas de Compensação os registros constantes somente nos itens:
I. a moeda do país sede da entidade; II. a moeda que mais influencia os preços de venda de bens e serviços; III. a moeda que mais influencia fatores como mão de obra e matéria-prima; IV. a moeda por meio da qual são originados recursos das atividades de financiamento.
Está correto somente o que consta em:
Quadro I
Extrato do Balanço Patrimonial de uma entidade, que apresenta as contas de natureza circulante.

O item patrimonial que pode ter valores alocados para aumento do capital social é:
O tratamento dos valores relacionados a garantias de produtos diferentes como uma classe única de provisão pode ser:
Nesse valor podem ser incluídos itens como custos:
Um exemplo de item detalhado como outros resultados abrangentes é:
Em 31 de dezembro de 2016, a Cia. Rocha e Silva faltava analisar e realizar os registros contábeis, quando necessários, das seguintes transações ocorridas em dezembro de 2016:
– Pagamento a fornecedores, no valor de R$ 2.000,00, por mercadorias adquiridas em outubro de 2016.
– A empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida em 31 de dezembro de 2016. Nessa data, o valor contábil era de R$ 15.000,00, o valor justo líquido de despesa de venda de R$ 14.500,00 e o valor em uso de R$ 15.500,00.
– Pagamento antecipado, em 31 de dezembro de 2016, por uma assinatura de jornal referente a um período de seis meses, janeiro a junho de 2017, no valor de R$ 900,00.
– Em 31 de dezembro de 2016, a Cia. Rocha e Silva possuía R$ 100.000,00 em duplicatas a receber de clientes e uma Estimativa de Perdas com Créditos de Liquidação Duvidosa – EPCLD no valor de R$ 5.000,00, antes de considerar que o cliente Z, que devia R$ 6.000,00, tornou-se incobrável.
Com base nessas informações, houve uma redução no Lucro Antes do Imposto de Renda – IR e Contribuição Social sobre o Lucro Líquido – CSLL referente a dezembro de 2016 de, em R$,

 Conheça nossos planos