Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.528 questões


O Pronunciamento CPC 01 aborda questões relacionadas à contabilização de ajuste para perdas por desvalorização de ativos.
Um dos ativos, cuja desvalorização pode ser reconhecida no âmbito das disposições do CPC 01, é:
Admita para todos os efeitos que a Companhia V, tributada pelo lucro real, tem registrado no seu imobilizado um único equipamento adquirido em janeiro/2017 e que, no encerramento do exercício social, findo em 31/dezembro/2017, apresentou as seguintes informações, retiradas de seus registros e livros contábeis:
Valor de custo do equipamento, evidenciado no balanço patrimonial 6.400.000,00
Depreciação contábil do equipamento (10 anos de vida útil) 640.000,00
Depreciação fiscal do equipamento (8 anos de vida útil) 800.000,00
Lucro antes do imposto de renda e da despesa de depreciação 1.240.000,00
Alíquota de imposto de renda (desconsiderando a alíquota adicional) 15%
Considerando exclusivamente as informações recebidas da companhia V, e que tais informações são plenamente adequadas
às normas contábeis, legislação societária e fiscal, o valor do imposto de renda corrente, a ser evidenciado no balanço
patrimonial de 31 de dezembro de 2017, em reais, é
A companhia Y realizou a venda de um equipamento de seu ativo imobilizado em 2/fev/2018, para receber em 5 parcelas iguais e sucessivas.
Considerando a necessidade de atender às determinações normativas, no que se refere ao ajuste a valor presente, a companhia Y elaborou a seguinte planilha com as informações da venda realizada:
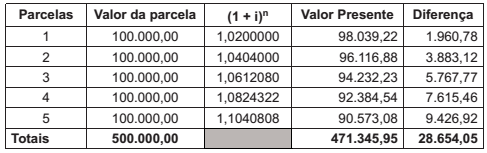
Considerando os aspectos técnico-conceituais do ajuste a valor presente, a companhia Y deve reconhecer, no próprio dia
da venda, o valor da receita da venda.
Tal valor, em reais, foi de
Uma companhia com disponibilidade de recursos financeiros elevados pretende aplicar parte desses recursos na aquisição de títulos representativos do capital social de empresas.
Na situação apresentada, de aplicação de recursos na participação em outras sociedades, o que vai definir a sua classificação no balanço é a
De acordo com a legislação social e as diretrizes dos pronunciamentos contábeis (CPCs), editadas pelo Comitê de Pronunciamentos Contábeis e validadas, dentre outras, pela Comissão de Valores Mobiliários (CVM), a consolidação das demonstrações contábeis é a forma de reunir os dados de todas as empresas integrantes de um grupo econômico para apresentar a situação patrimonial econômica e financeira, desse mesmo grupo, como se fosse uma única empresa.
Nesse contexto, a Norma Brasileira de Contabilidade, que trata da consolidação das demonstrações contábeis de um grupo econômico como uma única entidade, determina que os direitos existentes, que dão a capacidade atual de dirigir as atividades relevantes nas organizações, indica os detentores do
A NBC TG 05 (R3) – Divulgação sobre Partes Relacionadas – orienta as entidades que têm grau de relacionamento entre elas a caracterizar a sua classificação como parte integrada e a manter relações transparentes com a divulgação de operações realizadas entre elas, nos termos expressos pela norma.
Nesse contexto, no caso de outra entidade, pode-se dizer que ela é parte relacionada à entidade que reporta a informação se
Uma companhia varejista, em decorrência de seu ramo de atividade, mantém uma elevada carteira de clientes e, em função das incertezas contábeis, adota a estimativa da inadimplência para os créditos de liquidação duvidosa. Em 2017, essa companhia, ao fazer a análise da inadimplência da carteira de clientes, mudou a sua estimativa para os créditos de liquidação duvidosa.
Nesse caso específico da mudança de estimativa para créditos de liquidação duvidosa, considerando a NBC TG 23 (R2) - Políticas Contábeis, Mudança de Estimativa e Retificação de Erros, a companhia deverá reconhecer a mudança da estimativa no resultado do(s) exercício(s)
A NBC TG (R5), que se refere às bases para apresentação das demonstrações contábeis, trata, dentre outras, da Demonstração das Mutações do Patrimônio Líquido (DMPL), cujo objetivo primeiro é o de evidenciar as variações ocorridas com o patrimônio líquido da empresa.
Uma das variações, evidenciadas pela DMPL, que aumenta a capacidade operacional da empresa é a
Segundo a NBC TG ESTRUTURA CONCEITUAL, aprovada pela Resolução CFC n° 1.374/2011, a mensuração é o processo que consiste em determinar os montantes monetários, por meio dos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados no balanço patrimonial e na demonstração do resultado, feito de acordo com a seleção de uma base específica.
Nesse contexto, considere o reconhecimento de um passivo pelo montante de equivalentes de caixa, não descontado, que era esperado como necessário para liquidar uma obrigação na data do balanço patrimonial. A base de mensuração adotada, nesse caso, para o reconhecimento, foi a do
Um item representativo de função da despesa é o de
Nesse contexto, de acordo com a lei das sociedades por ações, na elaboração da DLPA, deverá ser evidenciado o(a)
Situação Líquida (SL) = Ativo (A) – Passivo (P)
Nesse contexto, quando a equação patrimonial apontar bens e direitos em valor menor do que as obrigações com terceiros indica que a empresa tem a seguinte situação líquida:
Compras a prazo 600.000,00 Despesas operacionais 130.000,00 Estoque final 50.000,00 ICMS sobre vendas a prazo 36.000,00 ICMS sobre vendas à vista 144.000,00 Imposto sobre compras 108.000,00 Vendas a prazo 200.000,00 Vendas à vista 800.000,00
Considerando exclusivamente as informações recebidas e as determinações da legislação societária, o lucro bruto da comercial W, em janeiro, em reais, é
Total = R$ 1.000.000,00 Passivo Circulante = R$ 200.000,00 Passivo Não Circulante = R$ 500.000,00
A empresa possui apenas ações ordinárias, num total de 15.000 ações, todas em circulação e sendo negociadas na bolsa de valores. Ao final do mesmo dia, a cotação de cada ação fechou a R$ 22,00.
Considerando “Book Value” como sendo o valor patrimonial contábil da empresa, seu valor de mercado está:
Dessa maneira, ele pôde concluir que no ano em análise a referida empresa obteve:
Ao analisar a Demonstração de Resultado do Exercício – DRE de uma empresa em um determinado ano, um gestor jamais encontrará como despesa:
Uma maneira de entender essa constatação é que tanto as aplicações como as origens de recursos da empresa são sempre retratadas, respectivamente, como:

 Conheça nossos planos