Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.528 questões


A Cia. A tem participação de 40% na Cia. B e exerce influência significativa nela.
Em 2017, os seguintes fatos ocorreram na Cia. B:
• Receitas operacionais à vista: R$ 24.000;
• Receitas operacionais a prazo: R$ 4.000;
• Despesas operacionais à vista: R$ 8.000.
• Reconhecimento e pagamento de imposto sobre a renda e contribuição social: R$ 6.800;
• Declaração de dividendos: R$ 5.000.
Com base nas informações acima, assinale a opção que indica o lucro líquido da Cia. A, em 31/12/2017.
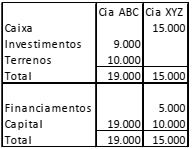
Em 2017, a Cia. ABC reconheceu receitas operacionais à vista no valor de R$ 2.000 e a Cia. XYZ reconheceu receitas operacionais, à vista, no valor de R$ 1.000. Além disso, a Cia. ABC vendeu o terreno, à vista, para a Cia. XYZ, por R$ 14.000.
Assinale a opção que indica o lucro líquido do acionista controlador, em 31/12/2017, sem considerar os efeitos fiscais.
Uma sociedade de ações de capital fechado apresentava, em 31/12/2017, os seguintes saldos em seu balanço patrimonial:
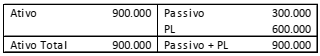
Assinale a opção que indica, de acordo com a Lei nº 6404/64 e
alterações, o conjunto de demonstrações contábeis obrigatório
para esta sociedade empresária.
Uma entidade apresentava, em 31/12/2016, o seguinte balanço patrimonial:
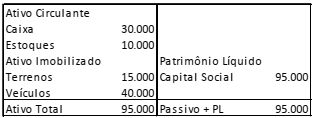
Durante o ano de 2017, a empresa efetuou as seguintes operações:
• Venda de todo o estoque por R$ 20.000, sendo metade à vista e metade para recebimento em 2018. Os contadores da empresa estimam risco de inadimplência de 5%.
• Reconhecimento de despesa de depreciação dos veículos no valor de R$ 8.000.
• Venda dos terrenos por R$ 12.000, à vista.
Com base nas informações acima, assinale a opção que indica o
valor total dos ajustes dos itens que afetaram o lucro para
conciliação entre Lucro Líquido e Fluxo de Caixa operacional, em
31/12/2017, na elaboração da Demonstração dos Fluxos de Caixa
pelo método indireto.
Uma entidade emitiu uma debênture, em 2014, no valor de R$ 500.000, com juros de 8% ao ano. O valor recebido foi utilizado para a compra de máquinas, que foram utilizadas no negócio da entidade.
Em 2017, a entidade liquidou integralmente o passivo.
Assinale a opção que indica a classificação do resgate da debênture na Demonstração dos Fluxos de Caixa (método direto) da entidade, em 31/12/2017.
Uma entidade utilizava o método PEPS (primeiro que entra, primeiro que sai) para avaliar os seus estoques. No exercício de 2017, os contadores da entidade julgaram que o método do custo médio condizia mais com a realidade da entidade, modificando o método de avaliação de estoque.
De acordo com o Pronunciamento Técnico CPC 23 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, assinale a opção que indica o procedimento contábil a ser efetuado pela entidade e o efeito decorrente da aplicação.
Uma entidade comercial do setor de varejo efetua vendas a prazo dentro da sua estratégia operacional.
De acordo com o Pronunciamento Técnico CPC 12 - Ajuste a Valor Presente, as reversões dos ajustes a valor presente dos ativos monetários qualificáveis desta entidade devem ser apropriadas como
Uma entidade captou um empréstimo bancário, em 02/01/2012, com o prazo de cinco anos para construir uma planta industrial para manufatura, já que não possuía caixa para tal. Os juros mensais eram fixos, no valor de R$200.
A planta industrial ficou pronta e começou a ser utilizada em 02/01/2015.
Assinale a opção que indica a contabilização dos juros durante os cinco anos de empréstimo, de acordo com o Pronunciamento Técnico CPC 20 (R1) Custos de Empréstimos.
Uma sociedade empresária, em 31/12/2016, apresentou receitas de serviços no valor de R$ 400.000 e despesas tributáveis no valor de R$ 600.000. Ela possuía perspectivas de lucros futuros e, em 31/12/2017, apresentou Receitas de R$ 700.000 e despesas de R$ 500.000. As receitas reconhecidas, em 2016 e em 2017, eram tributáveis e as despesas dedutíveis.
De acordo com o Pronunciamento Técnico CPC 32 - Tributos sobre o Lucro e considerando imposto sobre a renda e contribuição social de 34%, o Lucro Líquido apresentado na Demonstração do Resultado do Exercício da sociedade empresária, em 31/12/2017, foi de
A Cia. X encerrou o exercício contábil de 2017 com lucro líquido de R$ 100.000. Em 10/01/2018, a sociedade empresária declarou dividendos adicionais aos dividendos mínimos obrigatórios, no valor de R$ 20.000.
Em 01/03/2018, a sociedade empresária autorizou a emissão das demonstrações contábeis.
Assinale a opção que indica o tratamento correto dos dividendos adicionais nas demonstrações contábeis da Cia. X, referentes a 2017.
De acordo com o Pronunciamento Técnico CPC 21 (R1) - Demonstração Intermediária, uma entidade pode ser requerida a divulgar menos informações nos períodos intermediários do que em suas demonstrações contábeis anuais.
Segundo o pronunciamento, assinale a opção que indica o conteúdo mínimo da demonstração contábil intermediária.
De acordo com o Pronunciamento Técnico CPC 02 (R2) - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis, a administração de uma entidade deve se valer de julgamento para determinar a moeda funcional que representa com maior fidedignidade os efeitos econômicos das transações, eventos e condições subjacentes.
As opções a seguir listam os fatores que podem servir como evidência para determinar a moeda funcional de uma entidade, à exceção de uma. Assinale-a.
Em 01/10/2017, uma entidade vendeu mercadorias para o exterior por um valor equivalente a US$ 100.000 a prazo. Na data, a cotação do dólar era de R$ 3,50. Foi estabelecido no contrato de venda que a entidade compradora era responsável por eventuais danos às mercadorias no transporte.
A mercadoria foi embarcada em 10/10/2017, quando a cotação do dólar era de R$ 3,60 e recebida em 10/11/2017, quando a cotação do dólar era de R$ 3,70.
O pagamento foi feito em 15/12/2017. Na data, a cotação do dólar era de R$ 3,80.
Em 31/12/2017, a cotação do dólar era de R$ 3,65.
Assinale a opção que indica o valor contabilizado como receita por essa venda na Demonstração do Resultado do Exercício da entidade, em 31/12/2017.
Um empregado de determinada entidade entrou na justiça cobrando horas extras não remuneradas, no total de R$ 50.000. Os consultores jurídicos da entidade consideram que o risco de perda é remoto.
Em relação ao fato, assinale a opção que indica o correto procedimento da entidade.
O contador de uma entidade incorreu em um erro e não reconheceu a reversão do teste de impairment dos ativos imobilizados dela.
Assinale a opção que indica o efeito que esse erro causou ao patrimônio da entidade.
Uma sociedade empresária adquiriu ações próprias, com o objetivo de mantê-las em tesouraria. No ano seguinte, parte das ações foi vendida por um valor superior ao valor pago na compra efetuada no ano anterior.
Assinale a opção que indica a conta em que deve ser creditada a diferença entre o preço de venda e o valor da compra.

 Conheça nossos planos