Questões de Concurso Comentadas sobre procedimentos específicos em contabilidade geral

Foram encontradas 105 questões

Q891505 Contabilidade Geral
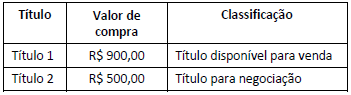
Uma instituição financeira adquiriu, em 4.12.2017, títulos de renda fixa com os valores e classificações descritos a seguir:
Imagem associada para resolução da questão
Durante o mês de dezembro de 2017, os títulos produziram os seguintes rendimentos de juros e atualização monetária, os quais foram acrescidos à adequada conta de Ativo:
Título 1, R$ 20,00 e Título 2, R$ 10,00.
Em 31.12.2017, o valor de mercado dos títulos, apurado com base em metodologia de apuração, de responsabilidade da instituição, estabelecida com base em critérios consistentes e passíveis de verificação, observadas as determinações do Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, era de, respectivamente, R$ 915,00 para o Título 1 e R$ 520,00 para o Título 2.
Nesse caso hipotético foram desconsiderados os efeitos tributários.
Considerando-se apenas os dados informados, e de acordo com as normas do COSIF, o registro contábil dos rendimentos e da avaliação dos títulos a valor de mercado irá gerar:
Alternativas
Q617200 Contabilidade Geral
O Escritório de Contabilidade Cofre Azul Ltda. realizou cinco atividades. A atividade que NÃO atende ao código de ética Profissional do contador é
Alternativas
Q617199 Contabilidade Geral
A Empresa Ilha de Comandatuba S.A. recebeu a informação do escritório de contabilidade Escrita Certa Ltda., que o mesmo não mais continuará prestando os serviços de contabilidade. A Empresa Ilha de Comandatuba S.A. indicou o escritório Master Contabilidade Ltda. para iniciar os trabalhos, a partir de 30/09/2015. A empresa tem como obrigação acessória entregar a DCTF e a ECF − Contribuições do mês de setembro em data posterior a rescisão contratual. A responsabilidade de entrega das obrigações acessórias são
Alternativas
Ano: 2015 Banca: IESES Órgão: CRC-SC Prova: IESES - 2015 - CRC-SC - Bibliotecário |
Q2751718 Contabilidade Geral

De acordo com o Decreto-Lei nº 9.295/1946, são considerados trabalhos técnicos de contabilidade:


I. Organização e execução de serviços de contabilidade em geral.

II. Escrituração dos livros de contabilidade obrigatórios, bem como de todos os necessários no conjunto da organização contábil e levantamento dos respectivos balanços e demonstrações.

III. Realização de perícias judiciais ou extrajudiciais.

IV. Revisão de balanços e de contas em geral.


Assinale a alternativa correta:

Alternativas
Ano: 2015 Banca: IESES Órgão: CRC-SC Prova: IESES - 2015 - CRC-SC - Bibliotecário |
Q2751717 Contabilidade Geral

De acordo com o Decreto-Lei nº 9.295/1946, a renda dos Conselhos Regionais de Contabilidade será constituída, dentre outras formas, de:


I. 4/5 da taxa de expedição das carteiras profissionais.

II. Doações e legados.

III. 2/5 da arrecadação da anuidade paga pelo profissional registrado.

IV. 2/5 das multas aplicadas nas infrações dos dispositivos legais vigentes, relativos ao exercício da profissão.


Assinale a alternativa correta:

Alternativas
Ano: 2015 Banca: IESES Órgão: CRC-SC Prova: IESES - 2015 - CRC-SC - Bibliotecário |
Q2751716 Contabilidade Geral

De acordo com o Decreto-Lei nº 9.295/1946, e com relação ao Registro da Carteira Profissional, assinale a alternativa correta:

Alternativas
Q557348 Contabilidade Geral
Sobre os princípios éticos que o profissional de contabilidade deve seguir, considere:

I. Integridade: ser franco e honesto em todos os relacionamentos profissionais e comerciais.

II. Objetividade: não permitir que comportamento tendencioso, conflito de interesse ou influência indevida de outros afetem o julgamento profissional ou de negócio.

III. Comportamento profissional: cumprir as leis e os regulamentos pertinentes e evitar qualquer ação que desacredite a profissão.

IV. Sigilo profissional: respeitar o sigilo das informações obtidas em decorrência de relacionamentos profissionais e, portanto, não divulgar nenhuma dessas informações a terceiros, mesmo que haja algum direito ou dever legal ou profissional de divulgação.

Está correto o que se afirma em
Alternativas
Ano: 2015 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2015 - TJ-SP - Contador Judiciário |
Q503462 Contabilidade Geral
No desempenho de suas funções, é vedado ao Profissional da Contabilidade:
Alternativas
Q486387 Contabilidade Geral
A Escrituração Contábil Digital (ECD) é uma parte do projeto SPED e visa a substituir a escrituração em papel pela escrituração transmitida via arquivo, correspondente à obrigação de transmitir, em versão oficial, os principais livros contábeis.

O aludido projeto SPED, que inclui o ECD, tem como um de seus objetivos:
Alternativas
Ano: 2014 Banca: CFC Órgão: CFC Prova: CFC - 2014 - CFC - Auditor Independente - SUSEP |
Q1303012 Contabilidade Geral
A Circular SUSEP n.º 462/2013 trata da constituição de provisões técnicas pelas sociedades seguradoras, entidades abertas de previdência complementar, sociedades de capitalização e resseguradores locais. Acerca dos termos dessa Circular, assinale a opção INCORRETA.
Alternativas
Ano: 2014 Banca: COMPERVE - UFRN Órgão: UFRN Prova: COMPERVE - 2014 - UFRN - Contador |
Q617336 Contabilidade Geral
As três penalidades previstas no Código de Ética Profissional do Contador são:
Alternativas
Q483109 Contabilidade Geral
Assinale a alternativa que contempla a conta que pode ser classificada no Ativo Intangível de uma instituição financeira:
Alternativas
Ano: 2013 Banca: CFC Órgão: CFC Prova: CFC - 2013 - CFC - Auditor Independente - SUSEP |
Q1301663 Contabilidade Geral
Nos termos da NBC TG 11, quando uma seguradora altera suas políticas contábeis para passivos por contratos de seguro ela:
Alternativas
Q801614 Contabilidade Geral

Dentro das rotinas de trabalho da administração, periodicamente ocorre um processo que busca constatar as diferenças entre os controles da empresa e os extratos bancários.

Essa rotina é conhecida por:

Alternativas
Q554249 Contabilidade Geral
O Decreto n. 6.022/2007 e a Resolução n. 1.299/2010 dispõem sobre o Sistema Público de Escrituração Digital (Sped). Considere os preceitos dessas normas e analise as seguintes assertivas sobre o escopo e o funcionamento desse sistema e sobre as obrigações que ele cria para as empresas e seus respectivos profissionais responsáveis pela escrituração contábil e fiscal. Em seguida, assinale com V diante das assertivas verdadeiras e com F diante das assertivas falsas.
( ) O Sped é um sistema administrado pela Secretaria da Receita Federal que tem como objetivo unificar as atividades de recepção, validação, armazenamento e autenticação de livros e documentos que integram a escrituração contábil e fiscal das empresas, mediante fluxo único computadorizado de informações. ( ) Os livros e documentos que integram a escrituração contábil e fiscal devem ser emitidos em forma digital e também mantidos sob a guarda e responsabilidade da empresa, mesmo tendo sido enviados eletronicamente para os usuários do Sped, na forma e prazos previstos na legislação aplicável. ( ) Cada um dos usuários do Sped, de acordo com suas competências de regulação, normatização, controle e fiscalização das empresas, estabelecem formalmente a obrigatoriedade, periodicidade e prazos para a apresentação dos livros e documentos que integram a escrituração contábil e fiscal. ( ) A escrituração contábil e fiscal só é válida se embasada em documentos de origem interna ou externa e deve conter informações que permitam identificar univocamente todos os registros que integram um mesmo lançamento contábil, além de histórico que represente a essência econômica de cada transação.
Assinale a alternativa que apresenta a sequência CORRETA.

Alternativas
Q304282 Contabilidade Geral
Acerca do Sistema Público de Escrituração Digital (SPED), julgue os itens seguintes.
Depois de validada a consistência das informações prestadas mediante o uso do programa validador fornecido pelo SPED, o arquivo digital é assinado por meio de certificado digital, tipo A1 ou A3 e, logo em seguida, transmitido.
Alternativas
Q304279 Contabilidade Geral
No que concerne ao cálculo e escrituração do PIS/PASEP, da COFINS, do imposto de renda das pessoas jurídicas (IRPJ) e da CSLL, julgue os itens consecutivos.
As receitas com exportações não compõem a base de cálculo da COFINS, mas as receitas financeiras sim.
Alternativas
Q304265 Contabilidade Geral
A respeito do reconhecimento e da evidenciação de planos de benefícios pós-emprego, julgue os itens subsecutivos.
Além da obrigação legal, constituída com base nos termos formais do contrato de benefício pós-emprego, o plano de benefício definido requer o reconhecimento das chamadas obrigações construtivas, que podem surgir de práticas informais da entidade patrocinadora do plano.
Alternativas
Q304264 Contabilidade Geral
A respeito do reconhecimento e da evidenciação de planos de benefícios pós-emprego, julgue os itens subsecutivos.
Nos planos de benefício definido, o valor da contribuição devida pela entidade patrocinadora, em determinado período contábil, não equivale, necessariamente, à despesa que ela deve reconhecer contabilmente em relação a esse mesmo período.
Alternativas
Q304263 Contabilidade Geral
A respeito do reconhecimento e da evidenciação de planos de benefícios pós-emprego, julgue os itens subsecutivos.
Nos planos de contribuição definida, a obrigação da entidade patrocinadora é mensurada por meio de premissas atuariais, que podem provocar tanto perdas quanto ganhos atuariais.
Alternativas
Respostas
81: A
82: C
83: A
84: A
85: A
86: D
87: A
88: C
89: B
90: B
91: D
92: D
93: B
94: A
95: D
96: C
97: C
98: C
99: C
100: E