Questões de Concurso
Comentadas sobre procedimentos específicos em contabilidade geral
Foram encontradas 105 questões


No que tange à EFD-Contribuições, ao e-Social e à EFD-Reinf, julgue o próximo item.
A EFD-contribuições é um arquivo digital instituído no Sistema Público de Escrituração Digital (SPED) para ser utilizado pelas pessoas jurídicas de direito privado na escrituração da contribuição para o PIS/PASEP e da COFINS, no regime de apuração não cumulativo ou cumulativo.
No que tange à EFD-Contribuições, ao e-Social e à EFD-Reinf, julgue o próximo item.
A EFD-Reinf tem por objeto a escrituração de rendimentos pagos e retenções de imposto de renda, contribuição social do contribuinte relacionadas ao trabalho e informações sobre a receita bruta para a apuração das contribuições previdenciárias substituídas.
A respeito do processamento eletrônico de dados e das estimativas contábeis, julgue o item a seguir.
Atualmente, a implantação de sistemas eletrônicos de dados em contabilidade permite a identificação de transações atípicas, o que facilita não apenas o controle interno, mas também a auditoria de dados financeiros.
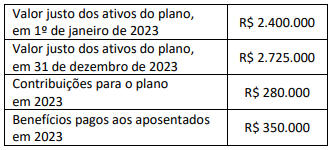
A taxa de desconto (juros) é de 7%.
Considerando as informações apresentadas, o inspetor da CVM identificou que o(a):
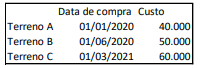
Foi estimado que, em 31/12/2022, os valores justos dos terrenos A, B e C eram, respectivamente, R$50.000, R$55.000 e R$64.000.
Na data, os três terrenos foram colocados à venda: o terreno A por R$45.000, o terreno B por R$50.000 e o terreno C por R$80.000. O nível hierárquico de gestão apropriado estava comprometido com o plano de venda dos terrenos e foi iniciado um programa firme para localizar um comprador e concluir o plano em até 6 meses. Além disso, as despesas de venda eram estimadas em 10% do preço.
Assinale a opção que indica o montante correspondente ao grupo “Ativo não Circulante mantido para a venda” em 31/12/2022.
Em 31/12/2021, uma entidade apresentava as seguintes contas em seu balanço patrimonial:
Receita de venda recebida antecipadamente: R$ 50.000,00;
Clientes com vencimento em 90 dias: R$ 20.000,00;
Perdas estimadas com crédito de liquidação duvidosa: R$ 3.000,00;
Estoques com previsão de venda de 60 dias: R$ 44.000,00;
Perdas estimadas com estoque: R$ 2.000,00;
Empréstimo a sócio para recebimento em 45 dias: R$ 16.000,00;
Caixa e equivalente de caixa: R$ 35.000,00;
Empréstimo bancário para pagamento em 120 dias: R$ 30.000,00.
Com base nos dados acima, qual o Ativo Circulante da entidade, em 31/12/2021?
Com base na legislação pertinente ao sistema público de escrituração digital (SPED), julgue o item a seguir.
O acesso às informações armazenadas no SPED deverá ser
integralmente compartilhado com seus usuários.
Com base na legislação pertinente ao sistema público de escrituração digital (SPED), julgue o item a seguir.
O SPED manterá funcionalidades de uso exclusivo dos
órgãos de registro para as atividades de autenticação de
livros mercantis, assim, por exemplo, uma empresa
comercial que utiliza o SPED não tem de autenticar o livro
diário na junta comercial.
Com base na legislação pertinente ao sistema público de escrituração digital (SPED), julgue o item a seguir.
Utilizando o SPED, o empresário e as pessoas jurídicas,
incluídas as imunes ou isentas, ficam dispensados de manter
sob sua guarda e responsabilidade os livros e documentos
que integram a escrituração contábil e fiscal.
No que se refere aos benefícios a empregados, julgue o item subsequente.
A empresa que obtém serviços de diretores de outra
companhia não é obrigada a divulgar os benefícios pagos
a eles.
No que se refere aos benefícios a empregados, julgue o item subsequente.
Os valores pagos ao empregado em razão do término do seu
contrato de trabalho por justa causa são denominados
benefícios rescisórios.
Dentre as pessoas jurídicas abaixo listadas, a única que está obrigada a apresentar ECD é o(a):
Acerca do Sped, à luz do Decreto nº 6.022/2007, é correto afirmar que:
Nesse caso, considerando-se as informações apresentadas, o valor de reconhecimento da receita é de:
Uma entidade apresentou os seguintes saldos relativos ao seu plano de benefício definido:
• Valor presente da obrigação: R$ 33 milhões
• Valor justo dos ativos do plano: R$ 37 milhões
• Perdas atuariais: R$ 3 milhões não reconhecidos
• Custo do serviço passado: R$ 2 milhões não reconhecidos
• Valor presente dos reembolsos futuros disponíveis e redução nas contribuições futuras: R$ 1 milhão
Considerando-se apenas as informações apresentadas, de acordo com o CPC 33, a entidade deve
Com relação às demonstrações financeiras intermediárias, fica facultada a divulgação
Nos instrumentos classificados como hedge de risco de mercado, a valorização ou a desvalorização deve ser registrada em contrapartida à adequada conta de, respectivamente,

 Conheça nossos planos