Questões de Concurso
Comentadas sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 535 questões


De acordo com as normas contidas nas legislações de contabilidade aplicáveis às demonstrações contábeis, julgue o item que se segue.
Quando a apresentação do balanço patrimonial baseada na
liquidez proporcionar informação confiável e mais relevante,
a entidade deverá apresentar seus grupos de contas de forma
sequenciada, sem separá-los em circulante e não circulante.
O patrimônio de uma entidade é composto, exclusivamente, pelos seguintes dados, em reais:
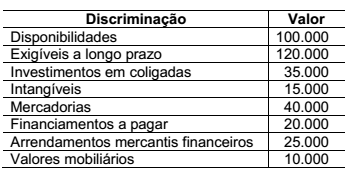
Considerando as informações apresentadas, assinale a alternativa que corresponde ao total do
capital próprio da entidade:
Tendo como referência a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue o item a seguir, relativo à elaboração de demonstrações contábeis.
Uma redução no saldo da conta de estoques de matérias-primas
em função de uma devolução efetuada representa uma fonte de
caixa; uma redução na conta de fornecedores como resultado
de um desconto obtido representa uma aplicação de caixa.
As contas componentes do balanço patrimonial de uma empresa, em 30/06/2014, apresentavam os seguintes saldos, em reais:
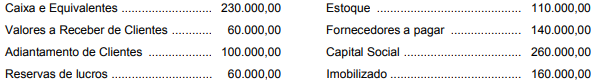
As seguintes transações ocorreram durante o mês de julho de 2014:
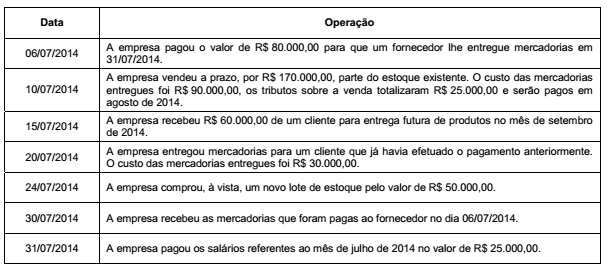
Sabendo que o imobilizado não foi depreciado no mês, após o registro das operações apresentadas o valor total do Ativo da
empresa, em 31/07/2014, foi, em reais,
Julgue os itens a seguir, relativos à elaboração e apresentação de relatórios contábeis diversos.
I O conjunto completo de demonstrações contábeis das entidades comerciais deve ser elaborado de acordo com o regime de competência.
II As demonstrações contábeis das entidades devem ser apresentadas ao menos anualmente e de forma comparativa.
III Realizáveis a longo prazo, investimentos e intangível compõem o ativo não circulante.
Assinale a opção correta.
Em 31/12/2016, o passivo da Cia. K apresentava a seguinte composição:
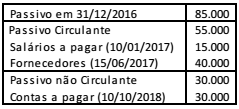
Na sociedade empresária, em 2017, aconteceram os seguintes fatos:
• Um funcionário entrou na justiça contra a empresa pedindo R$ 10.000 por horas extras não pagas. O caso deve ser julgado em março de 2018. Os advogados da empresa consideram as chances de perda possíveis.
• Um dos sócios da empresa concede um empréstimo para a própria empresa no valor de R$ 20.000, para pagamento em 05/06/2018.
• A despesa de salários de dezembro, a ser paga em 05/01/2018, é de R$ 18.000.
Além disso, todos os prazos de pagamento foram cumpridos pela empresa.
Assinale a opção que indica, em 31/12/2017, o valor do passivo
circulante da Cia. K.
Em 31/12/2016, a Cia. X apresentava os seguintes ativos em seu balanço patrimonial:
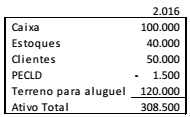
Na data, o estoque era composto por 100 unidades do produto P, sendo que cada unidade era vendida por R$ 450. Além disso, o terreno era avaliado ao valor justo, enquanto seu custo era de R$ 100.000.
Na elaboração do balanço patrimonial da Cia X, em 31/12/2017, verificou-se que
• a conta-caixa não havia considerado uma receita à vista em 2016 no valor de R$ 25.000;
• o produto P estava sendo vendido por R$ 380;
• a previsão para as perdas estimadas em créditos de liquidação duvidosa era de 5%;
• o valor justo do terreno era de R$ 130.000;
• o terreno passou a ser avaliado ao custo.
Assinale a opção que indica o valor do ativo total em 31/12/2017,
em comparação ao de 31/12/2016, de acordo com o
Pronunciamento Técnico CPC 23 - Políticas Contábeis, Mudança
de Estimativa e Retificação de Erro.
Considerando-se o Balanço abaixo da Cia. Prestadora de Serviços Ágil Ltda.:
Qual o valor do capital total à disposição da empresa, o seu disponível imediato e o seu exigível, respectivamente?
Considerando o balanço comparativo (20x5 e 20x6) da Cia. Maricá Ltda., indique qual a única operação ocorrida entre os períodos.
Analise os balanços a seguir.
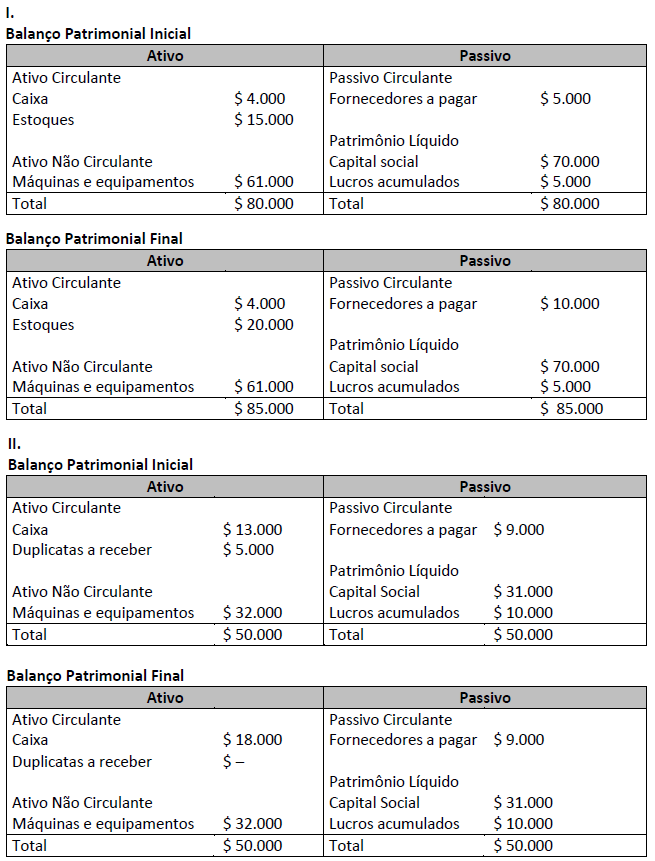
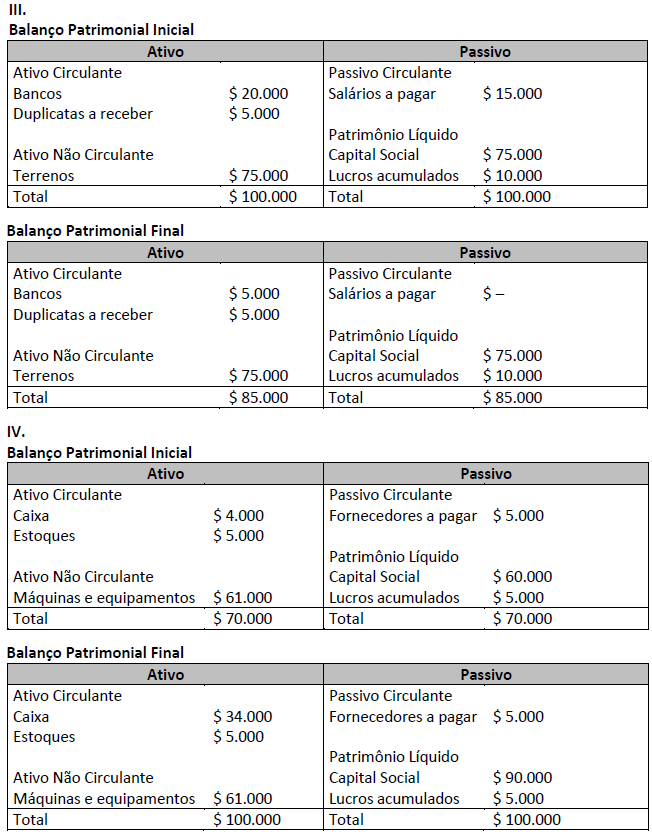
( ) O fato contábil IV foi o aumento de capital social, no valor de $ 30.000, em dinheiro. ( ) O fato contábil II foi o recebimento de duplicatas, no valor de $ 5.000, em dinheiro. ( ) O fato contábil I foi a compra de mercadorias para revenda, no valor de $ 5.000, à vista e em dinheiro. ( ) O fato contábil III foi o pagamento de salários aos funcionários, no valor de $ 15.000, em dinheiro.
A sequência está correta em
Uma Sociedade Empresária adquiriu, em 31.12.2015, um caminhão, por R$700.000,00, à vista, e o registrou como um Ativo Imobilizado.
A Sociedade Empresária definiu a vida útil do caminhão em 600.000 km e o valor esperado de venda para esse caminhão, ao final de sua vida útil, foi estimado em R$100.000,00.
Em 30.6.2017, a Sociedade Empresária vendeu o caminhão por R$415.000,00, à vista.
Sabe-se, ainda, que a Sociedade Empresária calcula a depreciação de acordo com a quilometragem percorrida pelo caminhão e que, até o momento da venda, o caminhão havia percorrido 300.000 km.
A estimativa de vida útil e o valor residual não sofreram alterações.
Considerando-se apenas as informações apresentadas e o que
dispõe a NBC TG 27 (R3) – ATIVO IMOBILIZADO, no que se refere à
apuração do Resultado Líquido relativo à baixa do Ativo Imobilizado
– Veículo de Uso, a Sociedade Empresária incorreu em:
Uma Sociedade Empresária, em 31.12.2016, apresentou os seguintes saldos em seu Balanço Patrimonial:
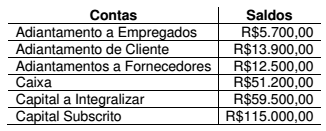
No mês de janeiro de 2017, ocorreu um único fato: o fornecedor entregou mercadorias destinadas a revenda, no valor de R$12.500,00, que já haviam sido pagas antecipadamente.
Considerando-se apenas as informações apresentadas e
desconsiderando-se os efeitos tributários, o total do Ativo em 31.1.2017
é de:
Em 31.12.2016, uma Sociedade Empresária adquiriu o direito de uso de uma patente por R$1.800.000,00; pagou 80% à vista e o restante com vencimento em 31.1.2017. Para fins de registro contábil do ativo, o efeito do valor do dinheiro no tempo foi considerado imaterial.
Essa patente permite à Sociedade Empresária fabricar e comercializar, durante os próximos 6 anos, um produto exclusivo e de grande aceitação no mercado.
A projeção de produção e comercialização desse produto é apresentada a seguir:
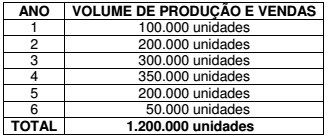
Informações Adicionais:
✓ A Sociedade Empresária utiliza, como Critério de Amortização, o Método de Unidades Produzidas.
✓ Ao final do 6º ano de utilização, a patente tem valor residual estimado igual a zero.
✓ Conforme projetado, no 1º ano foram produzidas e vendidas 100.000 unidades e não houve alteração do volume de produção previsto para os anos seguintes.
Considerando-se apenas as informações apresentadas e o que dispõe a
NBC TG 04 (R3) – ATIVO INTANGÍVEL, o valor contábil do grupo Ativo
Não Circulante – Intangível, ao final do 1º ano, será de:
Uma Sociedade Empresária apresentou as seguintes informações quanto aos saldos de suas contas patrimoniais em 31.12.2016:
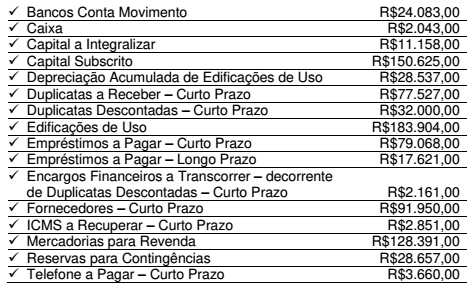
Considerando-se apenas as informações apresentadas, é CORRETO
afirmar que:
Uma Sociedade Empresária apresentou o seguinte balancete, após a apuração e destinação do resultado, para elaboração do Balanço Patrimonial de 31.12.2016:
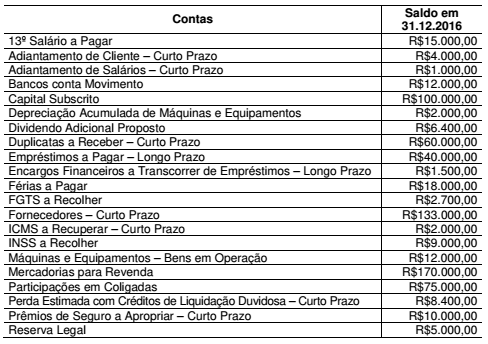
Considerando-se apenas as informações apresentadas, o total do Ativo
é de:
De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO, os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira são os ativos, os passivos e o patrimônio líquido.
Considerando-se essa afirmativa, julgue os itens relativos aos ativos, passivos e ao patrimônio líquido como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a alternativa CORRETA.
I. Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade.
II. Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos.
III. Patrimônio Líquido é o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos.
A sequência CORRETA é:
Uma empresa apresentava, em 31/12/2016, os saldos a seguir.
▪ Clientes (60 dias): R$ 50.000;
▪ Contas a receber (180 dias): R$ 100.000;
▪ Fornecedores (540 dias): R$ 40.000;
▪ Aluguel pago antecipadamente, com apropriação linear e mensal por 24 meses: R$ 48.000;
▪ Estoques previstos para serem vendidos em 90 dias: R$ 120.000;
▪ Provisão para Perdas nos Estoques: R$ 20.000;
▪ Caixa e Equivalentes de Caixa: R$ 60.000;
▪ Empréstimo a sócio com vencimento em 60 dias: R$ 35.000;
▪ Venda para empresa controlada decorrente da atividade operacional da empresa (120 dias): R$ 70.000;
▪ Adiantamento de salários de janeiro a empregados: R$ 46.000;
▪ Provisão para 13º salário: R$ 92.000;
▪ Receita de vendas recebida antecipadamente: R$ 110.000.
▪ Computador utilizado na empresa: R$ 30.000;
▪ Depreciação acumulada do computador: R$ 6.000;
▪ Participação em outras empresas: R$ 60.000; e
▪ Fundo de investimento com resgate em 720 dias: R$ 88.000.
Com base somente nos dados acima, o Ativo Realizável a Longo Prazo, apresentado no Balanço Patrimonial da sociedade empresária, em 31/12/2016, era de

 Conheça nossos planos