Questões de Concurso
Comentadas sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 535 questões


Determinado ativo mantido com o propósito de ser negociado só será classificado no ativo circulante se puder ser realizado até doze meses após a data das demonstrações financeiras.
Quanto à apuração de resultados, aos sistemas e ao plano de contas e a demonstrações contábeis, julgue o item.
O quociente ativo permanente (exigível a longo prazo +
patrimônio líquido) indica a proporção dos recursos da
empresa que está comprometida com imobilizações.
A respeito de patrimônio, fatos contábeis e respectivas variações patrimoniais, julgue o item.
Os juros lançados como Despesas Antecipadas
correspondem aos valores deduzidos dos empréstimos
concedidos pela empresa e creditados pelo líquido ao
devedor.
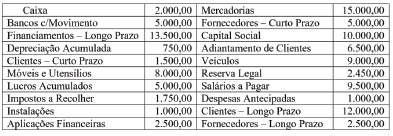
Com esses dados, pode-se afirmar que o montante correspondente aos débitos de funcionamento evidenciados na demonstração era igual a:
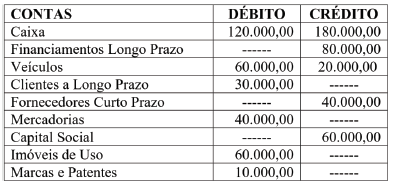
Com base nessas informações, no balanço patrimonial elaborado em 31/12, o montante do Ativo Não Circulante demonstrado era igual a:
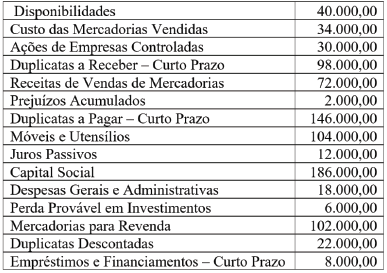
De acordo com o quadro acima, na elaboração do balanço patrimonial referente ao exercício findo estavam evidenciados os seguintes montantes:
I A conta capital a integralizar apresentou um saldo na ordem de R$ 72.000,00. II A conta capital subscrito apresentou um saldo na ordem de R$ 480.000,00. III O saldo credor da conta capital a integralizar apresentou uma movimentação no valor de R$ 408.000,00. IV O veículo foi registrado, na contabilidade, pelo valor de R$ 57.600,00. V A conta caixa foi impactada na ordem de R$ 32.640,00.
Assinale a alternativa correta.
Assinale a alternativa correta.
Determinada empresa apresentou, em 31 de dezembro de 2020, um patrimônio composto pelos seguintes elementos, cujo registro e cuja avaliação contábeis estão de acordo com as regras estabelecidas na legislação societária (Lei n.º 6.404/1976 e suas alterações).
elemento patrimonial valor (R$)
caixa 20.000
duplicatas a receber 50.000
empréstimos a pagar 30.000
estoques 40.000
imóveis de uso próprio 200.000
depreciação acumulada 10.000
capital social 220.000
fornecedores 20.000
salários a pagar 50.000
reservas de lucros 10.000
depósitos em bancos 10.000
impostos a recolher 10.000
aplicações financeiras de liquidez imediata 30.000
Considerando os elementos patrimoniais apresentados nessa situação hipotética, julgue o item a seguir.
Em 31 de dezembro de 2020, a situação patrimonial líquida
da empresa alcançou o montante de R$ 230.000.
Desconsiderando-se incidências de impostos, fretes e outros efeitos não citados, é correto afirmar que, após o lançamento da venda,
Uma Sociedade Empresária apresentou as seguintes contas contábeis com seus respectivos saldos em 31/12/2019; observe.
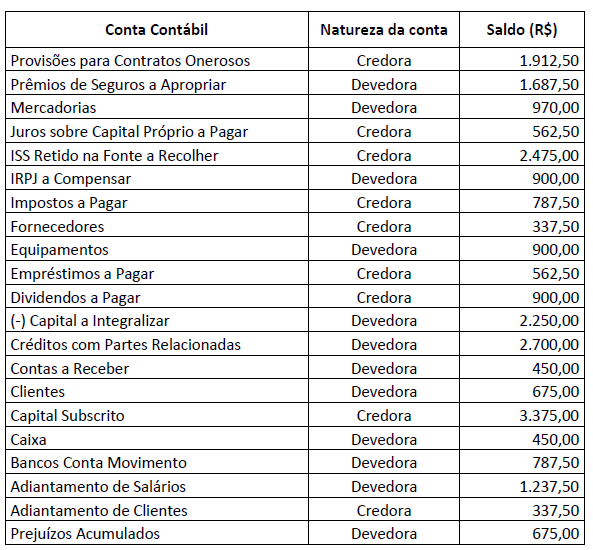
Tendo como base apenas as informações apresentadas e de acordo com a NBC TG 26 (R5) – Apresentação das
Demonstrações Contábeis, o total do Passivo Exigível, em 31/12/2019, é de
I. As demonstrações contábeis são documentos que uma empresa elabora e divulga, com o objetivo de representar seu fluxo contábil e financeiro em um certo período.
II. Apesar de obrigatórias para algumas empresas, é importante elaborar as demonstrações contábeis para que se tornem uma espécie de "mapa" para os administradores, auxiliando nas tomadas de decisões em comparação com os períodos anteriores ao atual.
III. A elaboração das demonstrações contábeis (financeiras) acontecem ao fim do período do exercício pelo setor administrativo e contabilístico da empresa.
IV. A Demonstração do Resultado do Exercício é responsável pelas entradas e saídas de dinheiro, durante o período, no caixa da empresa.
Marque a opção que apresenta as afirmativas CORRETAS.
Quanto ao passivo exigível e seus componentes, julgue o item subsequente.
A classificação de um passivo de financiamento de longo
prazo como circulante ou não circulante pode depender,
além dos prazos de vencimento, da situação de adimplência
ou inadimplência da obrigação.
Quanto ao passivo exigível e seus componentes, julgue o item subsequente.
Uma obrigação presente da entidade, gerada por eventos
passados e para a qual será necessário o sacrifício de item
capaz de trazer benefícios econômicos para a entidade,
deve ser registrada no passivo circulante se e somente se for
provável que seja liquidada durante o ciclo operacional
normal da entidade ou no prazo de doze meses após
o fechamento do balanço patrimonial.
Relativamente a avaliação, registro e mensuração de bens do ativo imobilizado, julgue o item a seguir.
Um ativo imobilizado deve, após o seu reconhecimento inicial,
permanecer registrado por valor que não supere seus valores
de recuperação.
Com relação ao conceito e aos critérios de avaliação de despesas antecipadas, julgue o item que se segue.
Despesas antecipadas representam despesas já incorridas
que são ativadas no balanço patrimonial para apropriação
ao resultado em exercícios futuros.
Com relação aos pronunciamentos técnicos do CPC a respeito do conteúdo e a classificação contábil de estoques, julgue o próximo item.
Um estoque que uma entidade pretenda consumir no decurso
normal do seu ciclo operacional deve ser por ela classificado
como ativo circulante no balanço patrimonial.
Com relação aos pronunciamentos técnicos do CPC a respeito do conteúdo e a classificação contábil de estoques, julgue o próximo item.
Não são considerados estoques os terrenos e outros imóveis,
ainda que adquiridos com o propósito de revenda.

 Conheça nossos planos