Questões de Concurso Sobre estrutura conceitual básica em contabilidade geral

Foram encontradas 1.392 questões

Q807916 Contabilidade Geral

Uma Sociedade Empresária iniciou suas atividades em 2.1.2014 e, ao final do ano, apresentou os saldos abaixo.
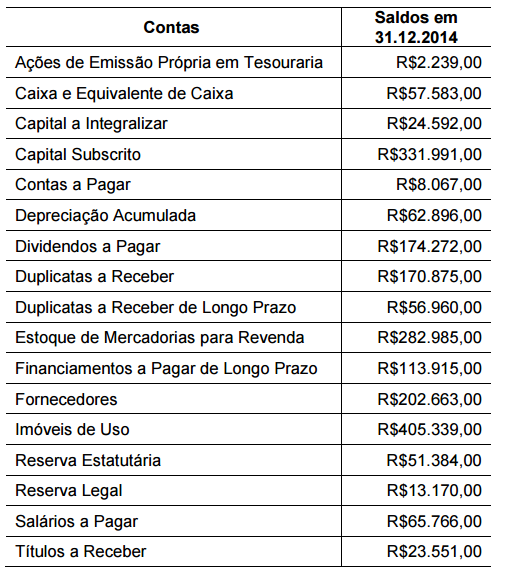
Imagem associada para resolução da questão

Com base nos saldos apresentados, é CORRETO afirmar que:

Alternativas
Ano: 2015 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2015 - UFC - Contador |
Q788828 Contabilidade Geral
Segundo o CPC 00 o aspecto da representação adequada que assegura a confiabilidade da informação contábil é: (D)
Alternativas
Q766778 Contabilidade Geral
“Princípio que determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento e pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas.” (CFC, Resolução 750/93.) O conceito apresentado refere‐se ao Princípio da Contabilidade denominado Princípio da
Alternativas
Q755230 Contabilidade Geral
De acordo com a Estrutura Conceitual da Contabilidade, é correto afirmar que
Alternativas
Ano: 2015 Banca: IADES Órgão: CRC-MG Prova: IADES - 2015 - CRC-MG - Fiscal do CRCMG |
Q750641 Contabilidade Geral

No dia 31 de maio, uma empresa comprou, a prazo, 100 unidades de determinada mercadoria pelo valor unitário de $ 5,00, com ICMS de 17%. Em três de junho, constatando que parte da mercadoria apresentava defeito de fabricação, a empresa efetuou a devolução de 10 unidades.

A respeito dessa situação hipotética, assinale a alternativa que corresponde ao lançamento contábil da devolução da mercadoria.

Alternativas
Q712444 Contabilidade Geral
Produzir informação é o objetivo da
Alternativas
Ano: 2015 Banca: FUNCAB Órgão: CRF-RO Prova: FUNCAB - 2015 - CRF-RO - Contador |
Q707566 Contabilidade Geral
O IPECAFI (Instituto de Pesquisas Contábeis, Atuariais e Financeiras) elaborou o trabalho intitulado “Estrutura Conceitual Básica da Contabilidade”, cujo conteúdo foi discutido pelo IBRACON (Instituto Brasileiro de Contadores) em conjunto com a CVM (Comissão de Valores Mobiliários) e com outras entidades e profissionais do meio contábil. O tópico da Estrutura Conceitual que dispõe sobre a permissão a cada grupo de usuários de avaliar a situação econômica e financeira da entidade, bem como de fazer inferências sobre suas tendências futuras, possui a seguinte designação:
Alternativas
Q679039 Contabilidade Geral
As informações Contábeis Gerenciais têm como características:
I. Utilizam técnicas e procedimentos da contabilidade financeira;
II. São voltadas para o modelo decisório do fornecedor;
III. Consideram ações futuras com bases em situações passadas e presentes;
IV. Utilizam técnicas de outras áreas de conhecimentos.
Qual das alternativas apresenta apenas as definições corretas? 
Alternativas
Q639825 Contabilidade Geral
As informações, quando podem influenciar as decisões econômicas dos usuários, ajudando-os a avaliar o impacto de eventos passados, presentes ou futuros ou confirmando ou corrigindo as suas avaliações anteriores, são consideradas
Alternativas
Ano: 2015 Banca: IBFC Órgão: MGS Prova: IBFC - 2015 - MGS - Contabilidade |
Q639303 Contabilidade Geral

Analise os conceitos sobre Princípios de Contabilidade abaixo, e preencha as lacunas na ordem correta:

“O patrimônio pertence à entidade, mas a recíproca não é verdadeira. A soma ou agregação contábil de patrimônios _____________ não resulta em nova entidade, mas numa unidade de natureza econômico-contábil”.

“A falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar _________ de sua relevância, por isso é necessário ponderar a relação entre a oportunidade e a confiabilidade da informação”.

Alternativas
Ano: 2015 Banca: MGA Órgão: TCE-CE Prova: MGA - 2015 - TCE-CE - Ciências Contábeis |
Q631480 Contabilidade Geral
Assinale a alternativa que apresenta uma das características qualitativas fundamentais da informação contábil-financeira, segundo as Normas Brasileiras de Contabilidade:
Alternativas
Ano: 2015 Banca: MGA Órgão: TCE-CE Prova: MGA - 2015 - TCE-CE - Ciências Contábeis |
Q631479 Contabilidade Geral
Assinale a alternativas que NÃO representa uma característica qualitativa de melhoria da informação contábil-financeira:
Alternativas
Ano: 2015 Banca: COMPERVE - UFRN Órgão: UFERSA Prova: COMPERVE - 2015 - UFERSA - Contador |
Q621943 Contabilidade Geral
O Comitê de Pronunciamentos Contábeis emitiu o pronunciamento que estabelece a Estrutura Conceitual Básica da Contabilidade (CPC 00), no qual estão definidas as características qualitativas da informação contábil-financeira útil. Essas características foram agrupadas em duas categorias: características fundamentais e características de melhoria. São exemplos de características qualitativas de melhoria:
Alternativas
Ano: 2015 Banca: FGV Órgão: CODEMIG Prova: FGV - 2015 - CODEMIG - Contador Corporativo |
Q619100 Contabilidade Geral
O princípio básico da divulgação de informações por segmento é que a entidade deve divulgar informações que permitam aos usuários das demonstrações contábeis avaliarem a natureza e os efeitos financeiros das atividades de negócios nos quais está envolvida e os ambientes econômicos em que opera.
No que tange à divulgação de informações por segmento, analise os itens a seguir:
I. Um segmento operacional pode desenvolver atividades de negócio cujas receitas ainda serão obtidas.
II. Nem todas as partes de uma entidade constituem, necessariamente, um segmento operacional ou parte de segmento operacional.
III. Os planos de benefícios pós-emprego de uma entidade podem ser considerados como segmentos operacionais.
IV. Um único gestor não pode ser o gestor de segmento para mais de um segmento operacional.
É correto somente o que se afirma em:
Alternativas
Ano: 2015 Banca: FUNCAB Órgão: FUNASG - RJ Prova: FUNCAB - 2015 - FUNASG - Contador |
Q615454 Contabilidade Geral
Marque a alternativa que apresenta a fase do ciclo contábil, representativo do fato de se registrar a compra de um ativo em imobilizado e em passivo pelo fato da compra ter sido efetuada a prazo.
Alternativas
Q605431 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00 (R1), _____________significa ter informação disponível para tomadores de decisão a tempo de poder influenciá-los em suas decisões. Em geral, a informação mais antiga é a que tem menos utilidade. Contudo, certa informação pode ter o seu atributo ______________ prolongado após o encerramento do período contábil, em decorrência de alguns usuários, por exemplo, necessitarem identificar e avaliar tendências
Alternativas
Q601419 Contabilidade Geral
Os benefícios econômicos futuros incorporados a um ativo podem fluir para a entidade de diversas maneiras. Por exemplo, o ativo pode ser:

I – usado isoladamente ou em conjunto com outros ativos na produção de bens ou na prestação de serviços a serem vendidos pela entidade.

II – distribuído aos proprietários da entidade.

III – usado para liquidar um passivo.

Assinale a alternativa que apontas a(s) assertiva(s) correta(s).

Alternativas
Q590254 Contabilidade Geral
A administração da Cia. Beta, ao proceder a adoção do conjunto de pronunciamentos técnicos, concluiu que o atendimento ao critério de reconhecimento de um conjunto específico de seus ativos traria informações distorcidas aos seus usuários primários. Segundo a administração da Cia. Beta, tal desdobramento é conflitante com o objetivo das demonstrações contábeis estabelecido na Estrutura Conceitual. Nesse cenário, o CPC 26 (R1) orienta que a entidade:
Alternativas
Q590252 Contabilidade Geral
O relatório contábil-financeiro de propósito geral fornece aos usuários primários informações contábil-financeiras acerca da entidade. De acordo com o texto da Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, uma informação NÃO diretamente fornecida pelo relatório contábil-financeiro de propósito geral refere-se a:
Alternativas
Q590251 Contabilidade Geral
De acordo com a Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, o objetivo do relatório contábil-financeiro de propósito geral é fornecer informações contábil-financeiras acerca da entidade que reporta essa informação (reporting entity), que sejam úteis aos chamados usuários primários. É(são) considerado(s) usuário(s) primário(s):
Alternativas
Respostas
1101: D
1102: A
1103: D
1104: D
1105: D
1106: A
1107: D
1108: C
1109: C
1110: A
1111: C
1112: C
1113: B
1114: A
1115: A
1116: C
1117: A
1118: D
1119: E
1120: C