Questões de Concurso
Sobre estrutura conceitual básica em contabilidade geral
Foram encontradas 1.392 questões


As boas práticas de reporte financeiro recomendam que cada demonstração contábil e respectivas notas explicativas devem ser identificadas claramente. Com base nessas recomendações, o CPC 26 (R1) enumerou as informações que devem ser divulgadas de forma destacada e repetidas, quando necessário, para a devida compreensão da informação apresentada.
Nesse contexto, qual informação NÃO consta dos requerimentos do CPC 26 para apresentação das demonstrações contábeis?
A respeito do ciclo contábil, julgue os itens a seguir.
I Compõem o ciclo contábil o registro das transações no diário e no razonete, a preparação do balancete após ajustes e os registros de encerramento.
II Elaborar os papéis de trabalho é parte inicial na programação do ciclo contábil, momento em que são traçados os objetivos de todo o processo.
III As fases do ciclo contábil podem ser descritas como: captação, reconhecimento, processo de acumulação, sumarização e evidenciação.
IV A elaboração das demonstrações financeiras relativas a cada exercício social não necessariamente deve seguir o ciclo contábil.
Estão certos apenas os itens
Na última versão do Pronunciamento Técnico CPC00 - Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, a característica “essência sobre a forma” foi formalmente retirada da condição de componente separado da representação fidedigna.
Assinale a opção que indica o motivo porque a “essência sobre a forma” foi retirada.
Acerca do reconhecimento de despesas, é correto afirmar que
I. Entidade. II. Índice de liquidez. III. Continuidade.
Quais estão corretos?
( ) Relevância: critérios relevantes resultam na informação do objeto que auxilia a tomada de decisões dos usuários previstos. ( ) Compreensibilidade: critérios compreensíveis resultam em informação do objeto a qual pode ser compreendida pelos usuários previstos. ( ) Confiabilidade: critérios confiáveis resultam em informação do objeto que está livre de tendências como apropriado nas circunstâncias do trabalho. ( ) Neutralidade: critérios neutros permitem a mensuração ou a avaliação consistente de determinado objeto, incluindo, se relevante, apresentação e divulgação, quando usadas em circunstâncias similares por auditores independentes diferentes. ( ) Integralidade: critérios integrais resultam em informação do objeto, preparada de acordo com eles, sem omissão de fatores relevantes que poderiam, razoavelmente, afetar decisões dos usuários tomadas com base nessa informação.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo.
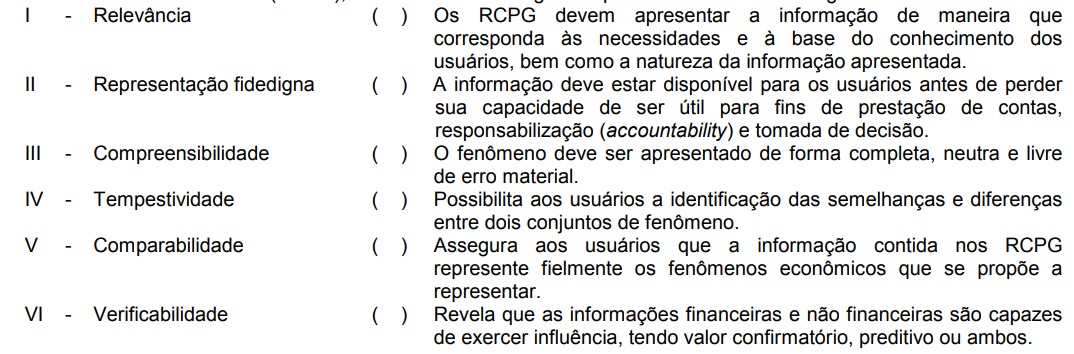
Assinale a alternativa que apresenta a sequência CORRETA da segunda coluna, de cima para baixo.
I. É um bem controlado pela entidade.
II. É um bem resultado de eventos passados.
III. Do bem se espera que resultem benefícios econômicos futuros para a entidade.
IV. Do bem se espera que resultem desembolsos de caixa.
Está(ão) CERTO(S) o(s) item(ns):
I - O Princípio da competência determina quando as alterações no ativo ou no passivo resultam em aumento ou diminuição no patrimônio líquido, estabelecendo diretrizes para classificação das mutações patrimoniais, resultantes da observância do Princípio da oportunidade. II - O Princípio da prudência impõe a escolha da hipótese de que resulte menor patrimônio líquido, quando se apresentarem opções igualmente aceitáveis diante dos demais Princípios Fundamentais de Contabilidade. III - A observância do Princípio da continuidade é indispensável à correta aplicação do Princípio da competência, por efeito de se relacionar diretamente à quantificação dos componentes patrimoniais e à formação do resultado, e de constituir dado importante para aferir a capacidade futura de geração de resultado.
De acordo com as afirmativas acima, assinale a alternativa correta:

 Conheça nossos planos