Questões de Concurso
Sobre estrutura conceitual básica em contabilidade geral
Foram encontradas 1.392 questões


Ano: 2023
Banca:
Unesc
Órgão:
Câmara de Ermo - SC
Prova:
Unesc - 2023 - Câmara de Ermo - SC - Contador |
Q4375963
Contabilidade Geral
Dentro do âmbito da contabilidade, é importante distinguir entre mudanças nas estimativas contábeis e erros de exercícios anteriores. Sobre o enunciado, analise as seguintes alternativas e identifique a correta.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Ibitirama - ES
Prova:
IDCAP - 2023 - Prefeitura de Ibitirama - ES - Técnico em Contabilidade |
Q4273193
Contabilidade Geral
A Resolução CFC n.º 750/93 estabelece os princípios
fundamentais da Contabilidade, sendo eles:
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Vargem Alta - ES
Prova:
IDCAP - 2023 - Prefeitura de Vargem Alta - ES - Técnico de Contabilidade |
Q4269438
Contabilidade Geral
Leia o excerto abaixo.
"A avaliação dos componentes patrimoniais deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes".
(Fonte:https://www.ufrb.edu.br/cmp/images/documentos /legislacao/Resoluo%20CFC%20n%20750_93.pdf).
A característica da contabilidade pública descrita no trecho acima é resultado do princípio:
"A avaliação dos componentes patrimoniais deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes".
(Fonte:https://www.ufrb.edu.br/cmp/images/documentos /legislacao/Resoluo%20CFC%20n%20750_93.pdf).
A característica da contabilidade pública descrita no trecho acima é resultado do princípio:
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Ibitirama - ES
Prova:
IDCAP - 2023 - Prefeitura de Ibitirama - ES - Contador |
Q4266809
Contabilidade Geral
Assinale a alternativa abaixo que não constitui um
princípio fundamento de contabilidade:
Q4229882
Contabilidade Geral
Texto associado
Por força do regime de competência, as provisões
contingentes constituem uma maneira de garantir que as
demonstrações financeiras reflitam, de maneira adequada, as
obrigações que a empresa possui. Os valores são estimados a
partir do momento em que a empresa avalia quais eventos
passados possam gerar impactos relevantes sobre o
patrimônio da organização. Essas previsões são mensuradas
se a empresa tiver conhecimento dessa situação e também se
for capaz de estimar, com relativa confiança, o valor dessa
obrigação futura.
Com relação às provisões e aos passivos contingentes é
importante conhecer, entre outros aspectos, os critérios de
reconhecimento e bases de mensuração apropriados a
provisões para permitir que os usuários entendam a sua
natureza, oportunidade e valor. Acerca desse objeto, julgue
(C ou E) o item a seguir.
O valor reconhecido como provisão deve ser a melhor
estimativa do desembolso exigido para liquidar a
obrigação presente na data do balanço.
Q4229871
Contabilidade Geral
Texto associado
A determinação do valor justo dos ativos é um desafio
lançado para a ciência contábil praticada no Brasil no sentido
de aprimorar seus modelos de mensuração a fim de adotar ou
de se integrar aos melhores padrões e práticas contábeis
internacionais.
As principais aplicações e técnicas de avaliação do valor
justo já estão normatizadas no Brasil. Com relação a essa
temática, julgue (C ou E) o item a seguir.
O preço da transação será sempre diferente do valor
justo, ainda que no momento da aquisição de um ativo.
Q4229870
Contabilidade Geral
Texto associado
A determinação do valor justo dos ativos é um desafio
lançado para a ciência contábil praticada no Brasil no sentido
de aprimorar seus modelos de mensuração a fim de adotar ou
de se integrar aos melhores padrões e práticas contábeis
internacionais.
As principais aplicações e técnicas de avaliação do valor
justo já estão normatizadas no Brasil. Com relação a essa
temática, julgue (C ou E) o item a seguir.
O valor justo é definido como o preço que seria
recebido pela venda de um ativo ou que seria pago pela
transferência de um passivo em uma transação não
forçada entre participantes do mercado na data de
mensuração.
Q4229869
Contabilidade Geral
Texto associado
A determinação do valor justo dos ativos é um desafio
lançado para a ciência contábil praticada no Brasil no sentido
de aprimorar seus modelos de mensuração a fim de adotar ou
de se integrar aos melhores padrões e práticas contábeis
internacionais.
As principais aplicações e técnicas de avaliação do valor
justo já estão normatizadas no Brasil. Com relação a essa
temática, julgue (C ou E) o item a seguir.
O valor justo não é uma mensuração baseada em
mercado, mas trata-se de uma mensuração específica da
entidade.
Q4229853
Contabilidade Geral
Texto associado
Os relatórios financeiros para fins gerais possuem uma estrutura conceitual estabelecida nas normas contábeis, pois esses documentos visam a suprir os stakeholders externos, existentes e potenciais, os quais não podem exigir que as entidades que reportam forneçam informações diretamente a eles, devendo, portanto, se basear nesses relatórios para obtenção das informações financeiras de que necessitam para tomarem suas decisões.
Em relação aos relatórios para fins gerais, julgue (C ou E) o item a seguir.
As informações fornecidas que mensuram o ativo ou o
passivo ao custo histórico perderam totalmente a
relevância para os usuários das demonstrações
contábeis para fins gerais.
Q4229843
Contabilidade Geral
Texto associado
O advento da Lei nº 11.638/2007, iniciou no Brasil o
processo de alinhamento e convergência das normas
contábeis brasileiras aos padrões internacionais. Desde então,
para facilitar essa integração, foi criado o Comitê de
Pronunciamentos Contábeis (CPC), com papel de destaque
na tarefa de transformação das normas contábeis brasileiras.
O CPC ganhou protagonismo como o principal órgão
regulador da contabilidade no Brasil, emitindo uma série de
pronunciamentos, orientações e interpretações. Acerca desse
assunto, julgue (C ou E) o item a seguir.
As interpretações e as orientações são emitidas para
esclarecer, de forma paralela e complementar, os
pronunciamentos técnicos.
Ano: 2023
Banca:
Máxima
Órgão:
Prefeitura de Estiva - MG
Prova:
Máxima - 2023 - Prefeitura de Estiva - MG - Assistente de Contabilidade |
Q4210260
Contabilidade Geral
A equação fundamental do Patrimônio, que evidencia o Patrimônio em
situação normal, pode ser apresentada em todas as seguintes formas,
EXCETO:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Butiá - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Butiá - RS - Tesoureiro |
Q4205714
Contabilidade Geral
O ativo deve ser classificado como circulante quando
satisfizer a qualquer dos seguintes critérios:
I. Seja realizado até doze meses após a data das demonstrações contábeis.
II. Deve ser reconhecido inicialmente com base no valor de aquisição, produção ou construção.
III. É um ativo não monetário.
Está(ão) CORRETO(S):
I. Seja realizado até doze meses após a data das demonstrações contábeis.
II. Deve ser reconhecido inicialmente com base no valor de aquisição, produção ou construção.
III. É um ativo não monetário.
Está(ão) CORRETO(S):
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Morro Reuter - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Morro Reuter - RS - Contador |
Q4119738
Contabilidade Geral
O Balanço Patrimonial é um relatório que apresenta todas as contas patrimoniais das
empresas, seus bens, direitos, obrigações e fontes de recursos. Sobre o assunto, assinale a alternativa
INCORRETA.
Ano: 2023
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Prova:
COMPERVE - UFRN - 2023 - UFRN - Técnico em Contabilidade |
Q3215802
Contabilidade Geral
O Comitê de Pronunciamentos Contábeis (CPC) emitiu o Pronunciamento Técnico CPC 00
(R2), cujo título é “Estrutura Conceitual Para Relatório Financeiro”. No Capítulo 6 desse
Pronunciamento, que trata da temática de Mensuração, são apresentados alguns conceitos
relevantes de valor. Analise os conceitos apresentados abaixo.
I. Valor justo é o preço que seria recebido pela venda de ativo ou que seria pago pela transferência de passivo em transação ordenada entre participantes do mercado, na data de mensuração.
II. Valor em uso é o valor presente dos fluxos de caixa, ou outros benefícios econômicos, os quais a entidade espera obter do uso de ativo e de sua alienação final.
III. Valor de cumprimento é o valor futuro do caixa, ou de outros recursos econômicos, os quais a entidade espera ser obrigada a transferir para cumprir a obrigação.
IV. Valores atuais de ativos e passivos refletem as mudanças, desde a data de mensuração anterior, em estimativas de fluxos de caixa, e em outros fatores refletidos nesses valores atuais. Diferentemente do custo histórico, o valor atual de ativo ou passivo resulta, mesmo em parte, do preço da transação ou outro evento que deu origem ao ativo ou passivo.
Estão corretos os conceitos presentes nos itens
I. Valor justo é o preço que seria recebido pela venda de ativo ou que seria pago pela transferência de passivo em transação ordenada entre participantes do mercado, na data de mensuração.
II. Valor em uso é o valor presente dos fluxos de caixa, ou outros benefícios econômicos, os quais a entidade espera obter do uso de ativo e de sua alienação final.
III. Valor de cumprimento é o valor futuro do caixa, ou de outros recursos econômicos, os quais a entidade espera ser obrigada a transferir para cumprir a obrigação.
IV. Valores atuais de ativos e passivos refletem as mudanças, desde a data de mensuração anterior, em estimativas de fluxos de caixa, e em outros fatores refletidos nesses valores atuais. Diferentemente do custo histórico, o valor atual de ativo ou passivo resulta, mesmo em parte, do preço da transação ou outro evento que deu origem ao ativo ou passivo.
Estão corretos os conceitos presentes nos itens
Q2626164
Contabilidade Geral
De acordo com o Pronunciamento Conceitual Básico – CPC 00, o objetivo do relatório financeiro é fornecer informações financeiras sobre a entidade que reporta que sejam úteis para investidores, credores, existentes e potenciais, na tomada de decisões referente à oferta de recursos à entidade. Essas decisões envolvem decisões sobre:
Ano: 2023
Banca:
Instituto Referência
Órgão:
SEROPREVI - RJ
Prova:
Instituto Referência - 2023 - SEROPREVI - RJ - Analista de Controle Interno |
Q2460913
Contabilidade Geral
A contabilidade, enquanto ciência social que estuda o
Patrimônio das Entidades, se baseia em princípios que se
aplicam a ela em toda a sua extensão. Nesse contexto, é
CORRETO afirmar ser o princípio da contabilidade que
reconhece o Patrimônio como objeto da Contabilidade e
afirma a autonomia patrimonial, a necessidade da
diferenciação de um Patrimônio particular no universo dos
patrimônios existentes, independentemente de pertencer a
uma pessoa, um conjunto de pessoas, uma sociedade ou
instituição de qualquer natureza ou finalidade, com ou sem
fins lucrativos:
Ano: 2023
Banca:
UNIVIDA
Órgão:
Prefeitura de Floraí - PR
Prova:
UNIVIDA - 2023 - Prefeitura de Floraí - PR - Contador |
Q2381833
Contabilidade Geral
No que diz respeito aos princípios
contábeis, podemos afirmar:
Ano: 2023
Banca:
UNIVIDA
Órgão:
Prefeitura de Floraí - PR
Prova:
UNIVIDA - 2023 - Prefeitura de Floraí - PR - Contador |
Q2381832
Contabilidade Geral
Leia as afirmativas abaixo e marque
V para verdadeiro e F para falso:
Podemos afirmar que por conta do
princípio do registro pelo valor original:
( ) A avaliação dos componentes patrimoniais deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes.
( ) A moeda, embora aceita universalmente como medida de valor, não representa unidade constante em termos do poder aquisitivo.
( ) O valor original será mantido enquanto o componente permanecer como parte do patrimônio, inclusive quando da saída deste.
( ) O uso da moeda do País na tradução do valor dos componentes patrimoniais não constitui imperativo de homogeneização quantitativa dos mesmos.
Assinale a alternativa que contém a sequência correta:
( ) A avaliação dos componentes patrimoniais deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes.
( ) A moeda, embora aceita universalmente como medida de valor, não representa unidade constante em termos do poder aquisitivo.
( ) O valor original será mantido enquanto o componente permanecer como parte do patrimônio, inclusive quando da saída deste.
( ) O uso da moeda do País na tradução do valor dos componentes patrimoniais não constitui imperativo de homogeneização quantitativa dos mesmos.
Assinale a alternativa que contém a sequência correta:
Ano: 2023
Banca:
UNIVIDA
Órgão:
Prefeitura de Floraí - PR
Prova:
UNIVIDA - 2023 - Prefeitura de Floraí - PR - Contador |
Q2381831
Contabilidade Geral
Acerca dos princípios de
contabilidade, leia o excerto abaixo:
“O princípio da ___________reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima:
“O princípio da ___________reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima:
Ano: 2023
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2023 - Prefeitura de Niterói - RJ - Contador |
Q2338608
Contabilidade Geral
Para o fechamento do exercício de 2022,
a contabilidade de uma companhia encontrou
os seguintes saldos:
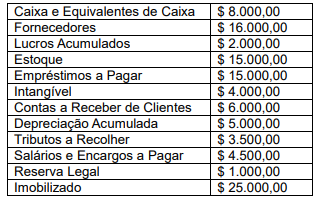
Considerando o disposto na NBC TG Estrutura Conceitual e na Lei nº 6.404/76, e com base nas informações acima, os valores relativos ao Capital Social (CS) e ao Passivo Total (PT) são, respectivamente:
Considerando o disposto na NBC TG Estrutura Conceitual e na Lei nº 6.404/76, e com base nas informações acima, os valores relativos ao Capital Social (CS) e ao Passivo Total (PT) são, respectivamente:

 Conheça nossos planos