Questões de Concurso
Comentadas sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 356 questões


Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319293
Contabilidade Geral
Em 01/02/2013, a empresa Ativa S.A. adquiriu uma máquina, no valor de R$ 2.000.000,00, diretamente do fornecedor. Pagou 10% do valor à vista e o restante será pago em 10 parcelas anuais de R$ 180.000,00, sendo a primeira a ser paga em 01/02/2014. A taxa de juros cobrada pelo credor foi de 13% ao ano. A seguir, a demonstração do valor presente das parcelas:
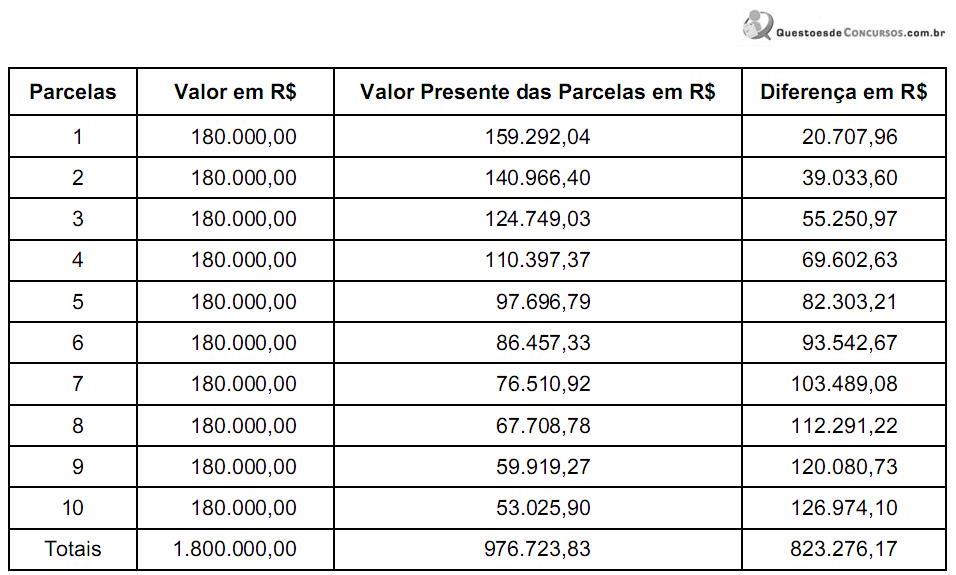
Lançamento contábil que deveria ter sido feito pela empresa Ativa S.A., em 01/02/2013, em R$:
Lançamento contábil que deveria ter sido feito pela empresa Ativa S.A., em 01/02/2013, em R$:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264299
Contabilidade Geral
A Cia. Mercúrio inicia em janeiro de 2009 uma pesquisa para desenvolvimento de um protótipo de captação de energia solar. Quando concluído, será patenteado pela empresa. Até junho de 2009, a empresa já havia efetuado diversos gastos com pesquisa no valor de R$ 200.000,00. Após essa data, com o avanço do processo de pesquisa, foi possível definir um critério confiável de controle, acumulação, identificação e registro do Ativo Intangível. No final de 2009, os gastos da empresa com pesquisas totalizaram R$ 280.000,00 e o valor recuperável do intangível incorporado foi de R$ 100.000,00.
Com base nas informações fornecidas, o registro contábil desse evento é:
Com base nas informações fornecidas, o registro contábil desse evento é:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264295
Contabilidade Geral
A empresa Data Power S.A. apura sobre sua folha de pagamentos administrativa de R$ 100.000,00 o total de 20% de INSS, correspondente a 12% de contribuição da parcela de responsabilidade da empresa e 8% da parcela do empregado. A empresa efetuou a contabilização de R$ 20.000,00 como despesa de INSS no resultado. Ao fazer a conciliação da conta, deve o contador
Q245114
Contabilidade Geral
Em uma compra à vista de materiais de expediente, o lançamento na escrituração contábil foi feito, equivocadamente, a maior. Considerando a ITG 2000 – Escrituração Contábil, o erro encontrado deverá ser corrigido com um lançamento de:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200029
Contabilidade Geral
Os membros do Sistema Público de Escrituração Digital (Sped) estão listados abaixo.
• Banco Central do Brasil (BACEN)
• Comissão de Valores Mobiliários (CVM)
• Conselho Federal de Contabilidade (CFC)
• Departamento Nacional de Registro de Comércio (DNRC)
• Secretaria da Receita Federal do Brasil (RFB)
• Superintendência de Seguros Privados – (Susep)
• Secretaria de Estado da Fazenda (SEFAZ)
• Secretarias de Finanças das Capitais (SEFIC)
Além da Secretaria da Receita Federal, quais os membros que têm acesso incondicional aos livros digitais do Sped?
• Banco Central do Brasil (BACEN)
• Comissão de Valores Mobiliários (CVM)
• Conselho Federal de Contabilidade (CFC)
• Departamento Nacional de Registro de Comércio (DNRC)
• Secretaria da Receita Federal do Brasil (RFB)
• Superintendência de Seguros Privados – (Susep)
• Secretaria de Estado da Fazenda (SEFAZ)
• Secretarias de Finanças das Capitais (SEFIC)
Além da Secretaria da Receita Federal, quais os membros que têm acesso incondicional aos livros digitais do Sped?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154824
Contabilidade Geral
A Comercial Obra não tem participação na Comercial Pronta e as duas empresas não estão sob o mesmo controle acionário. Elas acordaram que a primeira incorporaria a segunda, em 30 de junho de 2009, com base no acervo líquido avaliado pelo justo valor, por não estarem sob o mesmo controle acionário.
As companhias apresentaram os balanços a seguir, elaborados em 30 de junho de 2009.
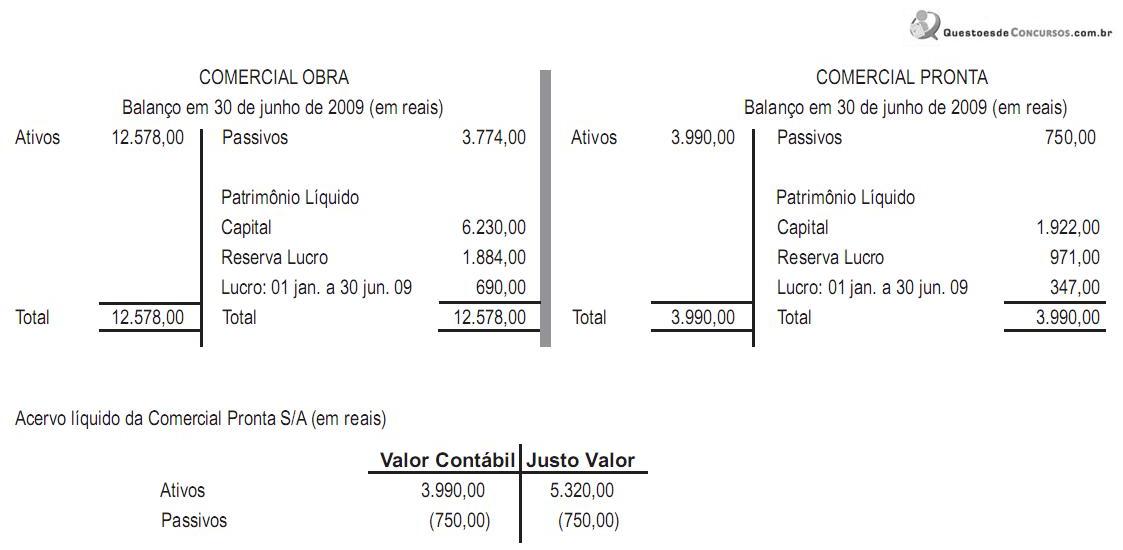
Na incorporação, houve a efetiva transferência do controle acionário, e a incorporada foi considerada como adquirida.
Nessas condições, o lançamento do aumento de capital na incorporadora, em decorrência da incorporação, em reais, foi
As companhias apresentaram os balanços a seguir, elaborados em 30 de junho de 2009.
Na incorporação, houve a efetiva transferência do controle acionário, e a incorporada foi considerada como adquirida.
Nessas condições, o lançamento do aumento de capital na incorporadora, em decorrência da incorporação, em reais, foi
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105544
Contabilidade Geral
A Empresa Comercial Caramuru S/A fechou uma operação de seguros com a Seguradora Pacífica S/A, em junho de 2010, por um período de 3 anos, a contar de julho de 2010, pagando antecipadamente R$ 54.000,00.
A classificação dessa operação no Balanço Patrimonial, a ser extraído em 31/12/2010, deverá ser, em reais, a seguinte:

A classificação dessa operação no Balanço Patrimonial, a ser extraído em 31/12/2010, deverá ser, em reais, a seguinte:
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ANEEL
Prova:
CESPE / CEBRASPE - 2010 - ANEEL - Especialista em Regulação de Serviços Públicos de Energia - Área 3 |
Q1650125
Contabilidade Geral
A escrituração contábil é realizada com base no método das partidas dobradas. Com relação às fórmulas de lançamentos contábeis utilizadas para registro dos fatos, julgue o item seguinte.
Lançamento de segunda fórmula registra fatos que envolvem
duas contas devedoras e duas contas credoras.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 21ª Região (RN)
Prova:
CESPE - 2010 - TRT - 21ª Região (RN) - Analista Judiciário - Contabilidade |
Q109898
Contabilidade Geral
Texto associado
Com relação à escrituração contábil, julgue os itens que se seguem.
Entre as formalidades intrínsecas da escrituração contábil, consta a obrigação de manter livros sem rasuras, emendas, entrelinhas, borrões ou raspaduras, espaços em branco, observações ou escritas à margem.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Técnico de Contabilidade |
Q109313
Contabilidade Geral
Acerca dos livros obrigatórios ou facultativos comuns às empresas, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-BA
Prova:
CESPE - 2010 - TRE-BA - Técnico Judiciário - Contabilidade |
Q94466
Contabilidade Geral
Texto associado
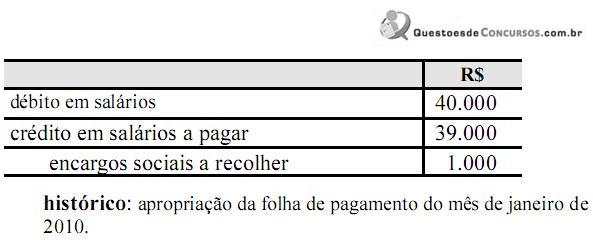
Cada um dos itens a seguir apresenta uma partida dobrada efetuada
em um livro diário de uma empresa industrial seguida de um
histórico a ser julgado.
em um livro diário de uma empresa industrial seguida de um
histórico a ser julgado.
Salvador, 31 de dezembro de 2009
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-BA
Prova:
CESPE - 2010 - TRE-BA - Técnico Judiciário - Contabilidade |
Q94464
Contabilidade Geral
Texto associado
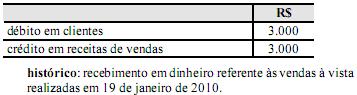
Cada um dos itens a seguir apresenta uma partida dobrada efetuada
em um livro diário de uma empresa industrial seguida de um
histórico a ser julgado.
em um livro diário de uma empresa industrial seguida de um
histórico a ser julgado.
Salvador, 20 de janeiro de 2010
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-BA
Prova:
CESPE - 2010 - TRE-BA - Técnico Judiciário - Contabilidade |
Q94444
Contabilidade Geral
Texto associado
Em cada um dos itens a seguir é apresentada uma situação
hipotética, referente a registros contábeis, seguida de uma assertiva
a ser julgada com base nas normas brasileiras de contabilidade.
hipotética, referente a registros contábeis, seguida de uma assertiva
a ser julgada com base nas normas brasileiras de contabilidade.
Uma floricultura recebeu uma fatura da companhia de águas referente ao consumo do mês de dezembro de 2009, com vencimento para os primeiros dias de 2010. Nessa situação, a fatura recebida deve ser contabilizada com uma partida dobrada cujo débito deve ser feito em uma conta de despesa e o crédito, em uma conta do passivo circulante no exercício de 2010.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91977
Contabilidade Geral
Ao apurar o resultado no fim do período contábil, a empresa encontrou um lucro líquido, antes dos tributos sobre o lucro e das participações, no montante de R$ 1.520,00.
A planilha de custos trazida para compor o resultado do período continha juros relativos a dezembro de 2009, já pagos, no valor de R$ 125,00; juros relativos a janeiro de 2010, ainda não pagos, no valor de R$ 180,00; juros relativos a dezembro de 2009, ainda não pagos, no valor de R$ 160,00; juros relativos a janeiro de 2010, já pagos, no valor de R$ 200,00. Referida planilha já havia sido contabilizada segundo o regime de caixa. As demais contas estavam certas, com saldos já contabilizados, segundo o regime de competência. A empresa, então, mandou promover o registro contábil das alterações necessárias para apresentar os eventos segundo o regime de competência, em obediência à regulamentação vigente. Após os lançamentos cabíveis, o rédito do período passou a ser lucro de
A planilha de custos trazida para compor o resultado do período continha juros relativos a dezembro de 2009, já pagos, no valor de R$ 125,00; juros relativos a janeiro de 2010, ainda não pagos, no valor de R$ 180,00; juros relativos a dezembro de 2009, ainda não pagos, no valor de R$ 160,00; juros relativos a janeiro de 2010, já pagos, no valor de R$ 200,00. Referida planilha já havia sido contabilizada segundo o regime de caixa. As demais contas estavam certas, com saldos já contabilizados, segundo o regime de competência. A empresa, então, mandou promover o registro contábil das alterações necessárias para apresentar os eventos segundo o regime de competência, em obediência à regulamentação vigente. Após os lançamentos cabíveis, o rédito do período passou a ser lucro de
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80722
Contabilidade Geral
Texto associado
Determinada empresa mantém conta-corrente nos bancos
A, B e C. No final do mês de outubro, o setor de controle observou
inconsistências, posteriormente corrigidas, nos lançamentos
contábeis efetuados pela contabilidade da empresa nas respectivas
contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco
A, para pagamento de serviços de manutenção nas máquinas, havia
sido lançado no livro razão do banco C; depósito de R$ 1.000,00,
oriundo das vendas à vista na segunda quinzena, realizado no banco
A, havia sido lançado no livro razão do banco B; cheque emitido
no valor de R$ 1.500,00 contra o banco C, para liquidação de
despesas do mês anterior, havia sido lançado no livro razão do
banco B; cheque emitido no valor de R$ 2.000,00 contra o banco
A, para pagamento de consultoria jurídica, havia sido lançado a
débito; e depósito em cheques, no valor total de R$ 2.500,00,
oriundos das vendas recebidas em cheques na primeira quinzena,
realizado no banco C, havia sido lançado no livro razão do banco
A. Os cheques depositados foram honrados pelos emitentes e
devidamente compensados no mesmo mês.
Com base nas informações apresentadas acima, julgue o item que
se segue.
A, B e C. No final do mês de outubro, o setor de controle observou
inconsistências, posteriormente corrigidas, nos lançamentos
contábeis efetuados pela contabilidade da empresa nas respectivas
contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco
A, para pagamento de serviços de manutenção nas máquinas, havia
sido lançado no livro razão do banco C; depósito de R$ 1.000,00,
oriundo das vendas à vista na segunda quinzena, realizado no banco
A, havia sido lançado no livro razão do banco B; cheque emitido
no valor de R$ 1.500,00 contra o banco C, para liquidação de
despesas do mês anterior, havia sido lançado no livro razão do
banco B; cheque emitido no valor de R$ 2.000,00 contra o banco
A, para pagamento de consultoria jurídica, havia sido lançado a
débito; e depósito em cheques, no valor total de R$ 2.500,00,
oriundos das vendas recebidas em cheques na primeira quinzena,
realizado no banco C, havia sido lançado no livro razão do banco
A. Os cheques depositados foram honrados pelos emitentes e
devidamente compensados no mesmo mês.
Com base nas informações apresentadas acima, julgue o item que
se segue.
Para corrigir-se o saldo contábil do livro razão do banco B, foi feito um débito no valor de R$ 1.000,00 e um crédito no valor de R$ 1.500,00.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80721
Contabilidade Geral
Texto associado
Determinada empresa mantém conta-corrente nos bancos
A, B e C. No final do mês de outubro, o setor de controle observou
inconsistências, posteriormente corrigidas, nos lançamentos
contábeis efetuados pela contabilidade da empresa nas respectivas
contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco
A, para pagamento de serviços de manutenção nas máquinas, havia
sido lançado no livro razão do banco C; depósito de R$ 1.000,00,
oriundo das vendas à vista na segunda quinzena, realizado no banco
A, havia sido lançado no livro razão do banco B; cheque emitido
no valor de R$ 1.500,00 contra o banco C, para liquidação de
despesas do mês anterior, havia sido lançado no livro razão do
banco B; cheque emitido no valor de R$ 2.000,00 contra o banco
A, para pagamento de consultoria jurídica, havia sido lançado a
débito; e depósito em cheques, no valor total de R$ 2.500,00,
oriundos das vendas recebidas em cheques na primeira quinzena,
realizado no banco C, havia sido lançado no livro razão do banco
A. Os cheques depositados foram honrados pelos emitentes e
devidamente compensados no mesmo mês.
Com base nas informações apresentadas acima, julgue o item que
se segue.
A, B e C. No final do mês de outubro, o setor de controle observou
inconsistências, posteriormente corrigidas, nos lançamentos
contábeis efetuados pela contabilidade da empresa nas respectivas
contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco
A, para pagamento de serviços de manutenção nas máquinas, havia
sido lançado no livro razão do banco C; depósito de R$ 1.000,00,
oriundo das vendas à vista na segunda quinzena, realizado no banco
A, havia sido lançado no livro razão do banco B; cheque emitido
no valor de R$ 1.500,00 contra o banco C, para liquidação de
despesas do mês anterior, havia sido lançado no livro razão do
banco B; cheque emitido no valor de R$ 2.000,00 contra o banco
A, para pagamento de consultoria jurídica, havia sido lançado a
débito; e depósito em cheques, no valor total de R$ 2.500,00,
oriundos das vendas recebidas em cheques na primeira quinzena,
realizado no banco C, havia sido lançado no livro razão do banco
A. Os cheques depositados foram honrados pelos emitentes e
devidamente compensados no mesmo mês.
Com base nas informações apresentadas acima, julgue o item que
se segue.
Antes das devidas correções, o saldo bancário mantido no banco A estava menor que o saldo contábil do livro razão do banco A em R$ 1.000,00.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80720
Contabilidade Geral
Texto associado
Determinada empresa mantém conta-corrente nos bancos
A, B e C. No final do mês de outubro, o setor de controle observou
inconsistências, posteriormente corrigidas, nos lançamentos
contábeis efetuados pela contabilidade da empresa nas respectivas
contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco
A, para pagamento de serviços de manutenção nas máquinas, havia
sido lançado no livro razão do banco C; depósito de R$ 1.000,00,
oriundo das vendas à vista na segunda quinzena, realizado no banco
A, havia sido lançado no livro razão do banco B; cheque emitido
no valor de R$ 1.500,00 contra o banco C, para liquidação de
despesas do mês anterior, havia sido lançado no livro razão do
banco B; cheque emitido no valor de R$ 2.000,00 contra o banco
A, para pagamento de consultoria jurídica, havia sido lançado a
débito; e depósito em cheques, no valor total de R$ 2.500,00,
oriundos das vendas recebidas em cheques na primeira quinzena,
realizado no banco C, havia sido lançado no livro razão do banco
A. Os cheques depositados foram honrados pelos emitentes e
devidamente compensados no mesmo mês.
Com base nas informações apresentadas acima, julgue o item que
se segue.
A, B e C. No final do mês de outubro, o setor de controle observou
inconsistências, posteriormente corrigidas, nos lançamentos
contábeis efetuados pela contabilidade da empresa nas respectivas
contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco
A, para pagamento de serviços de manutenção nas máquinas, havia
sido lançado no livro razão do banco C; depósito de R$ 1.000,00,
oriundo das vendas à vista na segunda quinzena, realizado no banco
A, havia sido lançado no livro razão do banco B; cheque emitido
no valor de R$ 1.500,00 contra o banco C, para liquidação de
despesas do mês anterior, havia sido lançado no livro razão do
banco B; cheque emitido no valor de R$ 2.000,00 contra o banco
A, para pagamento de consultoria jurídica, havia sido lançado a
débito; e depósito em cheques, no valor total de R$ 2.500,00,
oriundos das vendas recebidas em cheques na primeira quinzena,
realizado no banco C, havia sido lançado no livro razão do banco
A. Os cheques depositados foram honrados pelos emitentes e
devidamente compensados no mesmo mês.
Com base nas informações apresentadas acima, julgue o item que
se segue.
A diferença entre o saldo bancário do livro razão do banco C e o saldo bancário mantido no banco C, antes das devidas correções, era igual a R$ 1.500,00.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80719
Contabilidade Geral
Texto associado
Cada um dos itens abaixo apresenta um fato contábil, seguido
de uma proposta de lançamento contábil desse fato, devendo ser
julgado certo se o lançamento proposto estiver adequado ao
respectivo fato, ou errado, em caso contrário.
de uma proposta de lançamento contábil desse fato, devendo ser
julgado certo se o lançamento proposto estiver adequado ao
respectivo fato, ou errado, em caso contrário.
ajuste de obrigação com fornecedor no exterior, em moeda diferente da moeda do balanço, decorrente de compra a prazo de imobilizado em fase de instalação
débito em: variação cambial (resultado)
crédito em: fornecedores
débito em: variação cambial (resultado)
crédito em: fornecedores
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80718
Contabilidade Geral
Texto associado
Cada um dos itens abaixo apresenta um fato contábil, seguido
de uma proposta de lançamento contábil desse fato, devendo ser
julgado certo se o lançamento proposto estiver adequado ao
respectivo fato, ou errado, em caso contrário.
de uma proposta de lançamento contábil desse fato, devendo ser
julgado certo se o lançamento proposto estiver adequado ao
respectivo fato, ou errado, em caso contrário.
compra a prazo de matérias-primas por empresa industrial
débito em: estoque de matérias-primas ICMS a recuperar IPI a recuperar
crédito em: fornecedores
débito em: estoque de matérias-primas ICMS a recuperar IPI a recuperar
crédito em: fornecedores
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80717
Contabilidade Geral
Texto associado
Cada um dos itens abaixo apresenta um fato contábil, seguido
de uma proposta de lançamento contábil desse fato, devendo ser
julgado certo se o lançamento proposto estiver adequado ao
respectivo fato, ou errado, em caso contrário.
de uma proposta de lançamento contábil desse fato, devendo ser
julgado certo se o lançamento proposto estiver adequado ao
respectivo fato, ou errado, em caso contrário.
venda de máquina (imobilizado) com prejuízo débito em: Caixa
depreciação acumulada
outros resultados operacionais
crédito em: máquinas

 Conheça nossos planos