Questões de Concurso
Comentadas sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 356 questões


Em 31/12/2015 uma empresa obteve um empréstimo no valor de R$ 1.000.000,00 com as seguintes características:
− Prazo total: 6 anos
− Taxa de juros compostos: 10% ao ano
− Pagamentos: parcelas iguais e anuais de R$ 229.607,00
Para a obtenção do empréstimo a empresa incorreu em custos de transação no valor total de R$ 30.000,00, pagos no ato da assinatura, fazendo com que a taxa de custo efetivo do empréstimo fosse 11% ao ano. Sabendo que a empresa efetuou o pagamento da primeira parcela na data do vencimento, o
Julgue os seguintes itens, relativos à contabilização de operações contábeis diversas.
I Os descontos incondicionais obtidos nas compras de mercadorias, quando a empresa opta por registrá-los, são contabilizados a débito de uma conta representativa dos referidos descontos e a crédito da conta mercadorias.
II O lançamento contábil composto por um débito na conta matérias-primas, outro débito na conta Imposto sobre Produtos Industrializados (IPI) a recuperar e um crédito na conta bancos é representativo do fato contábil compra de matéria-prima, à vista, com incidência do IPI.
III O registro contábil de uma compra cujo pagamento seja efetuado em longo prazo, em diversas parcelas, com juros embutidos nas referidas parcelas, implica um crédito em uma conta representativa das despesas financeiras a apropriar.
IV O lançamento contábil composto por um débito na conta salários a pagar e um crédito na conta contribuições de previdência a recolher é utilizado para registrar a contribuição previdenciária retida dos empregados.
Estão certos apenas os itens
Em 31/12/2015, para receber determinada revista durante o ano de 2016, uma empresa pagou a uma banca de jornal o valor de R$ 1.000.
Nessa situação, o efeito do registro contábil no ato da contratação foi um(a)
A respeito de escrituração e contabilização de operações contábeis, julgue o item.
Considere-se que tenha sido contraído um empréstimo, em moeda estrangeira, de US$ 1,000.00, em 30.06.X6, quando a taxa cambial era de R$ 3,50/US$ 1.00, à taxa de juros de 5%, calculada e paga sobre o saldo devedor semestral. Em 31 de dezembro, com a taxa cambial a R$ 3,00/US$ 1.00, a empresa deverá lançar
D – Empréstimos em moeda estrangeira 500,00
C – Variação cambial 500,00
e
D – Despesas de juros 150,00
C – Bancos – Conta Movimento 150,00.
Uma Sociedade Empresária iniciou suas atividades em janeiro de 2017. Nesse mês, realizou as seguintes transações:
 Aquisição de mercadorias por R$20.000,00. Neste valor está incluído
Imposto sobre Circulação de Mercadorias e Serviços – ICMS
recuperável, no valor de R$3.400,00.
 Venda, por R$25.000,00, de 50% das mercadorias adquiridas. Sobre
a receita obtida na operação, há incidência apenas do ICMS na
alíquota de 12%.
Considerando-se que essas foram as únicas transações efetuadas no mês, após o registro contábil de apuração do ICMS, a Sociedade Empresária apresentará:
No dia 31/8/2015, determinada empresa pública firmou contrato de seguros para cobertura de seus ativos para o período equivalente a 1.º/9/2015 a 31/8/2016. Na referida data, a entidade pagou o montante total de R$ 18.000. Em caso de sinistro, o valor da franquia equivale a R$ 1.800 e a empresa poderá receber indenização no montante de até dez vezes o prêmio pago. As demonstrações contábeis da empresa foram feitas de acordo com a legislação societária em 31/12/2015.
Com base nessas informações, é correto afirmar que
Observe os seguintes elementos:
I) Local e data da ocorrência do fato
II) Conta a ser debitada
III) Conta a ser creditada
IV) Nome da empresa
V) Histórico
VI) Valor
VII) Observações
VIII) Lançador
Segundo Ribeiro (2013), a alternativa que elenca SOMENTE os elementos essenciais de um lançamento é:
Relativamente à avaliação e contabilização de itens do passivo e do patrimônio líquido, julgue o próximo item.
Situação hipotética: Um fornecedor oferece determinada
mercadoria a prazo por R$ 1.000, porém em uma compra à
vista, com vencimento em 30 dias, esse mesmo fornecedor
oferece um desconto de 5% sobre o valor a prazo. Assertiva:
Nesse caso, em uma compra a prazo, a diferença entre o valor
à vista e o valor a prazo deverá ser contabilizada, no momento
da compra, como despesa de juros.
Relativamente à avaliação e contabilização de itens do passivo e do patrimônio líquido, julgue o próximo item.
Um fabricante deve registrar um passivo líquido e certo
relativo às garantias de reparo ou troca de seus produtos, dadas
aos compradores, se, pela sua experiência passada, for
provável — ou seja, mais provável que sim do que não — que
algumas garantias serão executadas pelos compradores.
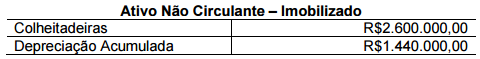
Informações: ✔ As colheitadeiras foram adquiridas e estavam disponível para uso na mesma data; o valor residual do grupo de colheitadeiras é de R$200.000,00 e a vida útil prevista é de 10 anos. ✔ A partir de 1º.1.2016, essas colheitadeiras passaram a ser classificadas no grupo Ativo Não Circulante Mantido para Venda, pois foram desativadas em função da aquisição de outras colheitadeiras mais modernas. ✔ Em 1º.1.2016, o valor justo menos as despesas de venda das antigas colheitadeiras foi estimado em R$1.500.000,00. ✔ Em 31.3.2016, as colheitadeiras antigas foram vendidas por R$1.300.000,00 à vista.
Considerando-se as informações apresentadas e a NBC TG 31 (R3) –
ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO
DESCONTINUADA, na venda das colheitadeiras a Sociedade
Empresária apresentou:

Considerando-se somente as informações apresentadas, e o disposto na NBC TG 02 (R1) – EFEITOS DAS MUDANÇAS NAS TAXAS DE CÂMBIO E CONVERSÃO DE DEMONSTRAÇÕES CONTÁBEIS e NBC TG 27 (R3) – ATIVO IMOBILIZADO, é CORRETO afirmar que:
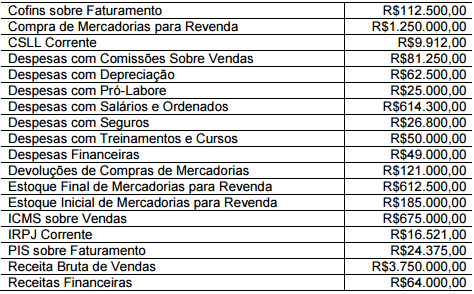
✔A Sociedade Empresária utiliza o Inventário Periódico para apuração do Custo da Mercadoria Vendida. ✔Os valores informados de compras e devolução de compras de mercadorias estão líquidos dos tributos recuperáveis.
Considerando-se os dados apresentados e a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a Sociedade Empresária apresentará Lucro Bruto no valor de:
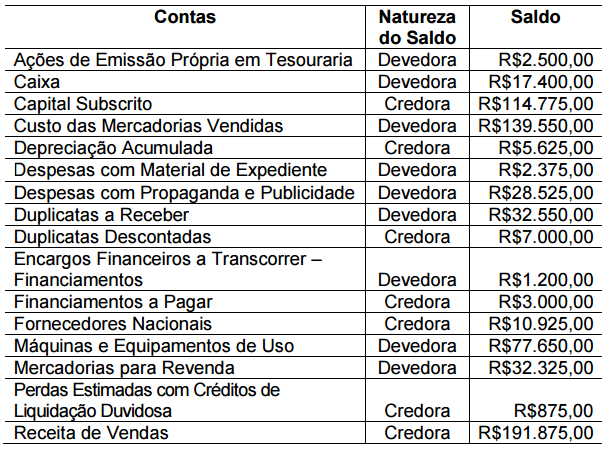 Os saldos apresentados já foram ajustados e realizadas as respectivas
apropriações.
Considerando-se apenas as informações apresentadas e de acordo
com a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS, o total do Ativo, em 31.12.2015, é de:
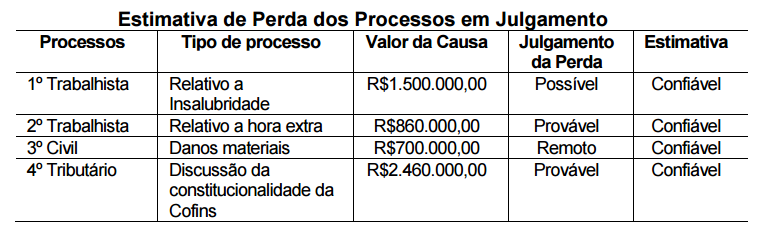
Considerando-se apenas as condições estabelecidas na NBC TG 25 (R1) – PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES e os dados da tabela apresentada, a Sociedade Empresária irá reconhecer como provisão, na contabilidade:
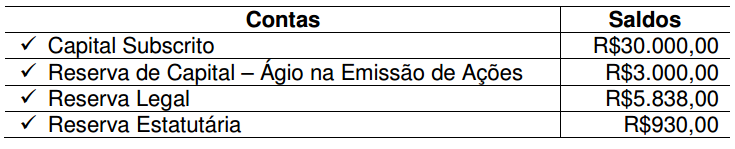
O Lucro Líquido apurado em 31.12.2015 foi de R$8.300,00. Nesse caso, de acordo com a Lei n.º 6.404/76 e alterações posteriores, o valor a ser destinado no período, obrigatoriamente, para Reserva Legal é de:

 Conheça nossos planos