Questões de Concurso
Comentadas sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 356 questões


Assinale a opção que indica os lançamentos corretos feitos na loja, no mês de abril.
Em janeiro de 2018, a loja reconheceu venda de R$ 400.000. Do valor, 20% foram recebidos à vista, enquanto o restante foi vendido com cartão de crédito, sendo recebido em fevereiro.
Assinale a opção que apresenta o lançamento contábil a ser efetuado pela loja, em 31/01/2018, relativo à comissão.
Em 10/01/2017, uma entidade comprou estoques a prazo por R$ 1.200.000, para pagamento em março de 2018. Caso a transação tivesse sido à vista, o valor pago teria sido de R$ 1.000.000.
Assinale a opção que indica os lançamentos contábeis feitos pela entidade ao efetuar a compra.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Uma compra a prazo, para ser paga em doze meses à taxa de
juros implícita de 10% ao ano, exigirá, no momento de seu
reconhecimento inicial, um lançamento de contas a pagar ou
outro passivo correspondente, em contrapartida com um
lançamento a débito do ativo adquirido, ambos pelo valor
presente da obrigação.
Considerando-se apenas as informações apresentadas, assinale, entre as opções a seguir, o lançamento contábil a ser feito pela Sociedade Empresária que reflete o registro dos fatos ocorridos em 31/03/2018.
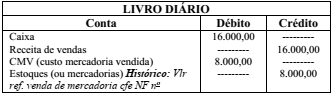
O quadro apresentado resume os dados de um lançamento
contábil ou partida do livro diário. No que se refere ao fato
contábil que gerou o lançamento contábil, é correto afirmar
que a empresa
A seguir, são apresentados fatos, numerados de I a VII, relativos à empresa Comercial Varejos Ltda., que utiliza o sistema de conta-corrente para apurar o ICMS.
Mês de janeiro de 2017
I Venda de mercadorias a prazo no valor de R$ 6.000, com desconto incondicional concedido de R$ 250.
II Contabilização de ajuste mensal relativo ao ICMS, considerando-se que já foi apurado saldo credor de R$ 500 na conta ICMS a recuperar.
III Apropriação da despesa relativa ao aluguel do prédio onde a empresa está instalada, no valor de R$ 2.000.
IV Apropriação das despesas relativas aos salários dos empregados (R$ 2.000) e registro dos valores retidos dos empregados, relativos a contribuições de previdência social (R$ 160).
V Venda de veículo pelo valor de R$ 10.000, registrado no ativo imobilizado por R$ 30.000, com depreciação acumulada de R$ 25.000.
Mês de fevereiro de 2017
VI Pagamento do aluguel referente ao mês de janeiro de 2017.
VII Pagamento dos salários dos empregados e das contribuições de previdência social, relativos ao mês de janeiro de 2017.
Tendo como referência as informações apresentadas, julgue o próximo item, relativo à contabilização de operações contábeis diversas.
Para registro dos fatos III e VI, os lançamentos contábeis serão como os apresentados a seguir.
Fato III
D – Aluguéis ativos – R$ 2.000
C – Aluguéis a pagar – R$ 2.000
Fato VI
D – Aluguéis a pagar – R$ 2.000
C – Caixa/Bancos – R$ 2.000
A seguir, são apresentados fatos, numerados de I a VII, relativos à empresa Comercial Varejos Ltda., que utiliza o sistema de conta-corrente para apurar o ICMS.
Mês de janeiro de 2017
I Venda de mercadorias a prazo no valor de R$ 6.000, com desconto incondicional concedido de R$ 250.
II Contabilização de ajuste mensal relativo ao ICMS, considerando-se que já foi apurado saldo credor de R$ 500 na conta ICMS a recuperar.
III Apropriação da despesa relativa ao aluguel do prédio onde a empresa está instalada, no valor de R$ 2.000.
IV Apropriação das despesas relativas aos salários dos empregados (R$ 2.000) e registro dos valores retidos dos empregados, relativos a contribuições de previdência social (R$ 160).
V Venda de veículo pelo valor de R$ 10.000, registrado no ativo imobilizado por R$ 30.000, com depreciação acumulada de R$ 25.000.
Mês de fevereiro de 2017
VI Pagamento do aluguel referente ao mês de janeiro de 2017.
VII Pagamento dos salários dos empregados e das contribuições de previdência social, relativos ao mês de janeiro de 2017.
Tendo como referência as informações apresentadas, julgue o próximo item, relativo à contabilização de operações contábeis diversas.
O desconto mencionado no fato I, nos termos da legislação vigente, tem, obrigatoriamente, de ser registrado. A contabilização do referido fato será da forma a seguir.
D – Duplicatas a receber – R$ 6.000
C – Descontos incondicionais concedidos – R$ 250
C –Vendas de mercadorias – R$ 5.750
Julgue o item a seguir, a respeito de escrituração.
No caso de operações que sejam realizadas fora da sede do
estabelecimento, é admitida a escrituração resumida no livro
diário, por totais relativos ao período máximo de 60 dias,
desde que sejam conservados os documentos que permitam
verificação posterior.
Julgue o item a seguir, a respeito de escrituração.
No lançamento contábil, é permitido o uso de código de
histórico padronizado, desde que esteja baseado em tabela
auxiliar que contenha os códigos e respectivos textos padrão.
Julgue o item a seguir, a respeito de escrituração.
O lançamento é a técnica utilizada para se processar a
escrituração. No caso dos livros caixa e de contas a pagar, os
eventos são registrados por meio de lançamentos contábeis que
seguem o método das partidas simples.
Os acionistas da Companhia Y de capital fechado, representado só por ações ordinárias, aprovaram o aumento de seu capital, em assembleia geral extraordinária, com a emissão de 100.000 novas ações ordinárias e valor nominal de R$2,00 cada uma.
As ações foram oferecidas aos atuais acionistas, de acordo com o estatuto e as determinações legais pertinentes, que, exercendo seu direito de preferência, subscreveram 80% das ações oferecidas.
Independentemente de quaisquer outros aspectos técnicos ou legais, a Companhia Y deve fazer o registro contábil dessa subscrição das ações, feita pelos atuais acionistas, da seguinte forma:
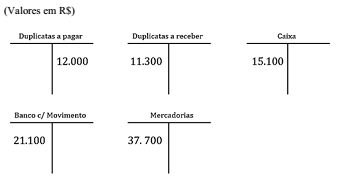
Os razonetes apresentados na imagem mostram os saldos iniciais das contas contábeis em 24/3/X1.
Ao longo do dia, ocorreram os fatos contábeis a seguir.
1. Pagamento de duplicata com cheque no valor de R$ 1.500.
2. Recebimento de duplicata em dinheiro no valor de R$ 900.
3. Compra de mercadorias no valor de R$ 5.000, sendo 10% do valor pago à vista com cheque e o restante para pagamento em 30 dias.
Após efetuar os lançamentos nos razonetes e apurar os saldos
das contas, a conta que apresenta o saldo correto é a seguinte:
A respeito do regime de competência e dos livros contábeis, julgue os itens a seguir.
I No regime de competência, as receitas são reconhecidas quando são ganhas, mesmo que não recebidas.
II No lançamento em livro diário, devem-se descrever o título e o saldo da conta.
III No livro razão, o confronto dos créditos e dos débitos denomina-se saldo.
IV De acordo com o regime de competência, as receitas e as despesas são consideradas em função dos recebimentos ou dos pagamentos.
Estão certos apenas os itens
Em 01/10/2017, uma sociedade empresária adquiriu R$ 20.00 em estoque, com prazo de 14 meses.
Na análise da transação foi verificada a existência de encargos financeiros embutidos de R$ 2.000.
Assinale a opção que indica os lançamentos contábeis corretos gerados pela transação.
Uma Sociedade Empresária adquiriu, à vista, mercadorias para revenda. O valor total da Nota Fiscal, emitida pelo fornecedor, foi de R$200.000,00. Neste valor estão incluídos R$34.000,00 referentes a ICMS a recuperar.
Adicionalmente, pagou R$1.500,00, referentes ao transporte das mercadorias até o seu estabelecimento, sem incidência de ICMS na transação de frete.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 16 (R1) – ESTOQUES, o lançamento contábil que representa adequadamente o reconhecimento da transação é:

 Conheça nossos planos