Questões de Concurso
Comentadas sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 303 questões


Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Atuarial |
Q489392
Contabilidade Geral
Com relação à divulgação e análise das demonstrações contábeis, julgue o próximo item.
Na apresentação da demonstração dos fluxos de caixa pelo método direto, há a necessidade de apresentação de informações complementares em notas explicativas, o que não ocorre ao se optar pelo método indireto. Assim, caso a empresa opte pelo método direto, ela deverá evidenciar os montantes de juros, imposto de renda e contribuição social sobre o lucro líquido pagos durante o período.
Na apresentação da demonstração dos fluxos de caixa pelo método direto, há a necessidade de apresentação de informações complementares em notas explicativas, o que não ocorre ao se optar pelo método indireto. Assim, caso a empresa opte pelo método direto, ela deverá evidenciar os montantes de juros, imposto de renda e contribuição social sobre o lucro líquido pagos durante o período.
Q485079
Contabilidade Geral
Uma empresa apresentava, em 01/01/2013, o seguinte balanço
patrimonial:
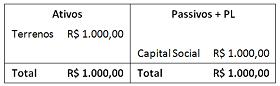
Em 2013 a empresa vendeu o terreno por R$ 4.000,00 à vista e pagou imposto de renda de 34% sobre o lucro.
Considerando apenas essa transação, assinale a opção que indica o valor que foi gerado pela atividade de investimento na DFC 2013.
Em 2013 a empresa vendeu o terreno por R$ 4.000,00 à vista e pagou imposto de renda de 34% sobre o lucro.
Considerando apenas essa transação, assinale a opção que indica o valor que foi gerado pela atividade de investimento na DFC 2013.
Q485077
Contabilidade Geral
Uma papelaria apresentou o seguinte balanço patrimonial em
31/12/2013:
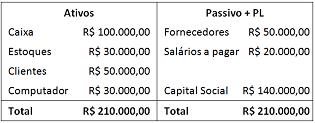
Durante o primeiro trimestre de 2014 a empresa efetuou as seguintes operações:
· Pagamento dos salários a pagar.
· Integralização de capital social em estoque no valor de R$ 20.000,00.
· Pagamento da dívida com fornecedores.
· Contração de empréstimo bancário no valor de R$ 55.000,00 para compra de estoques.
· Venda de R$ 40.000,00 do estoque por R$ 70.000,00, sendo metade à vista e o restante a prazo.
· Reconhecimento das perdas estimadas em créditos de liquidação duvidosa de 1%.
· Reconhecimento da depreciação do computador (20% ao ano ou 5% ao trimestre).
· Reconhecimento dos salários dos funcionários. O valor mensal é de R$ 20.000,00 e a empresa adota uma política de pagar sempre no dia 05 do mês seguinte.
· Compra de móveis à vista por R$ 10.000,00. Estes serão depreciados a partir de abril.
Com base somente nesses lançamentos, o fluxo de caixa da atividade operacional da empresa, no trimestre, apresentou
Durante o primeiro trimestre de 2014 a empresa efetuou as seguintes operações:
· Pagamento dos salários a pagar.
· Integralização de capital social em estoque no valor de R$ 20.000,00.
· Pagamento da dívida com fornecedores.
· Contração de empréstimo bancário no valor de R$ 55.000,00 para compra de estoques.
· Venda de R$ 40.000,00 do estoque por R$ 70.000,00, sendo metade à vista e o restante a prazo.
· Reconhecimento das perdas estimadas em créditos de liquidação duvidosa de 1%.
· Reconhecimento da depreciação do computador (20% ao ano ou 5% ao trimestre).
· Reconhecimento dos salários dos funcionários. O valor mensal é de R$ 20.000,00 e a empresa adota uma política de pagar sempre no dia 05 do mês seguinte.
· Compra de móveis à vista por R$ 10.000,00. Estes serão depreciados a partir de abril.
Com base somente nesses lançamentos, o fluxo de caixa da atividade operacional da empresa, no trimestre, apresentou
Q481559
Contabilidade Geral
Atenção: Utilize as informações a seguir para responder a questão.
A Comércio Natalino S.A. apresentou, em 31/12/2013, as seguintes demonstrações contábeis: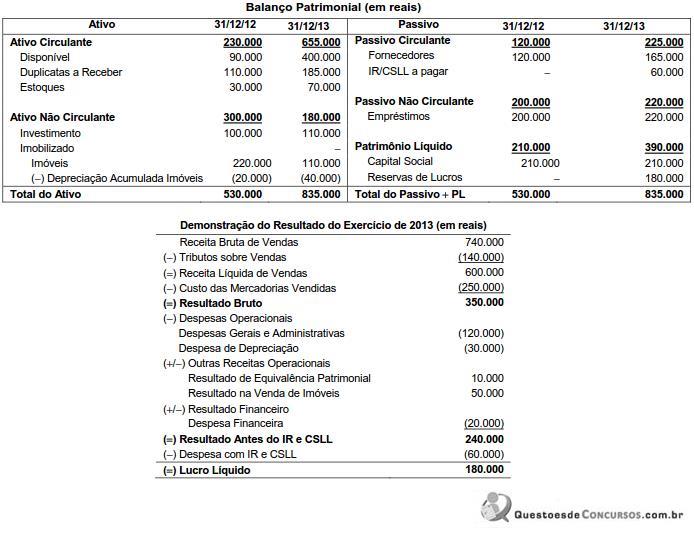
Sabendo que a venda dos imóveis foi realizada à vista e que as despesas financeiras não foram pagas no período, o fluxo de caixa gerado pelas Atividades Operacionais da Comércio Natalino S.A. foi, em reais,
A Comércio Natalino S.A. apresentou, em 31/12/2013, as seguintes demonstrações contábeis:
Sabendo que a venda dos imóveis foi realizada à vista e que as despesas financeiras não foram pagas no período, o fluxo de caixa gerado pelas Atividades Operacionais da Comércio Natalino S.A. foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476925
Contabilidade Geral
Os Balanços Patrimoniais da Empresa Internacional S.A. em 31/12/2012 e 31/12/2013 e a Demonstração do Resultado para o
ano de 2013 são apresentados a seguir (valores em reais):
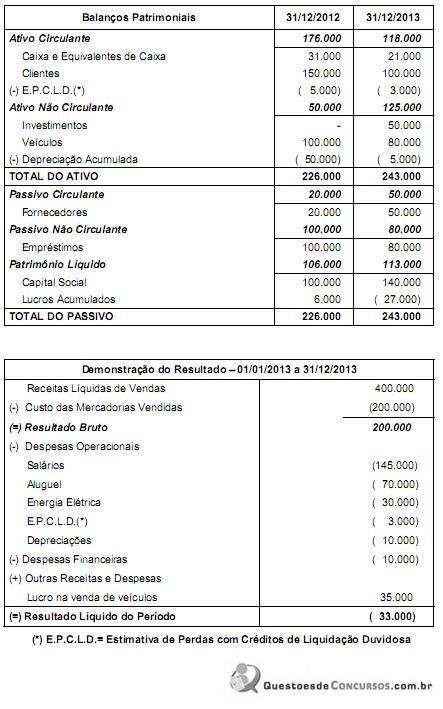
Informações Adicionais:
- Os investimentos são avaliados pelo Método de Custo.
- Todos os veículos existentes em 31/12/2012 foram vendidos em 30/06/2013. A taxa de depreciação destes bens era 10% ao ano.
- O aumento de capital foi efetuado com a entrega de veículos no valor de R$ 20.000,00 e o restante em dinheiro.
- Os empréstimos existentes em 31/12/2012 foram integralmente pagos em 01/01/2013.
- As despesas financeiras são pagas no próprio período a que competem. A empresa classifica os pagamentos de juros como operacionais.
O valor correspondente ao caixa gerado pelas Atividades Operacionais no ano de 2013 foi, em reais:
Informações Adicionais:
- Os investimentos são avaliados pelo Método de Custo.
- Todos os veículos existentes em 31/12/2012 foram vendidos em 30/06/2013. A taxa de depreciação destes bens era 10% ao ano.
- O aumento de capital foi efetuado com a entrega de veículos no valor de R$ 20.000,00 e o restante em dinheiro.
- Os empréstimos existentes em 31/12/2012 foram integralmente pagos em 01/01/2013.
- As despesas financeiras são pagas no próprio período a que competem. A empresa classifica os pagamentos de juros como operacionais.
O valor correspondente ao caixa gerado pelas Atividades Operacionais no ano de 2013 foi, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471277
Contabilidade Geral
Instruções: Utilize os dados das demonstrações contábeis e as informações complementares apresentadas, a seguir, para responder à questão.
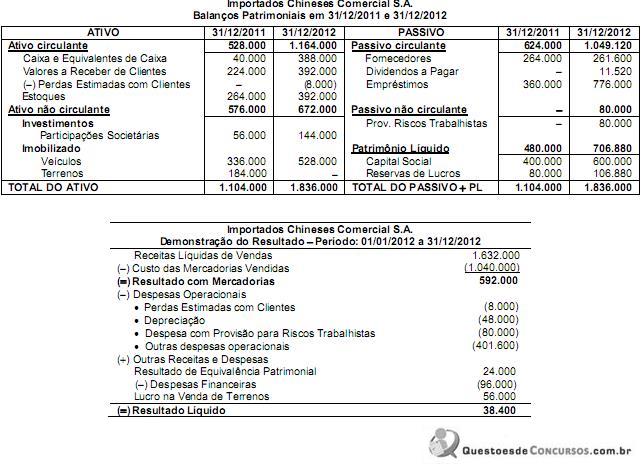
Os Balanços Patrimoniais em 31/12/2011 e 31/12/2012 e a Demonstração do Resultado referente ao exercício de 2012 da empresa Importados Chineses Comercial S.A. são apresentados nos dois quadros a seguir, em reais:
Informações complementares:
Sabe-se que no ano de 2012 a empresa não vendeu participações societárias e nem veículos, não liquidou qualquer empréstimo, não pagou as despesas financeiras do ano e a integralização do capital social foi em dinheiro.
Os valores correspondentes ao caixa consumido ou gerado pelas Atividades de Investimentos e ao caixa consumido ou gerado pelas Atividades de Financiamentos no ano de 2012 foram, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471276
Contabilidade Geral
Instruções: Utilize os dados das demonstrações contábeis e as informações complementares apresentadas, a seguir, para responder à questão.
Os Balanços Patrimoniais em 31/12/2011 e 31/12/2012 e a Demonstração do Resultado referente ao exercício de 2012 da empresa Importados Chineses Comercial S.A. são apresentados nos dois quadros a seguir, em reais:
Informações complementares:
Sabe-se que no ano de 2012 a empresa não vendeu participações societárias e nem veículos, não liquidou qualquer empréstimo, não pagou as despesas financeiras do ano e a integralização do capital social foi em dinheiro.
O valor correspondente ao caixa consumido ou gerado pelas Atividades Operacionais no ano de 2012 foi, em reais,
Q2795521
Contabilidade Geral
Qual das alternativas representa um fluxo de caixa que é uma atividade de investimento?
Q913233
Contabilidade Geral
Uma empresa observou durante o mês de janeiro de 2014, os seguintes fatos:
• Venda de estoque à vista: R$ 50.000,00; • Pagamento do ativo imobilizado que havia sido adquirido em novembro de 2013: R$ 20.000,00; • Reconhecimento e provisionamento da despesa de salários: R$ 3.000,00; • Aumento de capital social pelos sócios da empresa em dinheiro: R$ 40.000,00; • Contratação de empréstimo junto ao banco: R$ 50.000,00; • Compra de estoque para pagamento em fevereiro de 2014: R$ 30.000,00; • Empréstimo concedido a terceiros: R$ 12.000,00; • Compra de material de escritório à vista para ser utilizado no semestre: R$ 6.000,00; • Pagamento de dívida com fornecedor: R$ 4.000,00; e, • Depreciação dos ativos imobilizados: R$ 6.000,00.
Com base nas informações anteriores e no Pronunciamento CPC 03 – Demonstração dos Fluxos de Caixa, os fluxos de caixa gerados ou consumidos pelas atividades operacional, de investimento e de financiamento (em Reais), em janeiro de 2014, foram, respectivamente, de
• Venda de estoque à vista: R$ 50.000,00; • Pagamento do ativo imobilizado que havia sido adquirido em novembro de 2013: R$ 20.000,00; • Reconhecimento e provisionamento da despesa de salários: R$ 3.000,00; • Aumento de capital social pelos sócios da empresa em dinheiro: R$ 40.000,00; • Contratação de empréstimo junto ao banco: R$ 50.000,00; • Compra de estoque para pagamento em fevereiro de 2014: R$ 30.000,00; • Empréstimo concedido a terceiros: R$ 12.000,00; • Compra de material de escritório à vista para ser utilizado no semestre: R$ 6.000,00; • Pagamento de dívida com fornecedor: R$ 4.000,00; e, • Depreciação dos ativos imobilizados: R$ 6.000,00.
Com base nas informações anteriores e no Pronunciamento CPC 03 – Demonstração dos Fluxos de Caixa, os fluxos de caixa gerados ou consumidos pelas atividades operacional, de investimento e de financiamento (em Reais), em janeiro de 2014, foram, respectivamente, de
Ano: 2014
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2014 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q493849
Contabilidade Geral
Os seguintes dados foram extraídos do Balanço Patrimonial e da Demonstração de Resultado da Cia. Ametista, relativos ao exercício encerrado em 31.12.2013, sendo que as variações foram calculadas em relação aos valores de 31.12.2012:
Aumento de Contas a Pagar ......................... 100.000,00
Lucro Líquido do Exercício .......................... 480.000,00
Aumento de Fornecedores........................... 20.000,00
Despesas de Depreciação do Imobilizado ...170.000,00
Aumento de Recebíveis ................................. 60.000,00
Diminuição dos Estoques ............................. 50.000,00
Resultado Negativo da Equivalência
Patrimonial ................................................... 110.000,00
Considerando-se apenas esses dados, pode-se concluir que o Fluxo de Caixa das atividades operacionais da companhia representou uma entrada de caixa e equivalentes-caixa, em R$, de:
Aumento de Contas a Pagar ......................... 100.000,00
Lucro Líquido do Exercício .......................... 480.000,00
Aumento de Fornecedores........................... 20.000,00
Despesas de Depreciação do Imobilizado ...170.000,00
Aumento de Recebíveis ................................. 60.000,00
Diminuição dos Estoques ............................. 50.000,00
Resultado Negativo da Equivalência
Patrimonial ................................................... 110.000,00
Considerando-se apenas esses dados, pode-se concluir que o Fluxo de Caixa das atividades operacionais da companhia representou uma entrada de caixa e equivalentes-caixa, em R$, de:
Ano: 2014
Banca:
FUNDATEC
Órgão:
SEFAZ-RS
Prova:
FUNDATEC - 2014 - SEFAZ-RS - Auditor Fiscal da Receita Estadual - Bloco 2 |
Q458285
Contabilidade Geral
Atualmente, as empresas são obrigadas a apresentar mais uma demonstração financeira, que tem por objetivo avaliar a capacidade da entidade em gerar caixa e equivalentes de caixa em um período. Essa é a demonstração
Ano: 2014
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2014 - Petrobras - Técnico(a) de Administração e Controle Júnior |
Q452746
Contabilidade Geral
A prestação de informações sobre as alterações de caixa e equivalentes de caixa da entidade, na demonstração dos fluxos de caixa, é classificada em fluxos de caixa do período por atividades operacionais, de investimento e de financiamento.
Nesse contexto, as atividades de financiamento são aquelas que resultam
Nesse contexto, as atividades de financiamento são aquelas que resultam
Ano: 2014
Banca:
Quadrix
Órgão:
COBRA Tecnologia S/A (BB)
Prova:
Quadrix - 2014 - COBRA Tecnologia S-A (BB) - Técnico Administrativo |
Q449231
Contabilidade Geral
O fluxo de caixa de uma entidade deve ser dividido em Atividade Operacional, Atividade de Financiamento e Atividade de Investimento. As operações, a seguir, fazem parte do fluxo de caixa. Assinale a alternativa que apresenta a classificação correta de cada uma, respectivamente.
- Venda de Ativo Imobilizado.
- Pagamento de dividendos.
- Pagamento de impostos.
- Venda de Ativo Imobilizado.
- Pagamento de dividendos.
- Pagamento de impostos.
Ano: 2014
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2014 - SEFAZ-PE - Auditor Fiscal do Tesouro Estadual - Conhecimentos Gerais |
Q446400
Contabilidade Geral
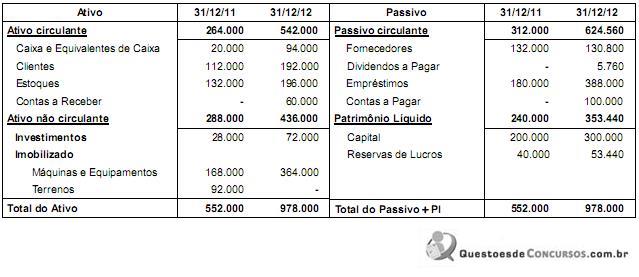
A empresa Informática - Produtos e Serviços S.A. publicou os Balanços Patrimoniais em 31/12/2011 e 31/12/2012, e a Demonstração do Resultado para o ano 2012, os quais são apresentados a seguir:
Informática - Produtos e Serviços S.A.
Balanços Patrimoniais em 31/12/2011 e 31/12/2012 (valores em reais)
Informática - Produtos e Serviços S.A.
Demonstração do Resultado - Período: 01/01/2012 a 31/12/2012 (valores em reais)
_____________________________________________________________________________
Receitas de Vendas 816.000
(-) Custo das Mercadorias Vendidas (524.000)
(=) Resultado com Mercadorias 292.000
(-) Despesas Operacionais
• Depreciação (24.000)
• Outras Despesas Operacionais (236.000) (260.000)
(+) Outras Receitas e Despesas
• Resultado de Equivalência Patrimonial 12.000
(+) Resultado antes dos Efeitos Financeiros 44.000
(-) Despesas Financeiras (48.000)
(=) Resultado após os Efeitos Financeiros (4.000)
(=) Outras Receitas e Despesas não Recorrentes
Lucro na Venda de Terrenos 28.000
(=) Resultado antes de Impostos e Participações 24.000
(-) Despesa com Imposto de Renda (4.800)
_______________________________________________________________________________
(=) Resultado Líquido 19.200
________________________________________________________________________________
Durante o ano de 2012, a empresa não vendeu investimentos nem máquinas e equipamentos, não liquidou os empréstimos e não pagou as despesas financeiras incorridas. O valor registrado em Contas a Receber se refere à venda dos Terrenos e o valor registrado em Contas a Pagar corresponde à compra de ativos imobilizados. O valor em reais correspondente ao Caixa das Atividades de Investimentos é
Informática - Produtos e Serviços S.A.
Balanços Patrimoniais em 31/12/2011 e 31/12/2012 (valores em reais)
Informática - Produtos e Serviços S.A.
Demonstração do Resultado - Período: 01/01/2012 a 31/12/2012 (valores em reais)
_____________________________________________________________________________
Receitas de Vendas 816.000
(-) Custo das Mercadorias Vendidas (524.000)
(=) Resultado com Mercadorias 292.000
(-) Despesas Operacionais
• Depreciação (24.000)
• Outras Despesas Operacionais (236.000) (260.000)
(+) Outras Receitas e Despesas
• Resultado de Equivalência Patrimonial 12.000
(+) Resultado antes dos Efeitos Financeiros 44.000
(-) Despesas Financeiras (48.000)
(=) Resultado após os Efeitos Financeiros (4.000)
(=) Outras Receitas e Despesas não Recorrentes
Lucro na Venda de Terrenos 28.000
(=) Resultado antes de Impostos e Participações 24.000
(-) Despesa com Imposto de Renda (4.800)
_______________________________________________________________________________
(=) Resultado Líquido 19.200
________________________________________________________________________________
Durante o ano de 2012, a empresa não vendeu investimentos nem máquinas e equipamentos, não liquidou os empréstimos e não pagou as despesas financeiras incorridas. O valor registrado em Contas a Receber se refere à venda dos Terrenos e o valor registrado em Contas a Pagar corresponde à compra de ativos imobilizados. O valor em reais correspondente ao Caixa das Atividades de Investimentos é
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435400
Contabilidade Geral
Texto associado
Para a elaboração da demonstração do fluxo de caixa do exercício
encerrado em 2013 uma empresa levantou as seguintes
informações:

Com base nesse levantamento, julgue o item a seguir.
encerrado em 2013 uma empresa levantou as seguintes
informações:
Com base nesse levantamento, julgue o item a seguir.
O caixa gerado pelas atividades operacionais é superior a R$ 275 milhões.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435399
Contabilidade Geral
Texto associado
Para a elaboração da demonstração do fluxo de caixa do exercício
encerrado em 2013 uma empresa levantou as seguintes
informações:
Com base nesse levantamento, julgue o item a seguir.
encerrado em 2013 uma empresa levantou as seguintes
informações:
Com base nesse levantamento, julgue o item a seguir.
No final do período, o saldo da conta caixa e equivalentes de caixa foi menor que no início do período.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435398
Contabilidade Geral
Texto associado
Para a elaboração da demonstração do fluxo de caixa do exercício
encerrado em 2013 uma empresa levantou as seguintes
informações:
Com base nesse levantamento, julgue o item a seguir.
encerrado em 2013 uma empresa levantou as seguintes
informações:
Com base nesse levantamento, julgue o item a seguir.
As atividades de financiamento e de investimento consumiram, no referido exercício, mais de R$ 405 milhões.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435387
Contabilidade Geral
Texto associado
A empresa Gama levantou o balanço em 31/12/2013, de acordo
com a legislação societária e, quando aplicou a correção integral,
observou um valor maior para o patrimônio, como apresentado a
seguir.

Considerando que, em 2013, a empresa Gama não adquiriu nem
baixou qualquer imobilizado e que os lucros no período foram
registrados na conta reservas de lucros, julgue o item seguinte, a
respeito da correção integral das demonstrações contábeis.
com a legislação societária e, quando aplicou a correção integral,
observou um valor maior para o patrimônio, como apresentado a
seguir.
Considerando que, em 2013, a empresa Gama não adquiriu nem
baixou qualquer imobilizado e que os lucros no período foram
registrados na conta reservas de lucros, julgue o item seguinte, a
respeito da correção integral das demonstrações contábeis.
A conta caixa e equivalentes de caixa é um item monetário puro, por isso não existe diferença entre os dois saldos.
Q426892
Contabilidade Geral
Uma sociedade empresária apresentou as seguintes informações, para fins de elaboração da Demonstração dos Fluxos de Caixa:
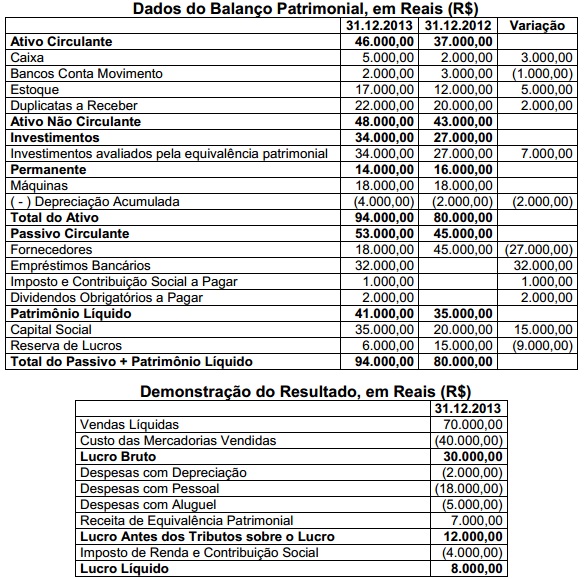
Outras Informações:
‣ Do lucro líquido do período, R$2.000,00 foram destinados para dividendos obrigatórios, ainda não pagos.
‣ O empréstimo bancário foi contratado em 31.12.2013.
‣ O aumento de Capital foi realizado com reservas de lucros.
‣ O Imposto de Renda e a Contribuição Social sobre o Lucro Líquido pagos no período foram tratados como Atividade Operacional.
Em relação aos itens que compõem a Demonstração dos Fluxos de Caixa, é CORRETO afirmar que:
Outras Informações:
‣ Do lucro líquido do período, R$2.000,00 foram destinados para dividendos obrigatórios, ainda não pagos.
‣ O empréstimo bancário foi contratado em 31.12.2013.
‣ O aumento de Capital foi realizado com reservas de lucros.
‣ O Imposto de Renda e a Contribuição Social sobre o Lucro Líquido pagos no período foram tratados como Atividade Operacional.
Em relação aos itens que compõem a Demonstração dos Fluxos de Caixa, é CORRETO afirmar que:
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403179
Contabilidade Geral
Consoante o disposto na legislação societária, os princípios de contabilidade e os pronunciamentos técnicos do CPC, julgue os itens, relativos à elaboração de demonstrações contábeis.
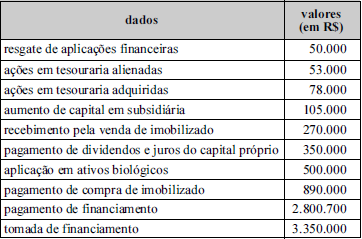
Considerando-se a tabela abaixo, que apresenta dados referentes aos fluxos de investimento e de financiamento extraídos da demonstração dos fluxos de caixa de determinada empresa, é correto afirmar que a soma dos fluxos de investimento e de financiamento evidencia um consumo de caixa inferior a R$ 1.000.000,00.
Considerando-se a tabela abaixo, que apresenta dados referentes aos fluxos de investimento e de financiamento extraídos da demonstração dos fluxos de caixa de determinada empresa, é correto afirmar que a soma dos fluxos de investimento e de financiamento evidencia um consumo de caixa inferior a R$ 1.000.000,00.

 Conheça nossos planos